
 82.057
 2.415


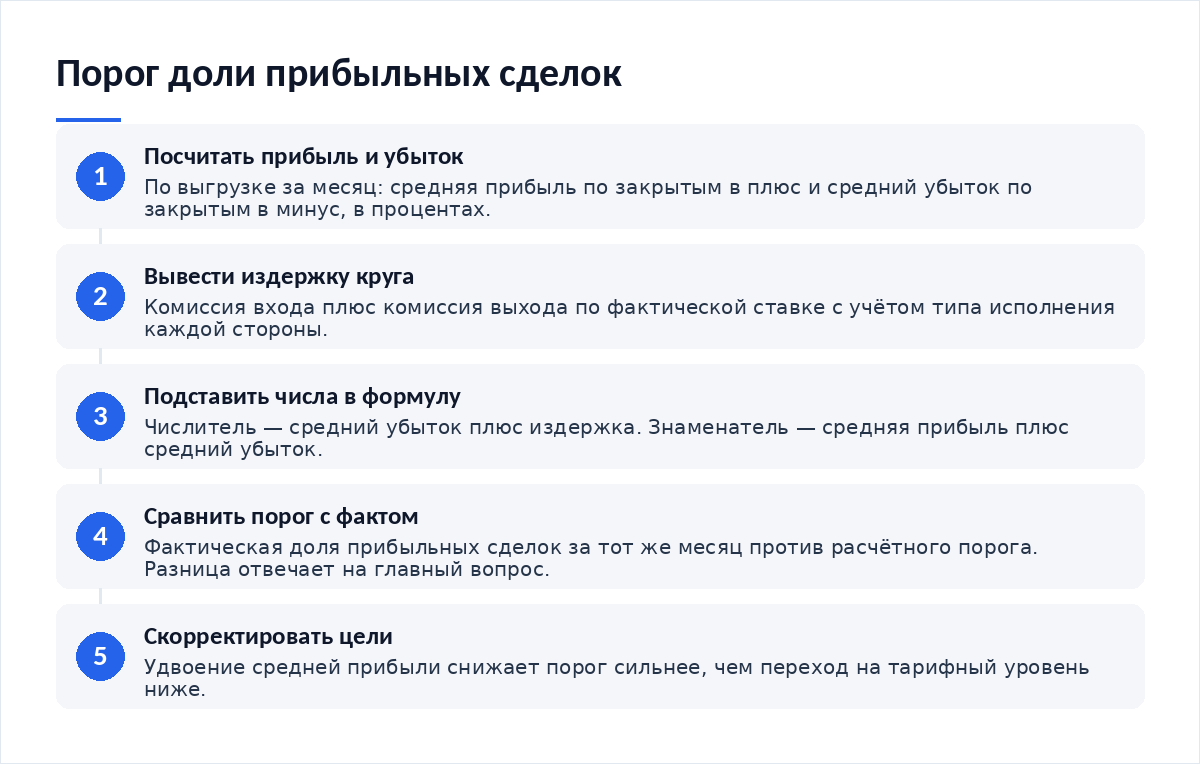
Учитывать комиссию мейкера и тейкера на часовом таймфрейме нужно через требуемую долю прибыльных сделок. Издержка круга прибавляется к каждому убытку и вычитается из каждой прибыли, поэтому она сдвигает порог безубыточности серии — иногда на десятки процентных пунктов. Считают по формуле: порог равен сумме среднего убытка и издержки, поделённой на сумму среднего убытка и средней прибыли.
Какая задача решается учётом комиссии мейкера и тейкера на часовом таймфрейме
Частая торговля меняет роль издержки. Поправкой она быть перестаёт. Издержка становится слагаемым того же порядка, что и сама цель по движению, а когда два слагаемых сопоставимы по величине, пренебрегать одним из них нельзя ни в расчёте, ни в планировании серии. Цели на часовых дистанциях короткие. Издержка в них весома.
Привычные вопросы здесь не работают. «Сколько я заплатил комиссий за месяц» — цифра для бухгалтерии, она не говорит, выживет ли стратегия. Нужен другой показатель: какую точность входов требует эта издержка при ваших целях и стопах.
Формула короткая и считается на листке. Порог равен отношению: в числителе средний убыток плюс издержка круга, в знаменателе средняя прибыль плюс средний убыток. Без издержки при равных прибыли и убытке порог равен половине. С издержкой он уходит выше. Скорость этого ухода зависит от размера целей.
Масштаб явления подтверждается данными по микроструктуре. ESMA в аналитической статье от 10 апреля 2024 года (ESMA50-524821-3153) отмечает, что спреды по биткоину на крупнейших площадках держатся заметно ниже одного базисного пункта, а у медианной площадки выборки — ощутимо шире. При цене биткоина около 40 000 долларов на декабрь 2023 года даже спред в 0,1 базисного пункта даёт издержку круга порядка 40 центов на монету. Тариф при высокой частоте весит больше спреда.
Как считать порог: шаги с параметрами
- Выгрузите историю сделок за месяц и посчитайте среднюю прибыль по закрытым в плюс и средний убыток по закрытым в минус. В процентах от суммы позиции, не в деньгах.
- Посчитайте издержку круга по фактической ставке: сложите комиссию входа и выхода, учтите тип исполнения по каждой стороне.
- Подставьте три числа в формулу. Числитель — средний убыток плюс издержка, знаменатель — средняя прибыль плюс средний убыток.
- Сравните полученный порог с вашей фактической долей прибыльных сделок за тот же месяц. Разница и есть ответ о жизнеспособности режима.
- Если фактическая доля ниже порога, меняйте не тариф, а цели: удвоение средней прибыли снижает порог сильнее, чем переход на уровень тарифа ниже.
Расчёт на примере суммы
Ставки ниже условные и служат арифметике. Тариф сверяйте в справочном разделе своей площадки на дату сделки.
Цели 0,5% на сделку при стопе 0,5%: порог равен (0,5 + 0,1) / (0,5 + 0,5) = 60%. Без издержки хватило бы 50%.
Цели 1,0% при стопе 1,0%: порог равен (1,0 + 0,1) / 2,0 = 55%. Запас точности вернулся.
Цели 0,2% при стопе 0,2%: порог равен (0,2 + 0,1) / 0,4 = 75%. Три входа из четырёх должны оказаться верными.
Десять кругов в день при издержке 0,10% дают 1% депозита в сутки и около 250% оборота издержек за год торговых дней.
Третья строка показывает границу применимости. Цель в две десятых процента требует точности, недостижимой на постоянной основе, и причина не в качестве анализа — причина арифметическая. Короткие цели при этой издержке не выживают. Исправляется положение целью, а не входом.
| Средняя цель и стоп на сделку | Порог без учёта издержек | Порог с издержкой круга 0,10% | Насколько выросло требование к точности |
|---|---|---|---|
| 0,2% цель при стопе 0,2% | 50% прибыльных сделок | 75% прибыльных сделок | на 25 процентных пунктов, режим нерабочий |
| 0,5% цель при стопе 0,5% | 50% прибыльных сделок | 60% прибыльных сделок | на 10 процентных пунктов, требуется отбор входов |
| 1,0% цель при стопе 1,0% | 50% прибыльных сделок | 55% прибыльных сделок | на 5 процентных пунктов, запас появился |
| 2,0% цель при стопе 1,0% | 33% прибыльных сделок | 37% прибыльных сделок | на 4 процентных пункта, издержка почти не видна |
Что видно в стакане и как это читать
Часовой режим ставит вас в неудобное положение по отношению к стакану. Времени ждать исполнения лимитной заявки немного: сигнал живёт минуты, и пока заявка стоит в очереди, движение успевает начаться без вас. Отсюда высокая доля рыночных заявок. Причина не в торопливости, а в устройстве режима.
Один приём смягчает положение. Выставляйте лимитную заявку заранее, до появления сигнала, на тот уровень, который этот сигнал предполагает: вы оказываетесь в стакане первым и получаете мейкерскую ставку вместо тейкерской, не догоняя уже начавшееся движение по худшей цене. Взамен часть заявок не исполнится, и такие пропуски надо считать отдельной строкой — иначе вы не узнаете, во что обошёлся приём.
Смотрите на скорость обновления верхнего уровня. Когда лучшая цена меняется несколько раз в секунду, лимитная заявка внутри стакана живёт недолго, и доля мейкерских исполнений за такой час падает. Распределение объёма по уровням заранее — тема отдельного разбора: как настроить сетку заявок.
Ошибки, из-за которых серия не выходит в ноль
- Считают порог по мейкерской ставке. При частой торговле фактическая ставка ближе к тейкерской, и порог выше расчётного.
- Берут средние прибыль и убыток в деньгах. Позиции разного размера искажают среднее, нужны проценты.
- Исключают из статистики сделки, закрытые вручную. Они входят в серию и влияют на средние наравне с остальными.
- Пытаются спасти короткие цели сменой тарифа. Переход на уровень ниже даёт сотые доли, а не нужные десятые.
- Не считают пропущенные входы. Экономия на мейкерской ставке оплачивается ими, и оплата бывает крупной.
Из обращений читателей: самый частый сюжет — стратегия с долей прибыльных сделок около 55%, которая стабильно даёт нулевой или отрицательный результат. Расчёт порога по трём числам из выгрузки объясняет картину за минуту: цели оказались короткими, издержка круга подняла требуемую долю прибыльных сделок до шестидесяти процентов, и ровно пяти процентных пунктов стратегии не хватает для выхода в ноль. Алгоритмическое исполнение эту арифметику не меняет, что видно и при настройке бота усреднения на коротких дистанциях.
Итог
Часовой таймфрейм делает издержку первостепенной статьёй. Измеряется её влияние не рублями за месяц, а сдвигом требуемой точности входов. Управляется этот сдвиг размером целей, и только им.
- Средняя прибыль и средний убыток посчитаны в процентах от позиции
- Издержка круга взята по фактической ставке, а не по мейкерской
- Порог доли прибыльных сделок посчитан по формуле
- Порог сопоставлен с фактической долей за тот же период
- Пропущенные входы учтены отдельной строкой
- Цели пересмотрены, если порог выше достижимой точности
Частые вопросы
Какую минимальную цель имеет смысл брать на часовом таймфрейме?
Ориентир выводится из порога: при издержке круга 0,10% цель меньше половины процента поднимает требование к точности выше шестидесяти процентов. Устойчиво держать такую точность удаётся немногим. Берите цель не меньше десятикратной издержки круга: тогда издержка занимает в цели десятую часть, порог поднимается на считаные пункты, и запас на неизбежные ошибки входа у стратегии сохраняется.
Помогает ли переход на мейкерские заявки?
Помогает, и ощутимо: издержка круга падает вдвое или больше, а порог опускается на несколько процентных пунктов. Цена этого — пропущенные входы, когда заявка не исполнилась, а движение состоялось. Считайте пропуски: если их больше четверти, экономия на ставке уже не покрывает упущенного.
Как часто пересчитывать порог?
Раз в месяц по свежей выгрузке, поскольку средние прибыль и убыток дрейфуют вместе с рынком. При смене пары или размера позиции считайте сразу, не дожидаясь месяца. Храните историю значений порога рядом с фактической долей прибыльных сделок — расхождение между двумя рядами показывает направление, в котором уходит стратегия.
Влияет ли тарифный уровень на порог заметно?
При частой торговле оборот велик, и уровни действуют в вашу пользу — переход на ступень ниже снижает издержку круга и опускает порог. Но масштаб скромнее ожидаемого: сотые доли процента в ставке дают единицы процентных пунктов в пороге. Размер целей по-прежнему влияет сильнее тарифа.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — опорный разбор устройства площадки и её расходных статей.
- Как настроить сетку заявок — как заранее занять место в стакане и получить мейкерскую ставку.
- Как настроить бот усреднения — почему алгоритм не меняет арифметику порога.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — смежный кластер о накоплении издержек при частых операциях.
Данные по спредам и ликвидности площадок приведены в аналитической статье ESMA от 10 апреля 2024 года. Оценки прямых издержек спотового рынка — в рабочей статье Банка международных расчётов № 1087.
Вердикт
Спор о комиссиях на часовых графиках обычно ведётся не о том. Вопрос не в том, сколько вы отдали площадке за месяц, а в том, какую точность входов эта сумма от вас требует при выбранных целях. Три числа из выгрузки дают ответ за минуту, и ответ бывает неприятным: короткие цели не выживают ни при каком тарифе. Проверьте свои — порог считается на листке.
Разборы биржевой механики и свежие данные по рынку выходят в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий