
 82.824
 2.496

Фонд с плечом даёт заявленный множитель только за один день, а не за месяц или год, и ежедневная перебалансировка приводит к тому, что при колебаниях цены стоимость пая снижается даже тогда, когда базовый актив вернулся к исходному уровню. Этот эффект не ошибка и не скрытая комиссия — он прямо следует из устройства инструмента.
Почему стоимость тает
Представьте актив, который в первый день вырос на десять процентов, а во второй упал на десять, и исходная цена при этом снизилась на один процент от начальной. Фонд с трёхкратным плечом за те же два дня потеряет около девяти процентов — убыток кратно больше, чем даёт простое умножение.
Причина в том, что падение считается от выросшей базы, а чем сильнее колебания, тем заметнее расхождение, и на волатильном рынке оно накапливается быстро.
Расчёт на цифрах
| Сценарий | Базовый актив / фонд 3x |
|---|---|
| День 1: рост 10% | 110 / 130 |
| День 2: падение 10% | 99 / 91 |
| Итог за два дня | минус 1% / минус 9% |
| Ожидание от множителя | минус 3% вместо фактических минус 9% |
Когда инструмент работает как задумано
На устойчивом однонаправленном движении без откатов фонд с плечом даёт результат даже лучше простого умножения, поскольку прибыль реинвестируется ежедневно. Проблема в том, что такие периоды редки, а криптовалютный рынок колеблется постоянно, и расхождение накапливается в неблагоприятную сторону.
Откуда берётся эффект
Фонд обязан каждый день восстанавливать заданное соотношение позиции к активам. После роста это означает докупку по возросшей цене, после падения — продажу по сниженной, и такая вынужденная последовательность действий сама по себе создаёт потери на колебаниях.
Горизонт удержания
Инструмент рассчитан на дни, а не на месяцы. Чем дольше вы держите пай, тем сильнее фактический результат отклоняется от ожидаемого по множителю, и на горизонте в год расхождение может достигать десятков процентов даже при верно угаданном направлении.
Отсюда главное правило применения. Если вы не готовы следить за позицией ежедневно, этот инструмент вам не подходит.
Где ошибаются чаще всего
- Покупка «на долгий срок» в расчёте на умножение годового роста
- Расчёт ожидаемого результата простым умножением на множитель
- Удержание позиции через период высокой волатильности
- Игнорирование комиссии за управление, которая выше обычной
Ко мне обращался человек, купивший пай фонда с трёхкратным плечом в расчёте на рост рынка за полгода, при этом базовый актив за этот период вырос примерно на двенадцать процентов, а стоимость пая снизилась. Рынок рос неравномерно, с откатами, и накопленный эффект перебалансировки перекрыл весь выигрыш от направления.
Расчёт за длительный период
Возьмём актив, колеблющийся на пять процентов вверх и вниз через день при нулевом итоге за месяц, и базовая цена вернётся к исходной, а пай фонда с трёхкратным плечом потеряет за эти тридцать дней порядка десяти процентов стоимости.
Чем выше множитель, тем сильнее эффект. Для двукратного плеча потери в том же сценарии составят около четырёх процентов, а для пятикратного превысят четверть стоимости пая.
Комиссии таких фондов
Плата за управление здесь выше, чем у обычных фондов, поскольку инструмент требует ежедневных операций, причём к ней добавляются издержки самой перебалансировки, которые не выделяются отдельной строкой, но влияют на итоговую динамику пая.
Налоговый учёт
Операции с паями учитываются как обычные сделки: финансовый результат считается разницей между ценой продажи и покупки, и ежедневная перебалансировка происходит внутри фонда и налоговых событий для владельца не создаёт, что отличает инструмент от самостоятельного ведения позиции с плечом.
Обратные фонды
Инструменты, растущие при падении базового актива, устроены так же и страдают тем же эффектом. Для них ситуация даже хуже: падение актива ограничено нулём, а рост теоретически безграничен, и при сильном движении против позиции стоимость пая способна приблизиться к нулю без возможности восстановления.
Как проверить фонд до покупки
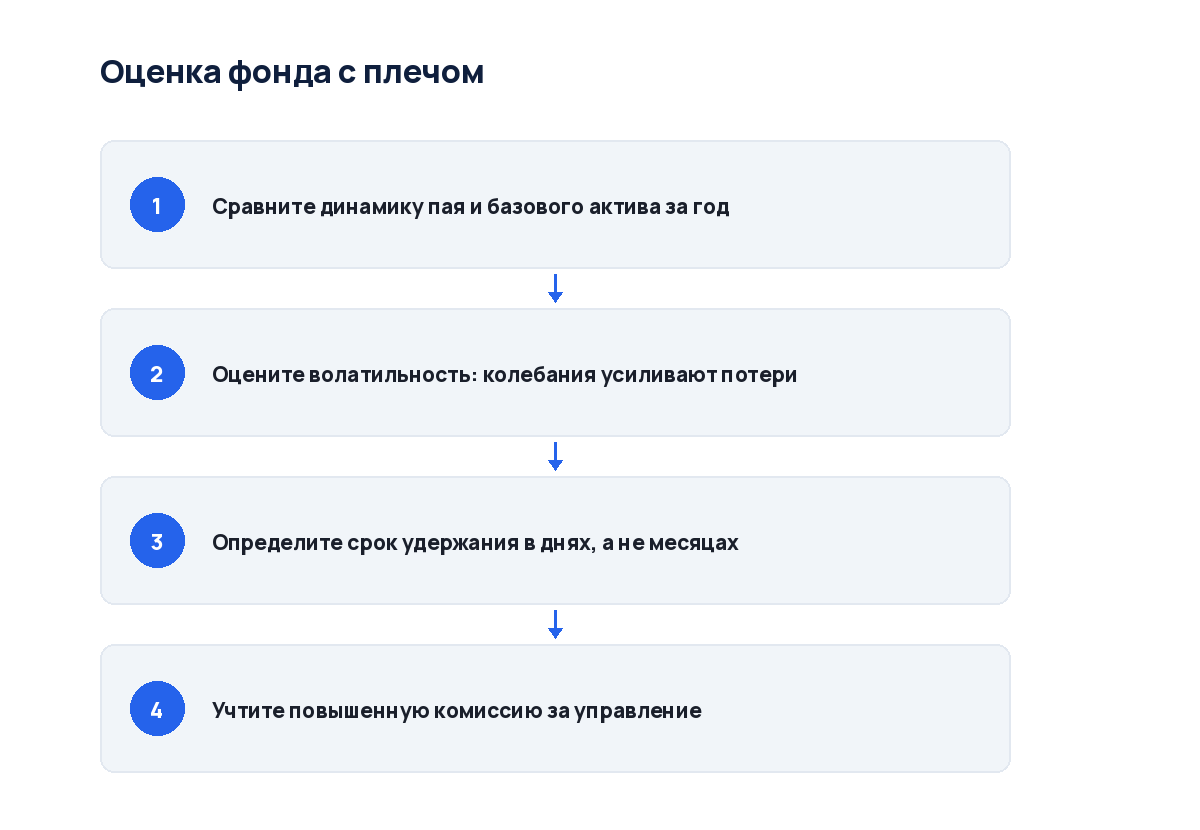
Сравните динамику пая и базового актива за последний год на графике, а расхождение видно сразу и говорит больше любого описания: если базовый актив вырос, а пай отстал или снизился, вы наблюдаете накопленный эффект перебалансировки.
Кому это подходит
Инструмент создавался для краткосрочных направленных ставок с ежедневным контролем позиции. Для долгосрочного удержания или для диверсификации портфеля он не предназначен конструктивно, и использование его в таком качестве регулярно приводит к потерям при верном взгляде на рынок.
Смежные темы разобраны у нас. Вот основные. Общий раздел — биржи, ввод и вывод. Шире — статьи про криптокошельки. Сравнение фондов разбирает материал как сравнить комиссии биржевых фондов, а выбор плеча — статья как выбрать размер плеча.
Вопросы и ответы
Это недостаток конкретных фондов?
Нет, свойство конструкции, одинаковое у всех инструментов такого типа, и эмитенты обычно указывают его в документации прямым текстом, предупреждая о непригодности для длительного удержания, а претензий к добросовестности здесь нет, есть непонимание механики со стороны покупателей.
Можно ли компенсировать этот эффект?
Только сокращением срока удержания. Чем короче период, тем ближе результат к заявленному множителю, при этом попытки усреднять позицию при снижении обычно ухудшают ситуацию, поскольку увеличивают объём, подверженный тому же эффекту.
В чём отличие от позиции с плечом на бирже?
Там плечо фиксировано относительно вашей цены входа и не пересобирается ежедневно, зато существует риск ликвидации, причём в фонде ликвидации нет, но есть постепенная потеря стоимости при колебаниях. Это разные профили риска, а не лучший и худший вариант.
Вердикт
Множитель работает один день, а не весь срок удержания — это главное, что нужно понять до покупки, и при колебаниях стоимость пая снижается даже при возврате базового актива к исходному уровню. Инструмент создан для краткосрочных ставок с ежедневным контролем, и для долгого удержания непригоден конструктивно. Обратные фонды несут тот же эффект в усиленном виде.
Параметры фондов сверяйте напрямую. Сводные рыночные данные и котировки и официальный сайт Банка России дают динамику базовых активов и правовой контекст операций.

Обсуждение
Добавить комментарий