
 82.057
 2.415

Учитывать комиссию мейкера и тейкера при широком спреде нужно вместе с половиной спреда — она и есть главная издержка такой сделки. Рыночная заявка платит половину спреда относительно средней цены плюс тейкерскую ставку. Лимитная заявка внутри спреда не платит ни того, ни другого, но рискует не исполниться. Выбор между ними решается одним порогом: допустимой долей неисполнений.
Какая задача решается учётом комиссии мейкера и тейкера при широком спреде
Тариф измеряется сотыми долями процента. Широкий спред — десятыми. Когда две издержки отличаются на порядок, оптимизировать меньшую бессмысленно, и всё внимание переходит на вторую — тем более что управлять ею можно, а тарифом нет.
Способ измерения спреда стандартизован. ESMA в аналитической статье от 10 апреля 2024 года (ESMA50-524821-3153) считает спред как разность лучшей цены продажи и лучшей цены покупки, поделённую на среднюю цену, и выражает его в базисных пунктах. Там же отмечено, что по активам за пределами двух крупнейших спреды шире, а вменённые издержки торговли заметно выше.
Масштаб эффекта показателен даже на узких спредах. В том же документе приводится расчёт: при цене биткоина около 40 000 долларов на декабрь 2023 года спред в 0,1 базисного пункта даёт издержку круга порядка 40 центов на монету. Умножьте спред в сто раз — получите широкий спред тонкого актива. Издержка умножится так же.
Отсюда предмет решения. Не «мейкер или тейкер», а «исполниться сейчас с потерей половины спреда или ждать внутри спреда с риском остаться без сделки». Вторая величина измеряется долей неисполненных заявок, и её считают по своей истории.
Как считать цену немедленности: шаги с параметрами
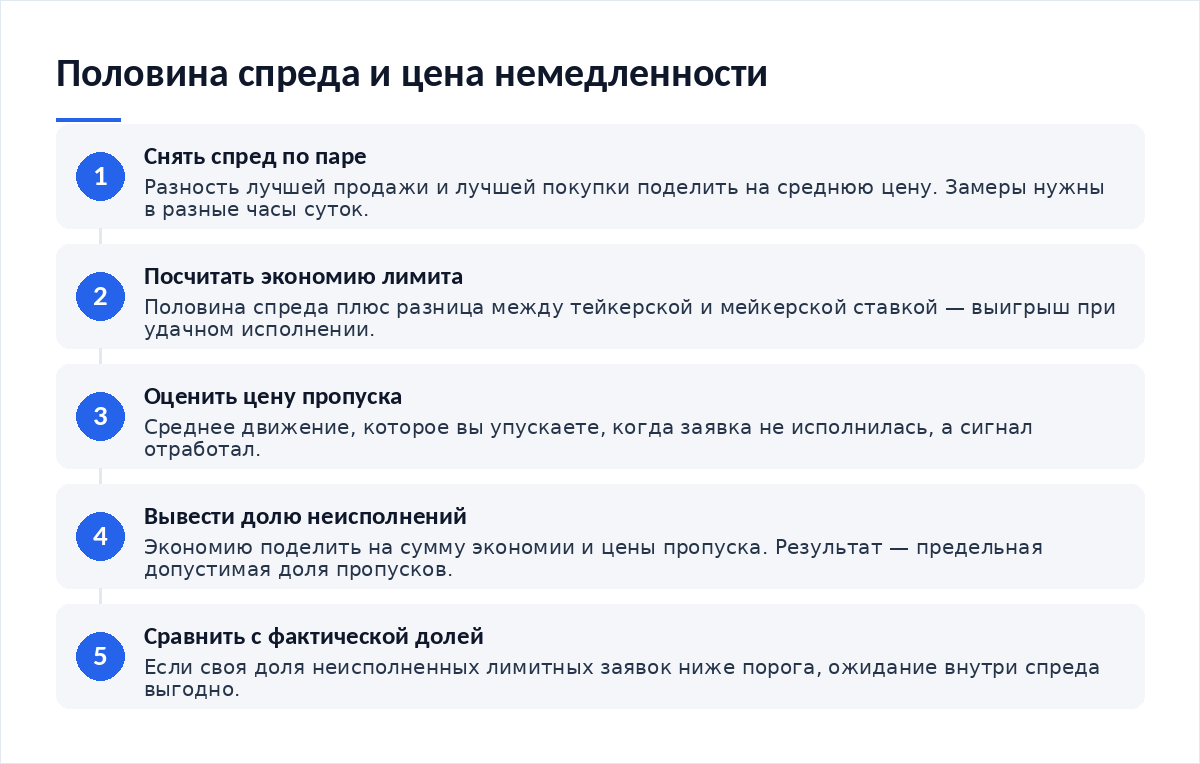
- Снимите спред по своей паре: разность лучшей продажи и лучшей покупки поделите на среднюю цену. Делайте это несколько раз в сутки — спред сильно меняется по часам.
- Посчитайте экономию лимитной заявки: половина спреда плюс разница между тейкерской и мейкерской ставкой. Это выигрыш при удачном исполнении.
- Оцените цену пропуска — движение, которое вы упускаете, когда заявка не исполнилась, а сигнал отработал. Берите среднюю величину по своей истории пропусков.
- Посчитайте порог: экономию поделите на сумму экономии и цены пропуска. Получится предельная доля неисполнений.
- Сравните порог со своей фактической долей неисполненных лимитных заявок. Если фактическая ниже порога, ждать внутри спреда выгодно.
Расчёт на примере суммы
Величины ниже условные и подобраны для арифметики. Спред своей пары измеряйте сами, тариф сверяйте в справочном разделе площадки на дату сделки.
Рыночная заявка: 0,2% половины спреда плюс 0,05% тарифа — издержка 0,25% за сделку, 0,50% за круг.
Лимитная заявка внутри спреда: тариф 0,02%, половина спреда не платится. Экономия против рынка — 0,23% за сделку.
Цена пропуска при условном упущенном движении 0,5%: порог равен 0,23 / (0,23 + 0,5) = 31,5%.
Пока доля неисполненных заявок ниже 31%, ожидание внутри спреда выгоднее. Выше — дешевле брать по рынку.
На сумме 300 000 ₽ разница между двумя способами исполнения круга — 1 380 ₽.
Заметьте, что тариф в этой арифметике почти не участвует. Разница между мейкерской и тейкерской ставкой дала 0,03% из 0,23% экономии — восьмую часть. Остальное принесла половина спреда, о которой в тарифной таблице не написано ничего. Спред решает. Ставка прилагается.
| Ширина спреда по паре | Издержка рыночной заявки за круг | Экономия лимитной заявки за сделку | Предельная доля неисполнений |
|---|---|---|---|
| 0,05% — ликвидная пара, спокойный час | 0,15% за круг с тарифом | 0,055% против рыночной заявки | 9,9% при цене пропуска 0,5% |
| 0,20% — умеренно широкий спред | 0,30% за круг с тарифом | 0,130% против рыночной заявки | 20,6% при цене пропуска 0,5% |
| 0,40% — широкий спред тонкого актива | 0,50% за круг с тарифом | 0,230% против рыночной заявки | 31,5% при цене пропуска 0,5% |
| 1,00% — спред низколиквидной пары | 1,10% за круг с тарифом | 0,530% против рыночной заявки | 51,5% при цене пропуска 0,5% |
Что видно в стакане и как это читать
Широкий спред виден сразу: между лучшей покупкой и лучшей продажей помещается несколько шагов цены, и это пространство пустует. Пустота означает, что никто не готов стоять там заявкой, и причина обычно в риске: поставщики ликвидности расширяют спред тогда, когда не уверены в справедливой цене актива и не хотят оказаться на невыгодной стороне чужой сделки.
Главный наблюдаемый признак — поведение спреда во времени. Если он сужается и расширяется циклично, можно подобрать час с минимальной шириной и переносить сделки туда, экономя больше, чем даст любой тарифный уровень. Если он широк постоянно, ждать нечего. Пара такая по устройству.
Смотрите, перебивают ли вашу заявку. Поставленная внутрь спреда заявка либо остаётся лучшей, либо через секунду оказывается второй — и во втором случае весь расчёт экономии перестаёт работать, поскольку вероятность исполнения падает сразу, цена ожидания растёт, а порог допустимых пропусков, посчитанный минуту назад, оказывается нарушен. На инструментах с узким кругом участников спред ведёт себя особенно неровно, что видно при торговле платиной и палладием через криптобиржу.
Ошибки, из-за которых издержка выходит выше расчётной
- Считают издержку только по тарифу. При широком спреде тариф даёт меньшую часть расходов.
- Берут цену исполнения за ориентир вместо средней цены стакана. Эффективный спред тогда не посчитать.
- Измеряют спред однажды. Суточные колебания ширины бывают кратными.
- Не считают неисполненные заявки. Без этой доли порог сравнивать не с чем.
- Ставят заявку ровно на лучшую цену. Вы оказываетесь в конце очереди на этом уровне и ждёте дольше остальных.
Из редакционной практики: на парах с широким спредом читатели нередко просят совета по выбору площадки с меньшей комиссией, хотя разница в тарифах между площадками измеряется сотыми долями процента, а разница в спредах по той же паре — десятыми. Переезд ради тарифа при широком спреде почти всегда убыточен. У децентрализованных площадок к этой арифметике добавляются сетевые сборы, о чём стоит помнить, разбирая продукты PancakeSwap.
Итог
Разъехавшийся спред переносит центр тяжести издержки с тарифа на выбор способа исполнения. Половина спреда — цена немедленности, и платить её стоит, когда ожидание дороже. Порог считается по трём величинам и даёт конкретную долю в процентах.
- Спред измерен относительно средней цены, а не в единицах котировки
- Замеры спреда сделаны в разные часы суток
- Экономия лимитной заявки посчитана с половиной спреда и разницей ставок
- Цена пропуска оценена по своей истории неисполненных заявок
- Предельная доля неисполнений посчитана и сравнена с фактической
- Заявка ставится внутрь спреда, а не на уже занятую лучшую цену
Частые вопросы
Почему половину спреда считают издержкой, если её никто не списывает?
Потому что рыночная заявка исполняется хуже средней цены стакана ровно на эту величину, и разница остаётся у того, кто стоял заявкой. Деньги уходят так же, как уходят по комиссии, только без строки в отчёте. В надзорных документах такие расходы называют вменёнными издержками торговли.
Где ставить лимитную заявку внутри широкого спреда?
На один шаг цены лучше текущей лучшей цены на вашей стороне: так вы становитесь первым в очереди и получаете максимальную вероятность исполнения при минимальном ухудшении цены. Ставить глубже внутрь спреда выгоднее по цене исполнения, однако вероятность самого исполнения падает тем сильнее, чем дальше вы ушли от лучшей цены, и посчитанный порог допустимых пропусков перестаёт выполняться.
Как измерить цену пропуска?
По своей истории: отмечайте случаи, когда лимитная заявка не исполнилась, а движение состоялось, и записывайте величину этого движения. Среднее за месяц и будет ценой пропуска. Без такой записи порог посчитать нельзя — придётся брать оценку, а она обычно оказывается заниженной.
Стоит ли торговать парой с постоянно широким спредом?
Решение сводится к сравнению: издержка круга на такой паре против вашей средней цели по движению. Если круг забирает больше десятой части цели, запас на ошибку исчезает. Ликвидная пара с худшим тарифом в таких случаях обходится дешевле, и разница бывает кратной, а не процентной.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — опорный разбор устройства площадки и её расходных статей.
- Как настроить сетку заявок — как занять место внутри спреда и не оказаться в конце очереди.
- Как торговать платиной и палладием через криптобиржу — инструменты с неровным и широким спредом.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — случай, когда к спреду добавляются сетевые сборы.
Методика измерения спреда и понятие вменённых издержек торговли приведены в аналитической статье ESMA от 10 апреля 2024 года. Обязанность добиваться наилучшего результата при исполнении заявок закреплена в Регламенте (ЕС) 2023/1114.
Вердикт
Перед нами редкий случай, когда главная издержка сделки нигде не напечатана, а решение о ней принимается каждый раз заново. Половина спреда стоит дороже тарифа на порядок, и платить её имеет смысл лишь тогда, когда ожидание обходится дороже. Посчитайте свой порог по трём числам, и слово «немедленно» перестанет быть бесплатным.
Разборы биржевой механики и свежие данные по рынку выходят в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий