
 82.057
 2.415

Учитывать комиссию мейкера и тейкера с крупной позицией нужно вместе с ценой дробления заявки. Тариф тут вторичен. Крупный объём не влезает в верхние уровни стакана, и выбор сводится к двум издержкам: заплатить проскальзывание сразу одной рыночной заявкой или растянуть исполнение во времени, приняв риск ухода цены. Обе величины считаются заранее, и сравнивать надо их, а не ставки.
Какая задача решается учётом комиссии мейкера и тейкера с крупной позицией
Малый объём живёт в иллюзии бесконечного стакана. Заявка уходит по лучшей цене, тариф определяет издержку, и этого описания достаточно. Крупная позиция ломает картину. Доступного объёма рядом с ценой не хватает, и само исполнение становится событием, влияющим на ту цену, по которой оно идёт, — заявка перестаёт быть наблюдателем рынка и становится его участником, меняющим условия для себя самой.
Масштаб ограничения измерим. ESMA в аналитической статье от 10 апреля 2024 года (ESMA50-524821-3153) измеряет глубину как стоимость стоящих заявок в интервале 2% вокруг средней цены: для двух крупнейших площадок медианная глубина по биткоину в 2023 году составляла 20–25 млн долларов. На мелких площадках показатель заметно ниже. Позиция, незаметная на одной площадке, на другой выбирает треть стакана.
Отсюда предмет расчёта. Не «какая у меня ставка», а «во что обойдётся вход этим объёмом» — и в этой сумме тариф занимает меньшую часть. Решения принимаются о числе частей и паузе между ними.
Тарифные уровни при дроблении не страдают, и это стоит знать заранее. Скидки площадок привязаны к обороту за период, а не к числу сделок, поэтому разбивка одной заявки на двадцать не сдвигает вас на уровень ниже. Оборот тот же. Уровень тот же.
Как считать дробление: шаги с параметрами
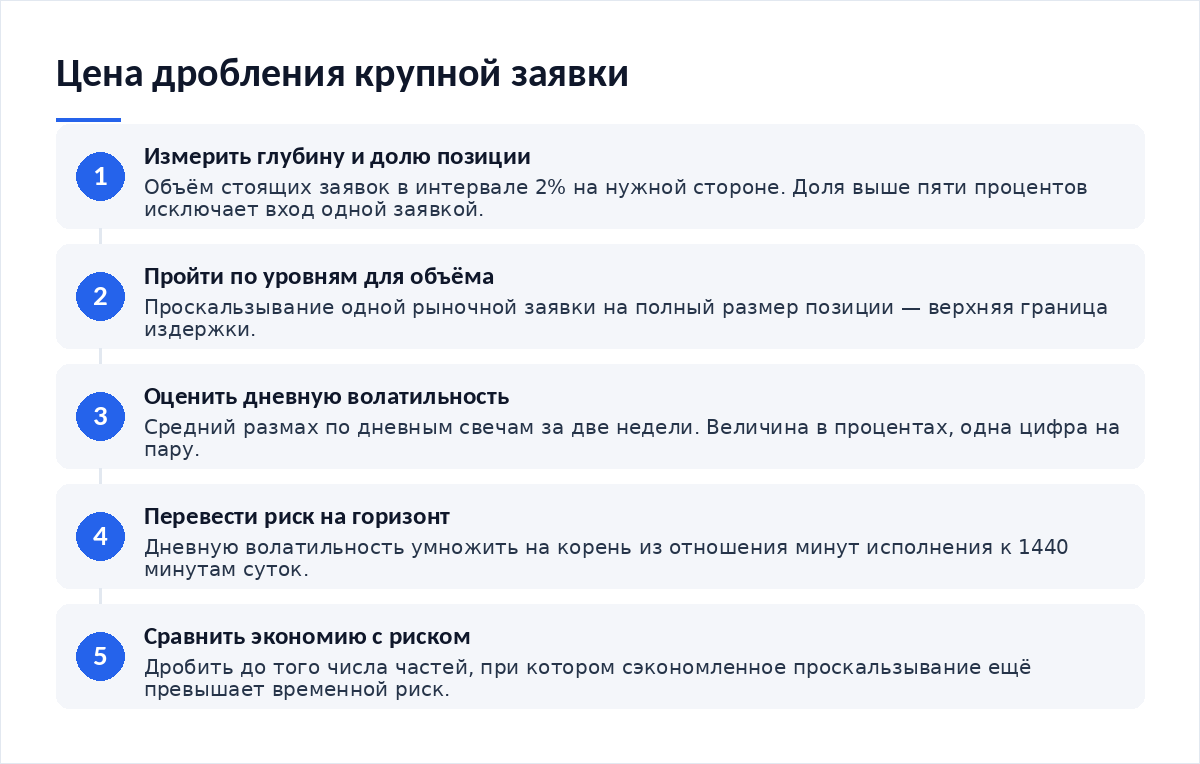
- Измерьте глубину стакана в интервале двух процентов на нужной стороне и поделите на неё размер позиции. Доля выше пяти процентов означает, что одной заявкой входить нельзя.
- Пройдите по уровням стакана для полного объёма и получите проскальзывание одной рыночной заявки. Это верхняя граница издержки, от которой вы отталкиваетесь.
- Оцените дневную волатильность пары в процентах. Подойдёт средний размах за последние две недели, посчитанный по дневным свечам.
- Переведите волатильность на горизонт исполнения: умножьте дневную величину на корень из отношения минут исполнения к 1 440. Получится временной риск дробления.
- Сравните сэкономленное проскальзывание с временным риском. Дробить стоит до того числа частей, при котором экономия ещё превышает риск.
Расчёт на примере суммы
Цифры ниже условные и подобраны для арифметики. Глубину своей пары и тариф площадки сверяйте перед сделкой: и то, и другое меняется.
Одна рыночная заявка: условное проскальзывание 0,80% от суммы, то есть 40 000 ₽. Тариф при ставке 0,05% — 2 500 ₽, в шестнадцать раз меньше.
Пять частей с паузой 3 минуты, время исполнения 15 минут: проскальзывание падает до 0,25%, временной риск равен 3% × √(15/1440) = 0,31%.
Десять частей, время исполнения 30 минут: проскальзывание 0,15%, временной риск 3% × √(30/1440) = 0,43%.
Двадцать частей, время исполнения 60 минут: проскальзывание 0,10%, временной риск 0,61% — дробление перестало окупаться.
Оптимум лежит не на краю. Первые разбиения дают крупную экономию при малом временном риске, затем экономия замедляется и выходит на плато, а риск продолжает расти по корню из времени исполнения, не зная никакого предела. Точка пересечения кривых и есть ответ. Для примера это пять-десять частей.
| Число частей и время исполнения | Остаточное проскальзывание | Временной риск при волатильности 3% | Итог сравнения |
|---|---|---|---|
| 1 часть, исполнение мгновенное | 0,80% от суммы позиции | риска времени нет | Дорого по проскальзыванию, зато без неопределённости |
| 5 частей с паузой 3 минуты, 15 минут | 0,25% от суммы позиции | 0,31% как стандартное отклонение | Экономия 0,55% против риска 0,31% — дробить стоит |
| 10 частей с паузой 3 минуты, 30 минут | 0,15% от суммы позиции | 0,43% как стандартное отклонение | Экономия 0,65% против риска 0,43% — ещё оправдано |
| 20 частей с паузой 3 минуты, 60 минут | 0,10% от суммы позиции | 0,61% как стандартное отклонение | Экономия 0,70% против риска 0,61% — выигрыш исчез |
Что видно в стакане и как это читать
Крупный объём меняет поведение стакана ещё до исполнения. Как только ваша лимитная заявка встаёт заметным объёмом, часть участников подстраивается под неё: кто-то становится на шаг впереди, кто-то снимает свои заявки. Стакан при расчёте был другим. Чем крупнее заявка относительно глубины, тем быстрее он меняется.
Скорость восстановления уровней — главный наблюдаемый параметр для выбора паузы. Снимите одну часть объёма и засеките, через сколько секунд плотность уровней вернулась к прежней. Это время с запасом и есть пауза. Брать короче бессмысленно: части последовательно снимут те же самые уровни, которые сняла бы одна крупная заявка, и вы получите её проскальзывание, потратив вдобавок полчаса на имитацию аккуратного исполнения.
Отдельно смотрите на вторую сторону. Крупный вход на тонком рынке оставляет след, который виден всем, и выход таким же объёмом придётся планировать заранее — а он идёт по другой стороне стакана, где глубина может быть иной. Расхождения между площадками в такие моменты усиливаются, и проверять их полезно тем же способом, что описан в разборе, как сравнить биржевую и ончейн-цену токена.
Ошибки, из-за которых дробление не помогает
- Дробят без паузы. Части уходят подряд через те же уровни, экономии нет, время потрачено.
- Выбирают число частей по кругу, а не по расчёту. Двадцать частей вместо пяти добавляют риск, не добавляя выигрыша.
- Считают проскальзывание по видимой лучшей цене. Проход по уровням даёт другую цифру, и разница бывает кратной.
- Боятся потерять тарифный уровень. Дробление увеличивает число сделок, а не оборот, так что уровень остаётся прежним.
- Полагаются на скрытую заявку как на мейкерскую. Правило тарификации надо проверять, а не предполагать.
Из редакционной практики: крупные позиции чаще страдают не от входа, а от незапланированного выхода. Вход считали и дробили. На выходе потребовалась срочность, и весь объём ушёл одной рыночной заявкой по худшей из доступных цен, обнулив всю экономию, добытую аккуратным дроблением при входе. Планировать надо оба конца, причём выход — в условиях тонкого стакана, а не текущего. Механика принудительных закрытий, когда выбора не остаётся совсем, разобрана отдельно: как работают страховой фонд и автоматическое сокращение позиций на бирже.
Итог
Крупная позиция переносит разговор с тарифа на исполнение. Ставка остаётся в расчёте мелким слагаемым. Решают два других: проскальзывание и временной риск. Оба считаются по наблюдаемым величинам, и у задачи есть оптимум.
- Доля позиции в глубине стакана посчитана по нужной стороне
- Проскальзывание получено проходом по уровням, а не оценкой на глаз
- Дневная волатильность пары измерена за последние две недели
- Временной риск переведён на горизонт исполнения через корень из времени
- Пауза между частями подобрана по времени восстановления стакана
- Выход спланирован отдельно, в расчёте на тонкий стакан
Частые вопросы
Сколько частей оптимально для крупной заявки?
Столько, при котором экономия на проскальзывании ещё превышает временной риск. Для условий нашего примера это пять-десять частей, но цифра зависит от глубины стакана и волатильности пары, а они меняются ежедневно. Считайте перед каждой крупной сделкой: расчёт занимает пару минут и даёт конкретное число.
Теряется ли тарифная скидка при дроблении?
Нет, если скидка привязана к обороту за период. Разбивка одной заявки на двадцать сохраняет тот же оборот и тот же тарифный уровень, увеличивая лишь число строк в выгрузке. Проверьте формулировку условий у своей площадки: встречаются уровни, завязанные на иные показатели, и тогда ответ может отличаться.
Выгодно ли распределять объём между площадками?
По проскальзыванию — да, вы задействуете две глубины вместо одной. Взамен появляются расходы на перевод средств между площадками, разные тарифные уровни по обороту на каждой из них и необходимость следить за двумя стаканами одновременно в момент исполнения. Сопоставьте экономию с этими расходами на своём типовом объёме: при позициях в пределах нескольких процентов глубины выигрыш обычно не покрывает хлопот.
Можно ли обойтись лимитными заявками без дробления?
Крупная лимитная заявка целиком — это сигнал для рынка и приглашение встать на шаг впереди вас. Исполнение растянется, а цена может уйти, не затронув заявку вовсе. Скрытый показ части объёма решает половину проблемы, однако тарифицируется он на большинстве площадок по тейкерской ставке, и это обстоятельство придётся заложить в расчёт заранее, до отправки первой части.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — опорный разбор того, что происходит с крупной позицией без права выбора.
- Как настроить сетку заявок — техника распределения объёма по уровням вместо одной заявки.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — проверка расхождений между площадками при крупном объёме.
- Какие традиционные активы можно торговать на криптобирже — смежный кластер, где глубина стакана устроена иначе.
Методика измерения глубины и данные по ликвидности крупнейших площадок приведены в аналитической статье ESMA от 10 апреля 2024 года. Оценки спредов и издержек спотового рынка — в рабочей статье Банка международных расчётов № 1087.
Вердикт
С крупной позицией спор о десятых долях тарифа выглядит странно: рядом стоит статья расходов в десятки раз крупнее, и управляется она расчётом, а не выбором площадки. Посчитайте один раз экономию на проскальзывании против корня из времени исполнения — число частей перестанет быть делом вкуса. И планируйте выход в тот же день, когда планируете вход.
Разборы биржевой механики и свежие данные по рынку выходят в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий