
 82.057
 2.415

Учитывать комиссию мейкера и тейкера на дневном таймфрейме нужно в годовом измерении, а не в расчёте на сделку. Редкая торговля делает ставку за круг малозначимой. Значение приобретают две другие величины: оборачиваемость депозита за год и стоимость удержания позиции за дни, проведённые в рынке. Вторая на дневных дистанциях обгоняет комиссию в разы, и считать надо её.
Какая задача решается учётом комиссии мейкера и тейкера на дневном таймфрейме
Ставка за сделку — неудобная единица измерения. О годовой стоимости торговли она молчит. Умалчивает она и о частоте, из-за чего два трейдера с одинаковым тарифом платят за год совершенно разные деньги, и разница между ними определяется не качеством исполнения заявок, а числом кругов за период. Частота важнее ставки.
На дневном таймфрейме кругов немного. Три-четыре позиции в месяц — обычный режим, и каждая держится от нескольких дней до нескольких недель, из-за чего годовая нагрузка от комиссий измеряется единицами процентов, а не десятыми долями, и сопоставлять её приходится с годовой доходностью стратегии. Иначе цифра обманывает.
Рядом стоит вторая статья, о которой на коротких дистанциях не вспоминают. Удержание позиции с использованием заёмных средств стоит денег каждый день, и плата эта начисляется независимо от того, торгуете вы или ждёте. Через несколько суток она перекрывает издержку круга целиком. Дальше — только растёт.
Величины спредов и прямых издержек на спотовом рынке невелики: по оценке Банка международных расчётов в рабочей статье № 1087 (BIS Working Papers, 2023), спред по спотовому биткоину на большинстве крипто-площадок держится ниже 0,2%. Именно поэтому на длинных дистанциях решает не он. Решает время в позиции.
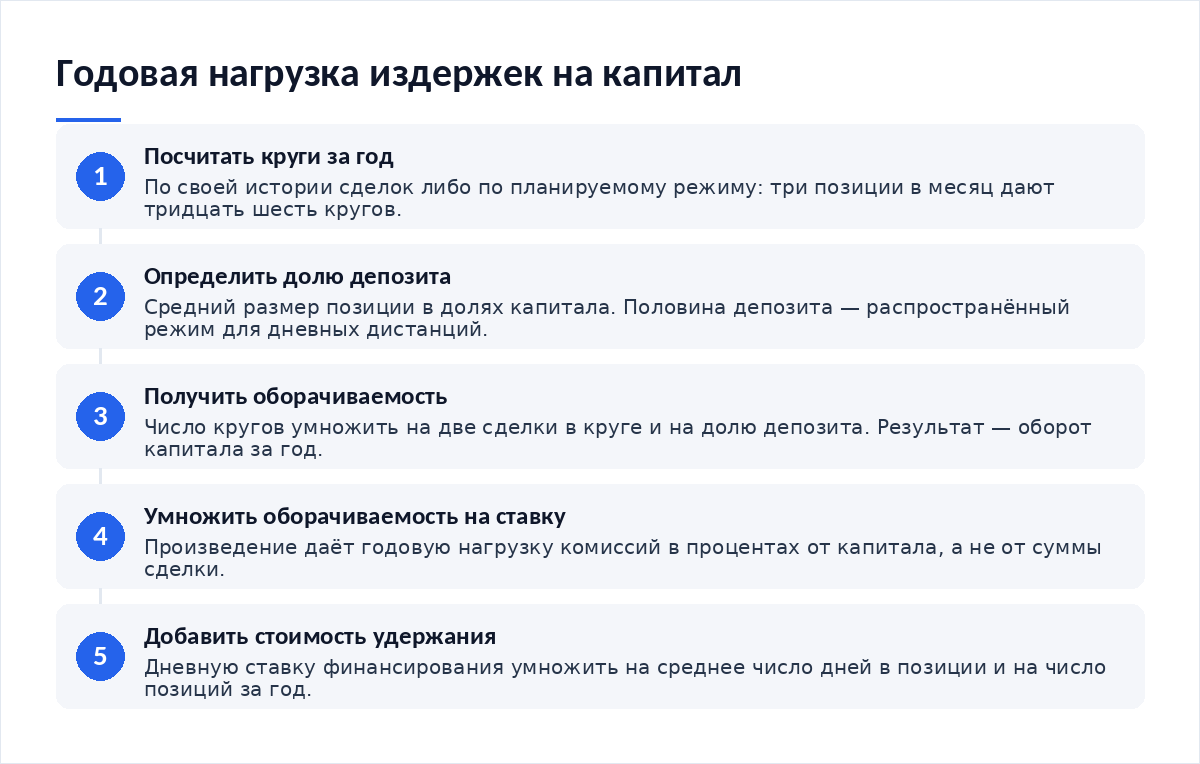
Как считать годовую нагрузку: шаги с параметрами
- Посчитайте число кругов за год по своей истории. Для нового режима возьмите планируемое: три позиции в месяц дают тридцать шесть кругов.
- Определите средний размер позиции в долях депозита. Половина капитала на позицию — распространённый режим для дневных дистанций.
- Перемножьте: число кругов × две сделки в круге × долю депозита. Получится оборачиваемость капитала за год.
- Умножьте оборачиваемость на свою ставку. Результат — годовая нагрузка комиссий в процентах от капитала.
- Отдельно посчитайте стоимость удержания: дневную ставку финансирования умножьте на среднее число дней в позиции и на число позиций за год.
Расчёт на примере суммы
Ставки ниже условные и нужны арифметике. Тариф и ставку финансирования своей площадки сверяйте в справочном разделе на дату сделки.
Оборачиваемость за год: 36 кругов × 2 сделки × 0,5 = 36 оборотов капитала. Годовая нагрузка комиссий — 36 × 0,05% = 1,8%, то есть 18 000 ₽.
Издержка одного круга при этом ничтожна: 0,10% от половины депозита — 500 ₽, половина процента от результата хорошей сделки.
Удержание: условная ставка финансирования 0,01% за восемь часов даёт 0,03% в сутки. Позиция на 14 дней стоит 0,42% от суммы позиции — вчетверо больше издержки круга.
Порог равенства: удержание догоняет круг через 3,3 суток. Дальше оно доминирует.
Последняя строка переворачивает приоритеты. Выбор между мейкерской и тейкерской заявкой на дневной дистанции меняет результат на сотые доли процента, а решение держать позицию лишнюю неделю — на десятые. Оптимизировать стоит то, что весит больше.
| Режим торговли за год | Оборачиваемость капитала | Годовая нагрузка при ставке 0,05% | Что в этом режиме главное |
|---|---|---|---|
| Удержание без сделок, один вход за год | 1 оборот капитала | 0,05% от капитала за год | Издержки не значимы, значима стоимость удержания |
| Дневной таймфрейм, 36 кругов половиной депозита | 36 оборотов капитала | 1,8% от капитала за год | Комиссия сопоставима с платой за управление фондом |
| Активный дневной режим, 100 кругов полным депозитом | 200 оборотов капитала | 10% от капитала за год | Издержка становится отдельной статьёй бюджета |
| Внутридневная торговля, 1 000 кругов полным депозитом | 2 000 оборотов капитала | 100% от капитала за год | Тариф определяет выживание стратегии целиком |
Что видно в стакане и как это читать
Дневной таймфрейм даёт роскошь, недоступную внутри дня: время. Входить можно лимитной заявкой и ждать исполнения часами, не теряя смысла сделки, поскольку уровень входа задан дневным графиком, а не минутным шумом, который к вечеру о себе не напомнит. Доля мейкерских исполнений приближается к единице.
В стакане при этом смотрят не на плотность уровней, а на расстояние до них. Заявка, выставленная на дневной уровень, способна висеть сутки и исполниться в момент всплеска, когда ликвидность на вашей стороне появится сама — это лучший из возможных сценариев, поскольку вы получаете мейкерскую ставку на объёме, который в спокойный час снять не удалось бы.
Один риск здесь есть. Заявка, стоящая сутками, исполняется в момент движения, не всегда вам приятного: сработала она потому, что цена дошла, а дошла она по причине, которой при постановке не было. Проверяйте, не изменился ли контекст. Длительное удержание инструментов с внутренней механикой — отдельный сюжет, он разобран в материале о том, как устроены биржевые фонды с плечом.
Ошибки, из-за которых годовая нагрузка оказывается выше расчётной
- Считают издержку в расчёте на сделку. Цифра выходит безобидной, и о годовой сумме не задумываются.
- Пропускают стоимость удержания. На двухнедельной позиции она вчетверо больше комиссии круга.
- Берут оборачиваемость по числу сделок, не поправляя на долю депозита. Позиция в четверть капитала и позиция в полный капитал дают разный оборот.
- Сравнивают нагрузку с движением одной сделки. Сравнивать её надо с годовой доходностью стратегии.
- Не замечают дробления. Набор позиции в четыре приёма удваивает оборачиваемость на входе.
Из редакционной практики: трейдеры, перешедшие с минутных графиков на дневные, обычно ждут снижения издержек и получают его — но не в тех пропорциях, на которые рассчитывали. Комиссия падает кратно. На её место приходит плата за удержание, которой в прежнем режиме не было вовсе, и суммарная годовая нагрузка на капитал меняется заметно меньше, чем обещают сторонники длинных дистанций. Схожий эффект постепенного накопления расходов виден и у алгоритмов усреднения, где каждый долив растягивает срок удержания.
Итог
Переход на длинные дистанции не удешевляет торговлю автоматически. Он меняет состав издержек: комиссия уходит на второй план, стоимость удержания выходит на первый. Единица измерения для такого режима — проценты от капитала за год.
- Число кругов за год посчитано по истории, а не по ощущению
- Средняя доля депозита в позиции учтена при расчёте оборота
- Годовая нагрузка комиссий получена умножением оборачиваемости на ставку
- Стоимость удержания посчитана по дням в позиции отдельной строкой
- Порог, где удержание догоняет круг, известен в сутках
- Нагрузка сопоставлена с годовой доходностью стратегии
Частые вопросы
Какая годовая нагрузка считается приемлемой?
Ориентир даёт сравнение с платой за управление в коллективных инструментах: доли процента воспринимаются как норма, единицы процентов требуют обоснования доходностью. Если издержки забирают больше десятой части вашей годовой доходности, режим стоит пересмотреть — либо в сторону меньшей частоты, либо в сторону более крупных целей по движению.
Нужно ли на дневном таймфрейме гнаться за мейкерской ставкой?
Гнаться не нужно, а получать её удобно: дневной режим сам даёт время ждать исполнения лимитной заявки. Выигрыш при этом измеряется сотыми долями процента на круг и в годовой нагрузке почти не виден. Усилия разумнее направить на сокращение числа дней в позиции, если позиция удерживается с плечом.
Как учитывать стоимость удержания на спотовом рынке?
Прямой платы за удержание спотовой позиции без заёмных средств нет: актив лежит на балансе и ничего не стоит. Остаётся альтернативная стоимость капитала, которую каждый оценивает сам. В расчёт годовой нагрузки по издержкам она не входит, поскольку площадка её не списывает.
Меняется ли тарифный уровень при редкой торговле?
Да, и обычно не в вашу пользу. Уровни привязаны к обороту за период, а редкая торговля даёт малый оборот и базовую ставку. Это ещё одна причина считать в годовом измерении: при тридцати шести кругах разница между базовым и продвинутым уровнем даёт меньше процента нагрузки.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — опорный разбор расходных статей площадки при длительном удержании.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — смежный кластер о годовой нагрузке издержек.
- Какие традиционные активы можно торговать на криптобирже — инструменты с иной стоимостью удержания.
- Как настроить бот усреднения — почему автоматический долив растягивает срок удержания.
Оценки спредов и прямых издержек спотового рынка приведены в рабочей статье Банка международных расчётов № 1087. Обязанность раскрывать условия обслуживания и политику исполнения заявок закреплена в Регламенте (ЕС) 2023/1114, требования которого к поставщикам услуг применяются с 30 декабря 2024 года.
Вердикт
Смену графиков на дневные продают как способ сэкономить на комиссиях, и экономия достижима — но только в спотовом режиме без заёмных средств. С плечом вы меняете частую мелкую издержку на ежедневную плату, которая капает, пока вы ждёте разворота. Посчитайте свой порог в сутках: после него комиссия перестаёт быть вашей главной статьёй расходов.
Разборы биржевой механики и свежие данные по рынку выходят в нашем Telegram-канале Cryptium.


Обсуждение
Добавить комментарий