
 82.921
 2.443

Как учитывать криптоактивы в бухгалтерии компании на конкретном примере: по одной партии возникают три записи — признание при покупке, переоценка на отчётную дату и выбытие при продаже. Первая и третья дают налоговый результат, вторая не даёт его вовсе: переоценка меняет бухгалтерскую прибыль, но в налоговую базу не попадает. Три записи по одной партии разбираются быстрее общей методики: на сквозном примере видно, где учёт и налог расходятся.
Что изменилось и с какой даты
Стандарта по цифровой валюте нет до сих пор. Ни федеральные стандарты бухгалтерского учёта, ни международные отдельного документа по ней не содержат, поэтому подход организация разрабатывает сама и закрепляет в учётной политике.
Ориентир появился в конце 2025 года. Рекомендация Р-177/2025-КпР «Цифровая валюта», принятая Комитетом по рекомендациям фонда «НРБУ „БМЦ“» 4 декабря 2025 года, предлагает признавать цифровую валюту активом и оценивать её по справедливой стоимости — первоначально и на каждую отчётную дату. Документ рекомендательный, не обязательный.
Правовая рамка операций заработала позже. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу 1 сентября 2026 года; статья 56 отнесла часть норм к 1 июля и 1 сентября 2027 года.
Кого норма касается, а кого нет
Рекомендация адресована организациям, составляющим отчётность по российским правилам. Кредитные организации ведут учёт по собственным нормам Банка России: проект указания о порядке отражения операций с цифровыми валютами на их счетах по состоянию на 7 августа 2026 года оставался проектом, и подтверждения о принятии редакция не нашла. Для обычной компании это значит одно. Опираться придётся на учётную политику.
Как учитывать криптоактивы в бухгалтерии компании на конкретном примере: три записи по одной партии
Партия одна, записей три. Налог возникает только в двух из них.
| Событие | Бухгалтерский учёт по рекомендации Р-177 | Налоговый учёт по статье 282.3 НК РФ | Что расходится |
|---|---|---|---|
| Приобретение партии за деньги | Признание актива по справедливой стоимости на дату признания | Формируется стоимость приобретения, расхода пока нет | Если цена сделки отличается от котировки, бухгалтерский результат возникает сразу |
| Отчётная дата, курс вырос | Дооценка до котировки, прирост в доходы периода | Переоценка не производится, пункт 6 статьи 282.3 НК РФ | Бухгалтерская прибыль есть, налоговой базы нет |
| Отчётная дата, курс упал | Уценка до котировки, снижение относится на расходы периода | Налоговая база не меняется, убыток не признаётся | Убыток в отчётности появляется раньше, чем в декларации |
| Продажа части партии | Списание балансовой стоимости, результат от выбытия | Доход от реализации минус стоимость выбывшего объёма по выбранному методу | Списывается разная величина: переоценённая и историческая |
| Выбор метода списания | Определяется учётной политикой по бухгалтерскому учёту | ФИФО или по стоимости единицы, закрепляется в налоговой учётной политике | Методы в двух политиках могут не совпадать, и это допустимо |
Как считается база: разбор на цифрах
Доход от продажи считают не по одной цифре договора. Пункт 2 статьи 282.3 НК РФ привязывает доход к рыночной котировке, а при реализации учитывается фактическая цена, но не ниже котировки, уменьшенной на двадцать процентов.
Инфраструктура для легальных сделок пока узкая. На 6 октября 2026 года, по сообщению Банка России, в реестры включены пять цифровых депозитариев и четыре организации, осуществляющие обмен цифровых валют.
Порядок действий по шагам
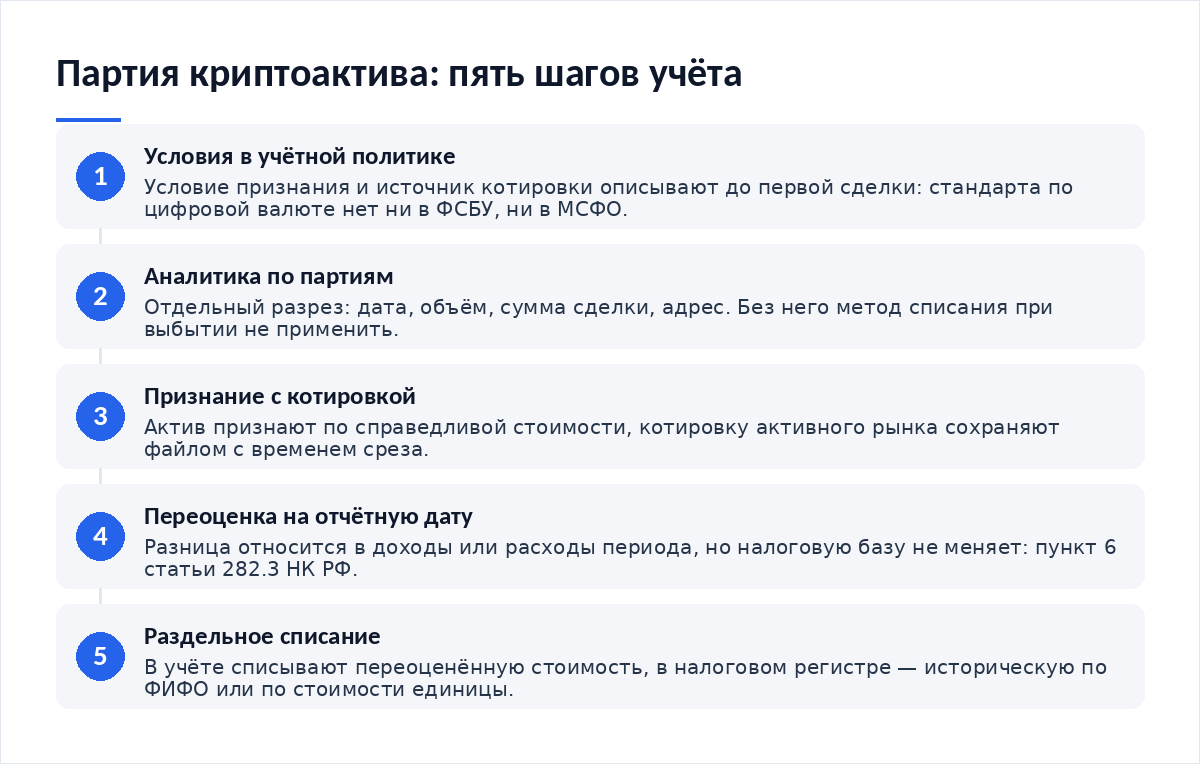
- Опишите в учётной политике условие признания и источник котировки. Без этого пункта остальное повиснет.
- Заведите отдельный аналитический разрез по партиям: дата, объём, сумма сделки, адрес.
- Признайте актив и сохраните котировку на дату признания файлом.
- На отчётную дату переоцените и отразите разницу в доходах или расходах периода.
- При выбытии спишите балансовую стоимость в учёте и историческую — в налоговом регистре.
Документы и подтверждения, которые нужно собрать
- Выписка оператора по операции с датой, объёмом и суммой расчётов.
- Банковская платёжка на ту же дату и ту же сумму.
- Снимок котировки активного рынка с указанием времени среза.
- Расчёт переоценки и расчёт списания при выбытии — два отдельных документа.
Текст рекомендации опубликован на сайте Бухгалтерского методологического центра в разделе рекомендации Р-177/2025-КпР, а налоговую сторону разбирает обзор юридической практики о налогообложении цифровых валют. Сжатый порядок действий описан в материале как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез.
Что будет при нарушении
Расхождение двух учётов само нарушением не является. Нарушение возникает, когда налоговая база построена на бухгалтерской прибыли с переоценкой: пункт 6 статьи 282.3 НК РФ её не признаёт, и база оказывается завышенной или заниженной без оснований.
Спорные места и чего в законе нет
Рекомендация работает не всегда. Она требует определения справедливой стоимости по исходным данным Уровня 1 — котировкам активных рынков. Для активов без таких котировок порядок остаётся открытым, и единого ответа редакция не нашла.
Второе. Рекомендация прямо исключает применение ФСБУ 14/2022 и МСФО (IAS) 38: цифровая валюта не учитывается как нематериальный актив. Сопоставление подходов разобрано отдельно — как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой.
Третье. Конкретных счетов плана счетов рекомендация не называет — только коды строк баланса 1190 для внеоборотных и 1260 для оборотных активов. Выбор синтетического счёта остаётся за организацией.
Частые вопросы
Нужно ли переоценивать, если до продажи остался месяц?
Если между покупкой и продажей попала отчётная дата — да, при подходе по справедливой стоимости. Срок владения рекомендацию не отменяет. На налог это не влияет: база возникнет один раз при выбытии, а переоценка пройдёт только по бухгалтерскому результату периода.
Можно ли взять одинаковый метод списания в двух учётах?
Можно, и так удобнее сверять регистры. Налоговый кодекс допускает ФИФО или списание по стоимости единицы, выбор закрепляют в учётной политике для налогообложения. Совпадение методов сокращает число разниц, но не убирает главную — она возникает из переоценки, а не из метода.
Обязана ли компания применять рекомендацию Р-177?
Нет. Документ принят негосударственным регулятором и носит рекомендательный характер. Обязанность другая: закрепить выбранный способ учёта в учётной политике и применять его последовательно. Рекомендация удобна тем, что даёт готовую аргументацию перед аудитором.
Где в балансе показывать партию?
По коду 1190, если актив удерживается долго, или по коду 1260 при обороте в пределах года. Рекомендация допускает две статьи одновременно и привязывает выбор к критерию существенности. Конкретный счёт учёта организация определяет сама и описывает в учётной политике.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез. Минимальный набор действий.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой. Сопоставление подходов.
- Как подтвердить расходы на покупку актива, когда времени в обрез. Первичка по сделке.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Раскрытия на практике.
Вердикт
Сквозной пример полезнее методички: он показывает, что переоценка живёт только в отчётности, а налог — только на входе и выходе партии. Держите два регистра с первого дня, а не разделяйте их потом задним числом. В обращениях читателей главная ошибка не в выборе счёта, а в попытке посчитать налог от бухгалтерской прибыли. Котировку сохраняйте файлом. Расчёт, который нельзя повторить, не защищает ничего.
Разборы норм и документы регулятора — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий