
 82.921
 2.443

Учитывать криптоактивы в бухгалтерии компании, если раньше вы этого не делали, начинают с выбора точки входа в учёт. Вариантов три: идти вперёд от первой операции, идти назад от остатка на дату или поставить отсечку и принять актив к учёту сегодняшним днём. Выбор определяет объём работы и состав доказательств. Решение фиксируют в учётной политике до первой проводки, иначе придётся переделывать.
Что изменилось и с какой даты
Повод закрыть пробел появился не вчера. Федеральный закон от 29 ноября 2024 года № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл статью 282.3 Налогового кодекса — текст опубликован в сообщении о подписании закона. С 2025 года компании считают налог на прибыль по ставке 25%, а майнерам закрыты упрощённая система, патент и налог на профессиональный доход.
Второй сдвиг отраслевой. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» ввёл реестры Банка России, и на 6 октября 2026 года в них внесены пять цифровых депозитариев и четыре организации обмена цифровых валют. Работа через участника реестра меняет качество первичных документов: такой контрагент обязан соблюдать правила совершения и учёта сделок.
Для компании, которая входит в учёт впервые, это рабочее обстоятельство. Новые операции документируются лучше старых. Отсюда и соблазн отсечки.
Кого норма касается, а кого нет
Касается организации, у которой актив уже есть: куплен давно на корпоративные средства, получен как оплата по контракту, добыт собственным оборудованием или оставлен на адресе после расчётов с подрядчиком. Касается компании, которая принимала цифровую валюту по внешнеторговому контракту и не отражала её нигде, кроме переписки. Не касается тех, у кого операций не было: отсутствие актива не требует политики.
Отдельный случай — активы на личных адресах сотрудников, которые по факту служили компании. Здесь сначала решается вопрос права распоряжения, и только потом бухгалтерский. Передавать такое в учёт без документального оформления перехода бессмысленно: расход у компании не примут, а доход у сотрудника спросят, и обе претензии придут по разным адресам в разное время.
Три точки входа в учёт и чем каждая обходится
Разница между сценариями не в бухгалтерской технике, а в том, сколько прошлого вы берётесь доказать. Ретроспектива даёт правильную стоимость приобретения и съедает недели. Отсечка экономит недели и оставляет открытым вопрос расходов. Комбинация обычно оказывается рабочей, но её тоже нужно описать заранее.
| Сценарий входа | Что требует собрать | Чем рискует | Когда уместен |
|---|---|---|---|
| Вперёд от первой операции | Полную историю по всем адресам и площадкам с даты первой покупки | Выгрузки за давние периоды могут быть недоступны у площадки | Операций немного, источники живы, суммы существенные |
| Назад от остатка на дату | Остаток по каждому адресу и документы на стоимость приобретения этих единиц | Часть остатка останется без подтверждённого расхода | История длинная, но крупные покупки документированы |
| Отсечка на дату входа | Котировку на дату, подтверждение контроля над адресом, пояснение о происхождении | Расход по прошлым приобретениям заявить будет нечем | Суммы небольшие, источники недоступны, нужен быстрый старт |
| Отсечка плюс ретроспектива по крупным | Отсечку по всему портфелю и полную историю по операциям выше порога | Требует критерия отбора, который придётся защищать | Портфель смешанный: несколько крупных сделок и много мелких |
Как считается база: разбор на цифрах
Условный пример для порядка счёта. Компания входит в учёт по остатку: на адресе числится актив, документы подтверждают покупку на 800 000 рублей, остальная часть досталась без подтверждения. При продаже всего объёма за 1 500 000 рублей расход будет заявлен лишь на подтверждённые 800 000 рублей, и налоговая база окажется заметно больше, чем вышла бы при полной ретроспективе с документами по каждой покупке.
Вывод из арифметики один. Стоимость восстановления истории сравнивают не с нулём, а с разницей в налоге, и считают до того, как выбран сценарий. Иначе экономия часов превращается в переплату.
Порядок действий по шагам
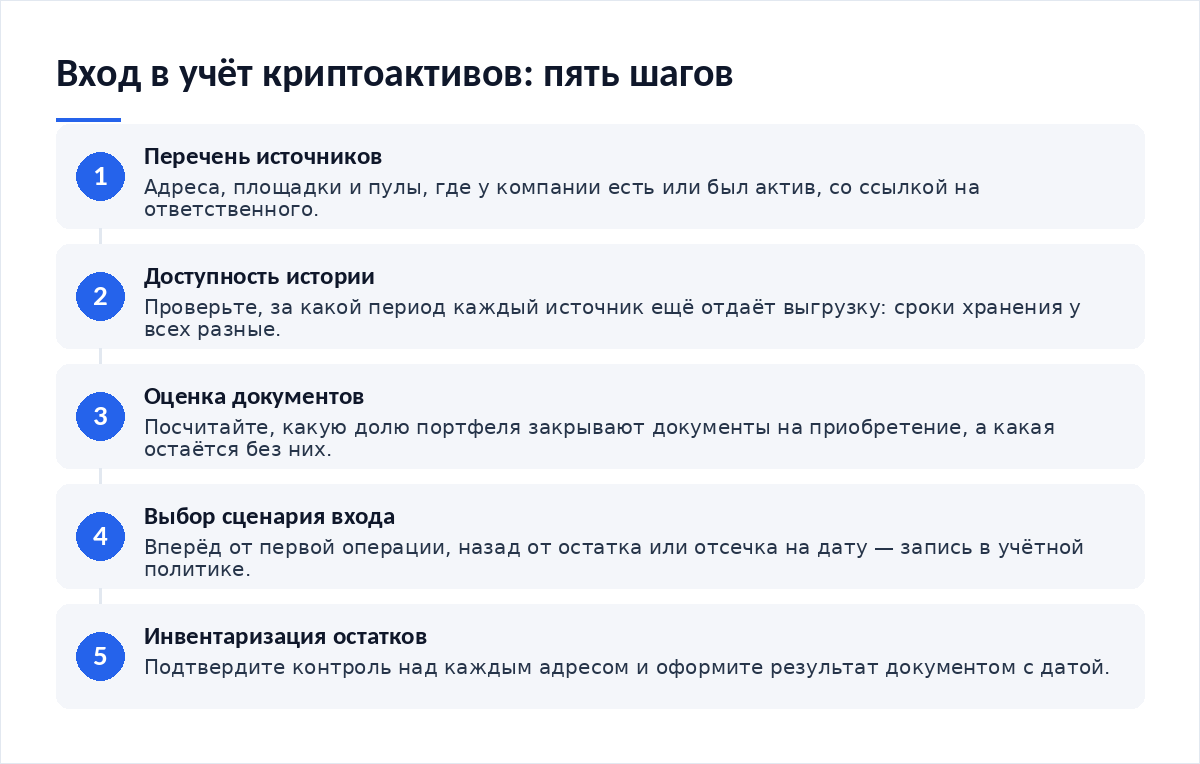
- Составьте перечень адресов, площадок и пулов, где у компании есть или был актив.
- Проверьте доступность истории по каждому источнику. Срок хранения у всех разный.
- Посчитайте, какую часть портфеля закрывают документы на приобретение.
- Выберите сценарий входа и запишите его в учётную политику с датой утверждения.
- Проведите инвентаризацию остатков и подтвердите контроль над каждым адресом.
- Опишите в пояснениях, что осталось за точкой входа и почему.
Документы и подтверждения, которые нужно собрать
- Учётная политика с разделом о цифровых активах и выбранной точкой входа
- Приказ о проведении инвентаризации и её результаты по каждому адресу
- Подтверждение права распоряжения: доступ к адресу или договор с депозитарием
- Документы на приобретение по той части портфеля, которую они закрывают
- Выгрузки с площадок за доступные периоды и журнал их получения
- Пояснительная записка о том, что осталось вне ретроспективы
Состав выгрузок у источников отличается, и часть полей придётся восстанавливать по смыслу. Тут помогает сравнение подходов: разбор о том, как собрать историю операций для отчётности, показывает, где ручная сборка дешевле автоматической.
Что будет при нарушении
Претензии приходят по трём линиям. Расходы без документов — отказ в принятии. Доход, признанный не в том периоде, — пени и уточнённая декларация. Актив, не подтверждённый инвентаризацией, — сомнение в самом факте владения. Как собирать подтверждения расходов в сжатые сроки, разобрано в материале о том, как подтвердить расходы на покупку актива.
Спорные места и чего в законе нет
Первое. Нормативного порядка «входа в учёт задним числом» нет: решение остаётся за компанией и живёт в учётной политике. Второе. Отдельного стандарта бухгалтерского учёта криптоактивов тоже нет, на практике применяют действующие федеральные стандарты, включая ФСБУ 5/2019 для активов, предназначенных к продаже. Третье. Статьи 214.12 и 226.3 Налогового кодекса о налоговых агентах по операциям с цифровой валютой на 14 октября 2026 года остаются проектом после первого чтения, а не работающей нормой; запрет переноса убытка — тоже проект.
Ещё одно уточнение для тех, кто переносит логику с личного портфеля. Цифровая валюта исключена из имущественного вычета в 250 000 рублей по статье 220 Налогового кодекса, и освобождение по сроку владения к ней не применяется. Корпоративный и личный контуры считаются по-разному; как первый выглядит при нехватке времени, показано в разборе о том, как учитывать криптоактивы в бухгалтерии компании. Практический комментарий юристов к налогообложению добычи — в разборе правил обложения майнинговых доходов.
Частые вопросы
Можно ли начать учёт с текущей даты и не трогать прошлое?
Можно, если прошлое описано в пояснениях, а не замолчано. Отсечка решает задачу старта и оставляет открытым вопрос расхода: по активам, купленным до неё, подтверждать стоимость приобретения будет нечем. Для небольших сумм такой обмен оправдан. Для крупных сначала считают разницу в налоге между двумя сценариями и сравнивают её с часами, которые уйдут на восстановление истории по каждому источнику.
Как подтвердить, что адрес принадлежит компании?
Через контроль, а не через заявление. Рабочие способы — подписанное сообщение с адреса, тестовый перевод известной суммы, договор с цифровым депозитарием об учёте прав. Результат оформляют документом инвентаризации с датой. Без этого шага актив в регистрах выглядит записью без основания.
Нужна ли инвентаризация, если актив один?
Нужна. Инвентаризация фиксирует не количество позиций, а факт владения на дату и соответствие регистров фактическому состоянию адресов. Один адрес проверяется за полчаса, зато у вас появляется документ, с которого начинается вся дальнейшая история. Повторять её имеет смысл на каждую отчётную дату.
Что писать в учётной политике, если стандарта нет?
Вид актива, момент признания, способ оценки, порядок пересчёта в рубли и выбранную точку входа. Формулировки берут из действующих федеральных стандартов по аналогии. Из редакционной практики: политика на полторы страницы снимает больше вопросов проверяющего, чем десять страниц общих слов.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — сокращённый порядок при горящем сроке
- Как собрать историю операций для отчётности и сравнить с альтернативой — ручная и автоматическая сборка
- Как подтвердить расходы на покупку актива, когда времени в обрез — минимальный комплект документов
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — комплаенс по адресам компании
Вердикт
Вход в учёт — управленческое решение, а не бухгалтерская рутина. Сначала считают, сколько истории доступно и сколько налога стоит её отсутствие, и лишь затем выбирают сценарий. Отсечка законна и удобна, пока вы готовы объяснить, что за ней осталось. Любой из трёх путей защищается одной страницей учётной политики и актом инвентаризации — без них проводки повиснут в воздухе.
Нормативные разборы и практику компаний публикуем в канале — подписывайтесь на Cryptium в Telegram.

Обсуждение
Добавить комментарий