
 82.904
 2.452

Платите вы за одно, а в налоговой базе учитывается другое. Базу уменьшают цена приобретения актива и затраты, прямо связанные с его покупкой или продажей: комиссия площадки, сетевая плата за перевод. За её пределами остаётся всё прочее — оборудование, подписки, обучение, услуги консультантов, проценты по кредиту. Эти деньги потрачены, однако в расчёте налоговой базы они не участвуют ни в какой части, и разрыв между двумя суммами придётся принять как данность. Разделить два списка стоит до сбора документов, а не после.
Откуда взялась граница между списками
Границу провёл Федеральный закон от 29 ноября 2024 года № 418-ФЗ. Он отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её приобретения, реализации и иного выбытия поместил в отдельную базу по подпункту 13 пункта 6 статьи 210. База равна доходу минус подтверждённые расходы. Но слово «расходы» здесь означает не любые траты, а только привязанные к конкретной операции.
Второе ограничение прописано прямо. Оговоркой в норме. Подпункт 1 пункта 2 статьи 220 Кодекса предоставляет вычет при продаже иного имущества «за исключением ценных бумаг, цифровой валюты и имущества, полученного в результате выкупа цифровых финансовых активов». Фиксированной суммы, которая закрыла бы разрыв, в этом режиме нет.
Инфраструктурный слой на инвентарь не влияет. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; названы также 1 июля 2027 года и 1 сентября 2027 года. Реестры организаций обмена и цифровых депозитариев ведёт Банк России.
Кого разрыв задевает сильнее
Сильнее всех — тех, у кого много сопутствующих трат. Подписки на аналитику, оборудование, курсы. Суммы заметные, а зачёта по ним нет.
Майнеров — но у них положение особое. Подпункт 5 пункта 1 статьи 220 Кодекса даёт имущественный вычет при получении дохода в виде намайненной цифровой валюты в размере фактически произведённых и документально подтверждённых расходов. То есть расходы на майнинг зачитываются в полной мере, однако только против дохода от самого майнинга, а не против выручки от продажи ранее купленного за рубли актива.
Меньше всего разрыв беспокоит того, кто покупает и продаёт без обвеса: там почти всё потраченное оказывается в первом списке. Как устроена привязка рублёвых затрат к конкретному активу, разобрано в материале про подтверждение расходов на покупку актива в сжатый срок.
Инвентарь затрат: два списка
| Затрата | Уменьшает базу | Основание или оговорка |
|---|---|---|
| Цена приобретения актива | Да | По статье 282.3 — по цене сделки, но не выше рыночной котировки, увеличенной на 20 процентов |
| Комиссия площадки по сделке | Да | Расход, прямо связанный с приобретением либо реализацией конкретного актива |
| Сетевая плата за перевод | Да | Связана с операцией; подтверждается полем платы за газ в обозревателе сети |
| Расходы на майнинг | Да, но обособленно | Имущественный вычет по подпункту 5 пункта 1 статьи 220 — против дохода от майнинга |
| Комиссия за ввод или вывод рублей | Спорно | Связь с конкретной операцией нужно обосновать; при пополнении общим остатком она не очевидна |
| Оборудование, подписки, обучение | Нет | Относится к деятельности в целом, а не к операции; в перечне зачитываемых не названо |
| Проценты по кредиту на покупку | Нет | Не образуют стоимость приобретения актива по правилам статьи 282.3 |
| Потери от взлома или обмана | Нет | Выбытием в пользу покупателя не являются; механизма учёта такой потери в режиме нет |
| Фиксированный вычет 250 000 рублей | Нет | Цифровая валюта исключена прямой оговоркой подпункта 1 пункта 2 статьи 220 |
Строка о спорной затрате важнее бесспорных. Комиссия за ввод рублей уменьшает базу тогда, когда её удаётся привязать к конкретной покупке номером пополнения. Легло пополнение общим остатком — привязки нет. Позиция ослабевает, и тогда затрату разумнее отнести к спорному третьему списку, а не ставить в расчёт молча.
Разбор на условных цифрах
Разрыв в примере — почти десятая часть выручки. Это не ошибка. И не следствие небрежности: такие затраты в перечень зачитываемых не входят. Знать об этом разрыве разумно до покупки оборудования и подписок, а не в апреле следующего года, когда база уже считается по готовым документам.
Порядок составления инвентаря
- Выпишите все траты года, относящиеся к активам, не разделяя их пока на списки.
- Против каждой укажите, к какой конкретной операции она привязана. Нет операции — нет привязки.
- Отделите привязанные от общих: первые идут в расчёт, вторые остаются вашим расходом.
- Для майнинга заведите отдельный столбец: его расходы зачитываются против дохода от майнинга.
- Спорные позиции выпишите третьим списком и решите по каждой, есть ли чем обосновать привязку.
- Проверьте, что ни одна затрата не попала в расчёт дважды — комиссия площадки и сетевая плата различаются.
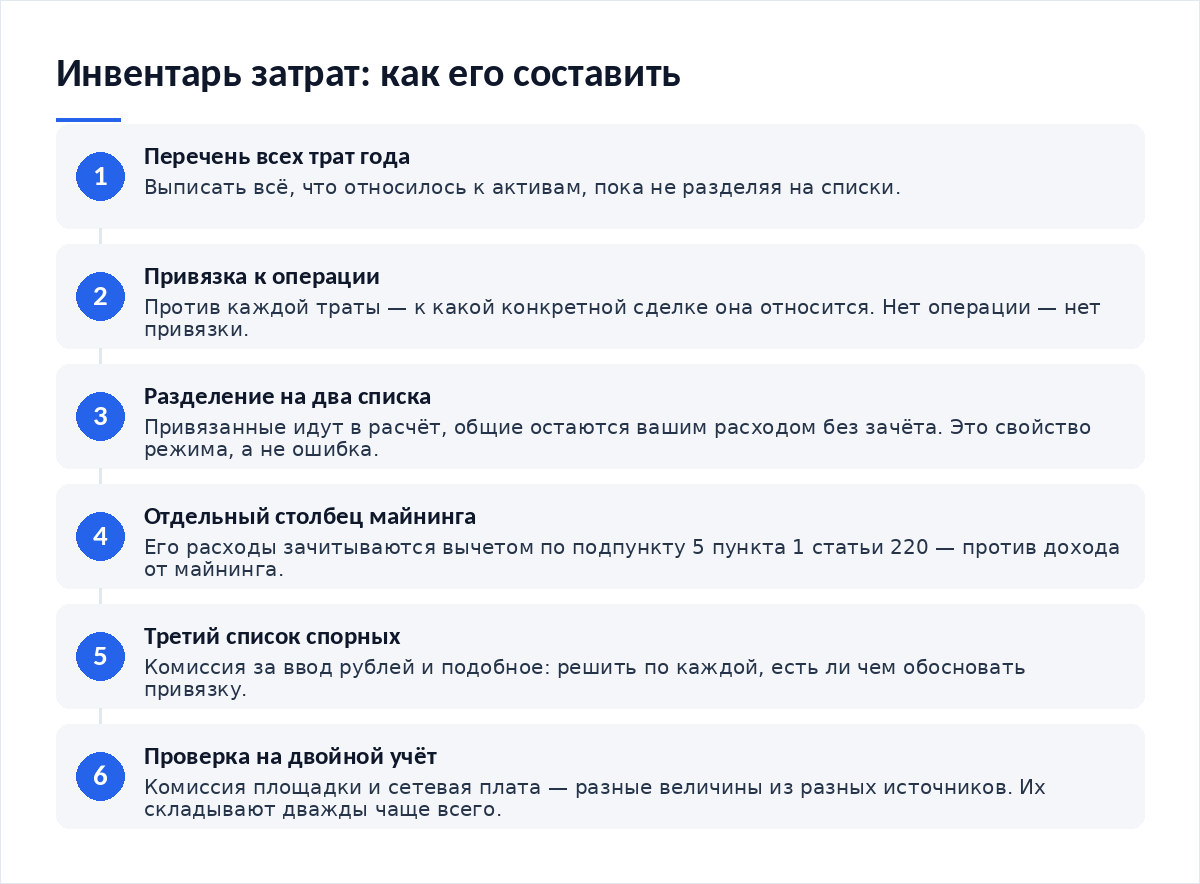
Шестой шаг добавлен не для порядка. Две комиссии путают постоянно. Первая удерживается оператором и видна в его отчёте, вторая списывается сетью и видна только в обозревателе. При переносе данных из двух источников одна и та же величина иногда попадает в расчёт дважды, а база оказывается заниженной без всякого умысла. Сравнение подходов к такому разбору собрано в тексте про подтверждение расходов и сравнение с альтернативой.
Чем подтверждается зачитываемая затрата
- Цена приобретения — построчным отчётом оператора с датой, количеством и ценой.
- Комиссия площадки — тем же отчётом либо отдельным отчётом по комиссиям.
- Сетевая плата — полем платы за газ в обозревателе по конкретному хешу транзакции.
- Расходы на майнинг — платёжными документами и привязкой к периоду получения монет.
- Комиссия за ввод средств — номером пополнения, совпадающим с номером в отчёте оператора.
- Любая затрата — указанием операции, к которой она относится, а не общей суммой за год.
Хранить подтверждения нужно пять лет по подпункту 8 пункта 1 статьи 23 Кодекса, считая от периода, в котором расход заявлен. Для затрат по давним покупкам это означает срок хранения, который оказывается длиннее, чем вся история вашего владения этим активом.
Что будет, если поставить в расчёт незачитываемое
Последствие такое же, как у любого завышения расхода. База занижается, и статья 122 Кодекса предусматривает 20 процентов от неуплаченной суммы, при доказанном умысле 40 процентов. Сроки общие: декларация подаётся не позднее 30 апреля по пункту 1 статьи 229, налог уплачивается не позднее 15 июля по пункту 4 статьи 228.
Обратная ошибка санкции не влечёт. Потому и остаётся незамеченной. Зачитываемая затрата, не включённая в расчёт из-за того, что её не нашли, увеличивает налог ровно на свою долю. Сетевые комиссии дают здесь основной объём потерь: каждая по отдельности мелкая, в сумме за год заметная, и ни одна из них не видна в отчёте оператора.
Спорные места и чего в законе нет
Закрытого перечня зачитываемых затрат в Кодексе нет. Списка как такового. Есть требование о документальном подтверждении и правила оценки стоимости приобретения, но списка допустимых расходов для цифровой валюты законодатель не привёл. Инвентарь выше собран из нормы и практики, а не переписан из статьи.
Переноса убытка по операциям с цифровой валютой на будущие налоговые периоды действующий порядок для физических лиц не предусматривает, и отдельной разрешающей нормы в Кодексе тоже нет. Прямой запрет сформулирован в правительственном проекте № 1222105-8, который вводит статью 214.12 и прошёл первое чтение; выдавать его за норму рано.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет — статья 226.3 того же проекта в силу не вступила, и обзоры юридической практики разводят действующие нормы и внесённые предложения.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ. Корпоративный инвентарь затрат описан отдельно в разборе про учёт криптоактивов в бухгалтерии компании.
Частые вопросы
Можно ли зачесть стоимость оборудования, если я на нём торгую?
Для операций купли-продажи — нет. Компьютер относится к вашей деятельности в целом, а не к конкретной сделке, и потому в стоимость приобретения актива по правилам статьи 282.3 Кодекса он не входит. Исключение сделано для майнинга: там расходы заявляются вычетом по подпункту 5 пункта 1 статьи 220.
Сетевая комиссия точно уменьшает базу?
Она связана с конкретной операцией и подтверждается полем платы за газ по хешу транзакции, что отличает её от общих трат. Собирать её нужно вручную: ни в одной выгрузке оператора этой строки нет. За год такие комиссии складываются в сумму, которую стоит искать.
Что делать с убытком по одной сделке при прибыли по другой?
Внутри одного периода финансовый результат считается по совокупности операций, поэтому убыточная сделка уменьшает общий итог. Переноса убытка на будущие годы действующий порядок не предусматривает, а прямой запрет содержится пока только в законопроекте, прошедшем первое чтение.
Украденный актив можно показать расходом?
Механизма учёта такой потери в режиме нет. Выбытия в пользу приобретателя не произошло, дохода вы не получили, а норма о списании потерь для цифровой валюты отсутствует. Расход на приобретение украденного актива при этом не исчезает — он останется неиспользованным, поскольку продажи не было.
Услуги консультанта по декларации входят в расходы?
В расчёт базы по выбытию актива — нет. Это затрата на составление отчётности, а не на приобретение или реализацию имущества. Её относят ко второму списку наравне с подписками и обучением: деньги потрачены, но на величину налога они не влияют.
- Подтверждение расходов в сжатый срок — как быстро отделить зачитываемое от прочего.
- Подтверждение расходов и сравнение подходов — где разбор затрат окупается.
- Учёт криптоактивов в компании — инвентарь затрат в корпоративном контуре.
- Сборка истории операций — где искать сетевые комиссии за год.
Вердикт
Сумма потраченного и сумма зачитываемого расходятся по устройству режима, а не по вашей невнимательности. В базу идёт то, что привязано к конкретной операции: цена приобретения, комиссия площадки, сетевая плата. Оборудование, подписки, обучение и проценты по кредиту остаются вашими расходами без зачёта, а фиксированный вычет исключён прямой оговоркой. Проверяйте каждую затрату одним и тем же коротким вопросом — к какой именно операции она относится и чем эта привязка подтверждается. Ответ «ни к какой» означает второй список.
Разборы норм и практики выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий