
 82.852
 2.449

Проверка адреса на риски — это сверка публичной истории переводов с базами атрибуции. Сервис считает, какая доля средств пришла от помеченных источников, и отдаёт результат долей или цветом. Это оценка вероятности, а не юридический вывод о законности. Близкому человеку объясняйте заключение в три слоя: что известно из сети, что домыслил алгоритм, что решила площадка. Порядок разбора одинаков для своего кошелька и для чужого.
Что изменилось и с какой даты
Контур, в котором живёт такая проверка, с лета 2026 года стал нормативным. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» ввёл две новые категории участников — цифровые депозитарии и организации, осуществляющие обмен цифровых валют. Основная часть его норм работает с 1 сентября 2026 года, порядок допуска, утверждённый Банком России, — с 5 октября 2026 года.
Дальше появились реестры. На 6 октября 2026 года, по сообщению Банка России, в реестр цифровых депозитариев внесены пять организаций, в реестр организаций, осуществляющих обмен цифровых валют, — четыре. Позже, 12 октября 2026 года, регулятор добавил в реестр обмена Сбербанк. Полный текст закона опубликован в официальной публикации 282-ФЗ.
Для читателя смысл перемены такой: у площадки из реестра появилась обязанность соблюдать правила совершения и учёта сделок. Отсюда и запросы о происхождении средств. Скоринг адреса — рабочий инструмент этой обязанности, а не самостоятельная норма закона.
Кого проверка касается, а кого нет
Касается того, кто заводит средства в регулируемый контур или выводит их оттуда. Физическое лицо, которое продаёт актив и получает рубли на счёт. Компания, которая принимает оплату в цифровой валюте по внешнеторговому контракту. Получатель перевода от незнакомого контрагента — его адрес тоже попадает в отчёт, потому что проверяется связь, а не человек.
Не касается тех, кто ничего не переводит: холодный кошелёк без исходящих операций алгоритму нечем атрибутировать. Отдельный контур — у майнеров. Они отчитываются в ФНС о полученной цифровой валюте и об адресах-идентификаторах не позднее 20-го числа месяца, следующего за месяцем получения; раздел «Майнинг» на сайте налоговой службы описывает форму подачи.
Три слоя заключения: что известно, что предположено, что решено
Отчёт скоринга читается как слоёный пирог. Нижний слой — сеть: суммы, даты, адреса. Он проверяем кем угодно. Средний слой — атрибуция: кому поставщик данных приписал адрес. Верхний слой — решение площадки: порог, выше которого она отказывает. Смешивать слои и означает напугать близкого человека на пустом месте.
| Строка в отчёте | Что за ней стоит | Чего она не доказывает |
|---|---|---|
| «Доля средств из помеченных источников — 14%» | Расчёт по графу переводов: часть монет прошла через адреса из базы поставщика | Что владелец адреса знал об источнике или участвовал в схеме |
| «Прямой источник — обменный сервис без лицензии» | Атрибуция адреса конкретному сервису по прошлым операциям и открытым данным | Что сервис нарушает закон сегодня: метка могла остаться с прежнего периода |
| «Уровень риска — высокий» | Шкала поставщика, в которой доля и тип источника сведены к одной метке | Что другая площадка оценит адрес так же: шкалы и базы у поставщиков разные |
| «Связь через два перехода» | Путь от проверяемого адреса до помеченного прошёл через один промежуточный | Что переходы были осознанными: между ними мог стоять автоматический маршрутизатор |
| «Запрошено подтверждение источника» | Внутреннее решение площадки по её правилам приёма операций | Что в отношении клиента начата проверка государственным органом |
Порядок действий по шагам
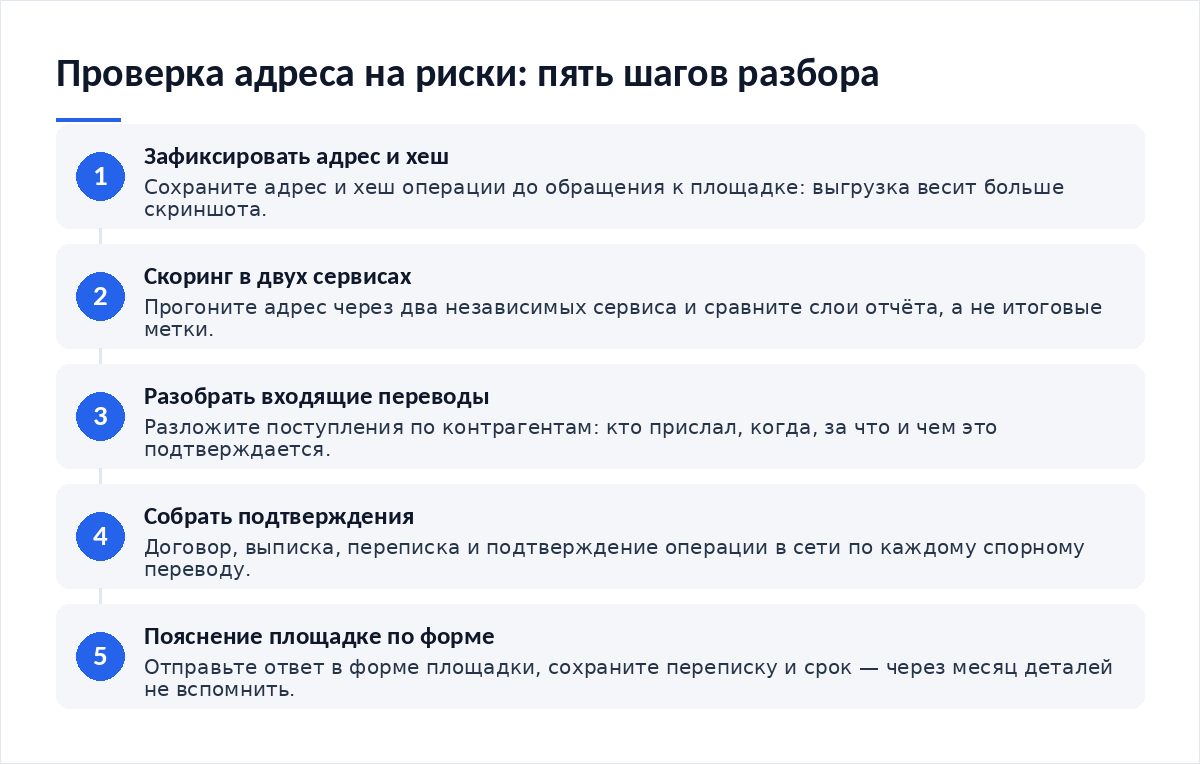
- Зафиксируйте адрес и хеш операции до обращения куда-либо. Скриншот тут слабее выгрузки.
- Прогоните адрес через два независимых сервиса скоринга и сравните слои, а не итоговые цифры.
- Разложите входящие переводы по контрагентам: кто прислал, когда, за что, чем это подтверждается.
- Соберите документы по цепочке: договор, выписка, переписка, подтверждение операции в сети.
- Отправьте площадке пояснение по её форме, а не свободным текстом.
- Сохраните переписку и срок ответа. Через месяц деталей никто не вспомнит.
Как проходит проверка адреса на риски и объяснить то же самое близкому человеку
Разговор ломается на терминах. «Атрибуция», «граф», «хоп» — слова, после которых собеседник слышит только тревогу. Из обращений читателей видно, что помогает другая последовательность: сначала назвать, что известно наверняка, потом отделить догадку сервиса, и в конце объяснить, кто принимает решение. Три предложения вместо лекции.
Пример переложения. Вместо «у тебя высокий риск-скор по входящему» — «часть монет на твоём кошельке раньше проходила через сервис, который база считает мутным; это говорит об истории монет, а не о тебе; биржа по своим правилам попросит пояснить, откуда перевод». Дальше спрашивайте по порядку.
- От кого пришёл перевод и чем знакомство подтверждается
- Что было обещано взамен и была ли оплата за услугу
- Какой адрес отправителя и сохранился ли хеш операции
- Есть ли переписка, договор или хотя бы чек о встречном платеже
- Куда средства ушли дальше и в какой день
Что будет, если доля риска оказалась высокой
Площадка из реестра работает по своим правилам приёма операций. Типовой набор последствий — запрос пояснений, пауза по выводу, отказ в зачислении с возвратом на адрес отправителя. Государственного норматива «порога риска» на 14 октября 2026 года нет: критерий внутренний, и у разных организаций он расходится.
Налоговая сторона вопроса отдельна от комплаенса. Доход от операций с цифровой валютой считается по статье 282.3 Налогового кодекса, и подтверждение расходов тут весит больше любого скоринга — в редакционной практике чаще спотыкаются как раз на нём, поэтому стоит заранее посмотреть, как подтвердить расходы на покупку актива, если срок уже поджимает.
Спорные места и чего в законе нет
Первое. Закон не устанавливает ни шкалу риска, ни обязательного поставщика данных, поэтому один адрес получает разные метки у разных сервисов. Второе. Порядок обжалования отказа площадки нормой не описан — остаётся переписка и обращение к регулятору. Третье, о чём чаще путают: статьи 214.12 и 226.3 Налогового кодекса про налоговых агентов по операциям с цифровой валютой на 14 октября 2026 года остаются проектом, прошедшим первое чтение, а не работающей нормой. Запрет переноса убытка на будущие периоды — тоже пока проект.
Ещё одна ловушка касается вычетов. Цифровая валюта прямо исключена из имущественного вычета в 250 000 рублей по статье 220 Налогового кодекса, а освобождение по сроку владения к ней не применяется. Разбор отличий между контурами учёта удобно смотреть вместе с материалом о том, как учитывать криптоактивы в бухгалтерии компании, когда сроки сжаты.
Частые вопросы
Можно ли проверить адрес бесплатно и верить результату?
Бесплатные сервисы показывают нижний слой: входящие, исходящие, суммы, даты. Этого хватает, чтобы понять структуру переводов. Атрибуция в них беднее платных баз, и метка источника часто отсутствует. Для разговора с близким человеком бесплатного отчёта достаточно, для спора с площадкой — нет.
Отвечает ли получатель за историю чужих монет?
Закон не вводит ответственности за прошлое монеты. Риск другой: площадка откажет в операции по внутренним правилам, и средства придётся возвращать отправителю. Поэтому крупные переводы от незнакомых контрагентов стоит проверять до зачисления, а не после. Договор и подтверждение платежа снимают большую часть вопросов.
Как объяснить скоринг человеку без технического опыта?
Сравните с историей автомобиля. База знает прошлых владельцев и аварии, но не знает, кто сидит за рулём сегодня. Высокая метка означает плохое прошлое машины, а не вину водителя. Решение о сделке принимает салон по своим правилам. Такая аналогия снимает панику за минуту.
Что делать, если проверка уже дала отказ?
Запросите у площадки основание отказа письменно и в её форме. Соберите подтверждения по каждому входящему переводу: контрагент, дата, сумма, встречное обязательство. Повторная заявка без новых документов приведёт к тому же результату. Параллельно восстановите выгрузку операций — она понадобится и для отчётности.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — разбор повторного обращения после отказа
- Как подтвердить расходы на покупку актива, когда времени в обрез — какие документы принимаются вместо выписки
- Как собрать историю операций для отчётности, когда времени в обрез — выгрузки и порядок их сведения
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — корпоративный контур учёта
Вердикт
Скоринг адреса полезен ровно до той границы, где заканчивается проверяемая часть отчёта. Нижний слой — факт сети, его стоит хранить и показывать. Средний слой — мнение поставщика базы, оно меняется. Верхний слой — решение площадки по внутреннему порогу, и с ним спорят документами, а не аргументом «у меня чистый кошелёк». Объясняя близкому человеку, разделите эти три слоя вслух: тревога уходит вместе с путаницей.
Разборы нормативных изменений и практики площадок выходят в нашем канале — подписывайтесь на Cryptium в Telegram.

Обсуждение
Добавить комментарий