
 82.852
 2.449

Учитывать криптоактивы в бухгалтерии компании и не наделать типовых ошибок помогает сверка трёх независимых представлений одной операции: записи в сети, отчёта площадки и проводки в регистре. Ошибка — это расхождение между ними, а не ощущение бухгалтера. Когда два источника говорят одно, а третий другое, правит большинство. Когда расходятся все три, операцию разбирают вручную. Приоритет источника зависит от параметра.
Что изменилось и с какой даты
Сверять стало на чём. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» ввёл реестры Банка России, и на 6 октября 2026 года в реестр цифровых депозитариев внесены пять организаций, в реестр организаций обмена цифровых валют — четыре. У участника реестра появилась обязанность соблюдать правила совершения и учёта сделок, значит, его отчёт стал сопоставимым источником, а не выгрузкой на усмотрение разработчика.
Налоговая рамка действует с 2025 года. Статья 282.3 Налогового кодекса определяет базу по операциям с цифровой валютой, доход от добычи признаётся по рыночной котировке на дату получения права распоряжения. Сообщение о полученной цифровой валюте и об адресах-идентификаторах подаётся в ФНС не позднее 20-го числа следующего месяца через раздел «Майнинг» на сайте налоговой службы.
Для сверки это важно по одной причине. Сроки внешней отчётности задают дату, к которой расхождение обязано быть закрыто.
Кого норма касается, а кого нет
Касается организаций и предпринимателей, у которых операция проходит через две системы минимум: площадку и собственный учёт. Касается майнеров: там третьим представлением выступает отчёт пула, а сеть подтверждает поступление на адрес. Не касается случаев без внешнего следа. Внутренняя переброска между субсчётами одной учётной системы сверяется сама с собой.
Отдельно о внебиржевых расчётах с контрагентом. Площадки в цепочке нет, значит, третьим источником становится договор и акт. Правило большинства работает и здесь. Вес у документа выше, чем у любой автоматической выгрузки.
Три представления операции и правило двух из трёх
Сеть знает факт перевода, но не знает его смысла. Площадка знает смысл сделки, однако показывает время по своим правилам и часто сворачивает комиссию в итог. Регистр знает бухгалтерскую трактовку и ничего не знает о сети. Расхождение между ними — не катастрофа, а сигнал о том, какой именно параметр перепутан: количество единиц, момент события, состав комиссии или рублёвая оценка сделки.
| Параметр операции | Что показывает сеть | Что показывает площадка | Приоритет при расхождении |
|---|---|---|---|
| Количество переведённых единиц | Точное значение в записи транзакции, изменить его нельзя | Сумму до списания комиссии или после — зависит от отчёта | Сеть: она фиксирует фактическое поступление на адрес |
| Дата и время события | Время включения в блок по часам сети | Время постановки операции в очередь в часовом поясе площадки | Площадка для сделок, сеть для переводов между адресами |
| Комиссия | Плату за включение в блок, без сервисного сбора | Сервисный сбор, иногда свёрнутый в курс исполнения | Оба источника суммируются: это разные комиссии |
| Стоимость приобретения | Ничего: сеть не знает цены в рублях | Курс исполнения сделки и её рублёвый эквивалент | Площадка, подтверждённая выпиской по расчётному счёту |
| Контрагент | Адрес отправителя или получателя без имени | Идентификатор клиента или отметку о внешнем переводе | Договор и акт: два технических источника имени не знают |
Как считается база: разбор на цифрах
Условный пример. Площадка показала продажу на 1 000 000 рублей, в сети на адрес ушло единиц на 1 002 000 рублей по котировке дня, в регистре отражён доход 1 000 000. Расхождение в 2000 рублей — сервисный сбор, который площадка свернула в курс исполнения, а сеть показала отдельно, поскольку её запись фиксирует фактическое количество отправленных единиц. Два источника против одного: доход верен, недостаёт отдельной строки расхода.
Арифметика тут вторична. Первична причина расхождения: пока она не названа, исправление будет подгонкой.
Порядок действий по шагам
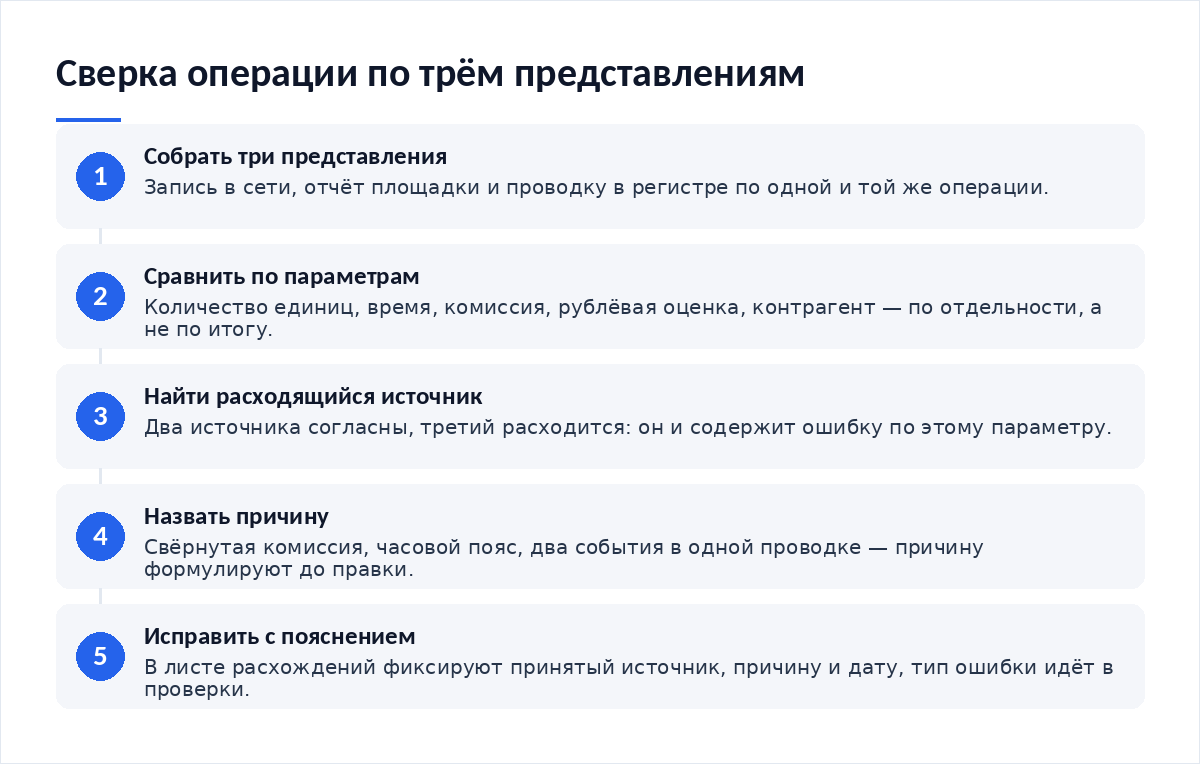
- Выберите операцию и соберите три представления: запись в сети, отчёт площадки, проводку.
- Сравнивайте по одному параметру, а не по итоговой сумме.
- Найдите параметр, по которому два источника согласны, а третий расходится.
- Назовите причину расхождения словами до того, как править регистр.
- Исправьте запись и укажите в пояснении, какой источник был принят.
- Добавьте этот тип расхождения в список проверок на следующий месяц.
Документы и подтверждения, которые нужно собрать
- Выгрузка площадки за период с идентификаторами операций
- Записи сети по адресам компании: хеш, время, количество, комиссия
- Отчёт пула, если актив поступает от добычи
- Выписка по расчётному счёту под рублёвую часть расчётов
- Договор и акт по внебиржевым сделкам с контрагентом
- Лист расхождений: параметр, принятый источник, причина, дата исправления
Самое узкое место — доступность выгрузки за прошлые периоды. Способы ускорить сбор описаны в разборе о том, как собрать историю операций для отчётности при коротком сроке.
Что будет при нарушении
Типовые последствия сводятся к трём. Расход без подтверждения — отказ в его принятии. Доход не того периода — пени и уточнённая декларация. Разная трактовка однотипных операций — претензия к методологии в целом. Про подтверждение затрат и альтернативные варианты есть отдельный разбор: как подтвердить расходы на покупку актива и чем один способ отличается от другого.
Спорные места и чего в законе нет
Первое. Нормативного приоритета источников данных закон не устанавливает: правило двух из трёх — приём учётной практики, который имеет смысл закрепить в политике компании. Второе. Порядок пересчёта в рубли при обмене одного цифрового актива на другой детально нормой не описан, применяется общий подход через котировку. Третье. Статьи 214.12 и 226.3 Налогового кодекса о налоговых агентах по операциям с цифровой валютой на 14 октября 2026 года остаются проектом после первого чтения; строить сверку на них нельзя. Запрет переноса убытка на будущие периоды — тоже проект.
Про бухгалтерскую сторону стоит сказать отдельно: стандарта под криптоактивы нет, активы для перепродажи учитывают по правилам ФСБУ 5/2019. Короткий порядок на случай горящего срока разобран в материале о том, как учитывать криптоактивы в бухгалтерии компании. Юридический обзор требований к добыче цифровой валюты — в разборе правового режима майнинга.
Частые вопросы
Какой источник считать главным при расхождении суммы?
Сеть, если речь о количестве единиц на адресе: эта запись неизменяема. Площадку — если вопрос в рублёвой стоимости сделки, поскольку сеть цены не знает. Расхождение чаще всего объясняется комиссией, которую один источник показал отдельной строкой, а другой свернул в итог операции.
Что делать, если расходятся все три представления?
Разбирать операцию вручную и по одному параметру. Сначала количество по сети, затем время по типу события, потом рублёвая оценка по выписке. Такие случаи обычно оказываются двумя событиями, слепленными в одну проводку. Разделение их на две записи снимает расхождение без всякой подгонки.
Нужно ли сверять каждую операцию?
Нет, но выборка должна быть осмысленной. Полная сверка — по крупным и нетиповым операциям, выборочная — по массовым однотипным. Из редакционной практики: месячная выборка из десяти операций находит почти все систематические ошибки, потому что они повторяются в каждой строке одного типа.
Как фиксировать принятое решение?
Листом расхождений: параметр, три значения, принятый источник, причина и дата исправления. Документ занимает одну строку на случай и отвечает на вопрос проверяющего без привлечения памяти сотрудника. Он же служит основанием, если через год потребуется объяснить проверяющему ручную правку в регистре, а автор правки к этому моменту давно забыл подробности операции.
- Как собрать историю операций для отчётности, когда времени в обрез — сбор трёх представлений за период
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — чем закрывают спорный расход
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — сокращённый порядок учёта
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — работа с адресами компании
Вердикт
Типовые ошибки в учёте криптоактивов находятся сверкой, а не внимательностью. Три представления операции расходятся закономерно: сеть не знает цены, площадка вольна со временем и комиссией, регистр не видит сети. Правило большинства указывает на сбойный источник за минуту, если сравнивать по параметрам, а не по итоговой сумме. Правка без названной причины — не исправление, а новая ошибка с чистым итогом.
Разборы учётной практики и норм выходят в нашем канале — подписывайтесь на Cryptium в Telegram.

Обсуждение
Добавить комментарий