
 79.422
 2.589

Расходы на покупку актива подтверждают документом, который связывает конкретную сумму в рублях с конкретным количеством купленной криптовалюты на определённую дату и в определённом месте сделки. Без такого документа налоговая база считается от полной суммы продажи, а не от разницы между покупкой и продажей актива. Разница в итоговом налоге бывает кратной.
Подтверждённый расход — это документально зафиксированная сумма, уплаченная за актив, которую можно вычесть из дохода при продаже для расчёта налоговой базы, в отличие от расхода, о котором известно только со слов владельца.
Что считается подтверждением
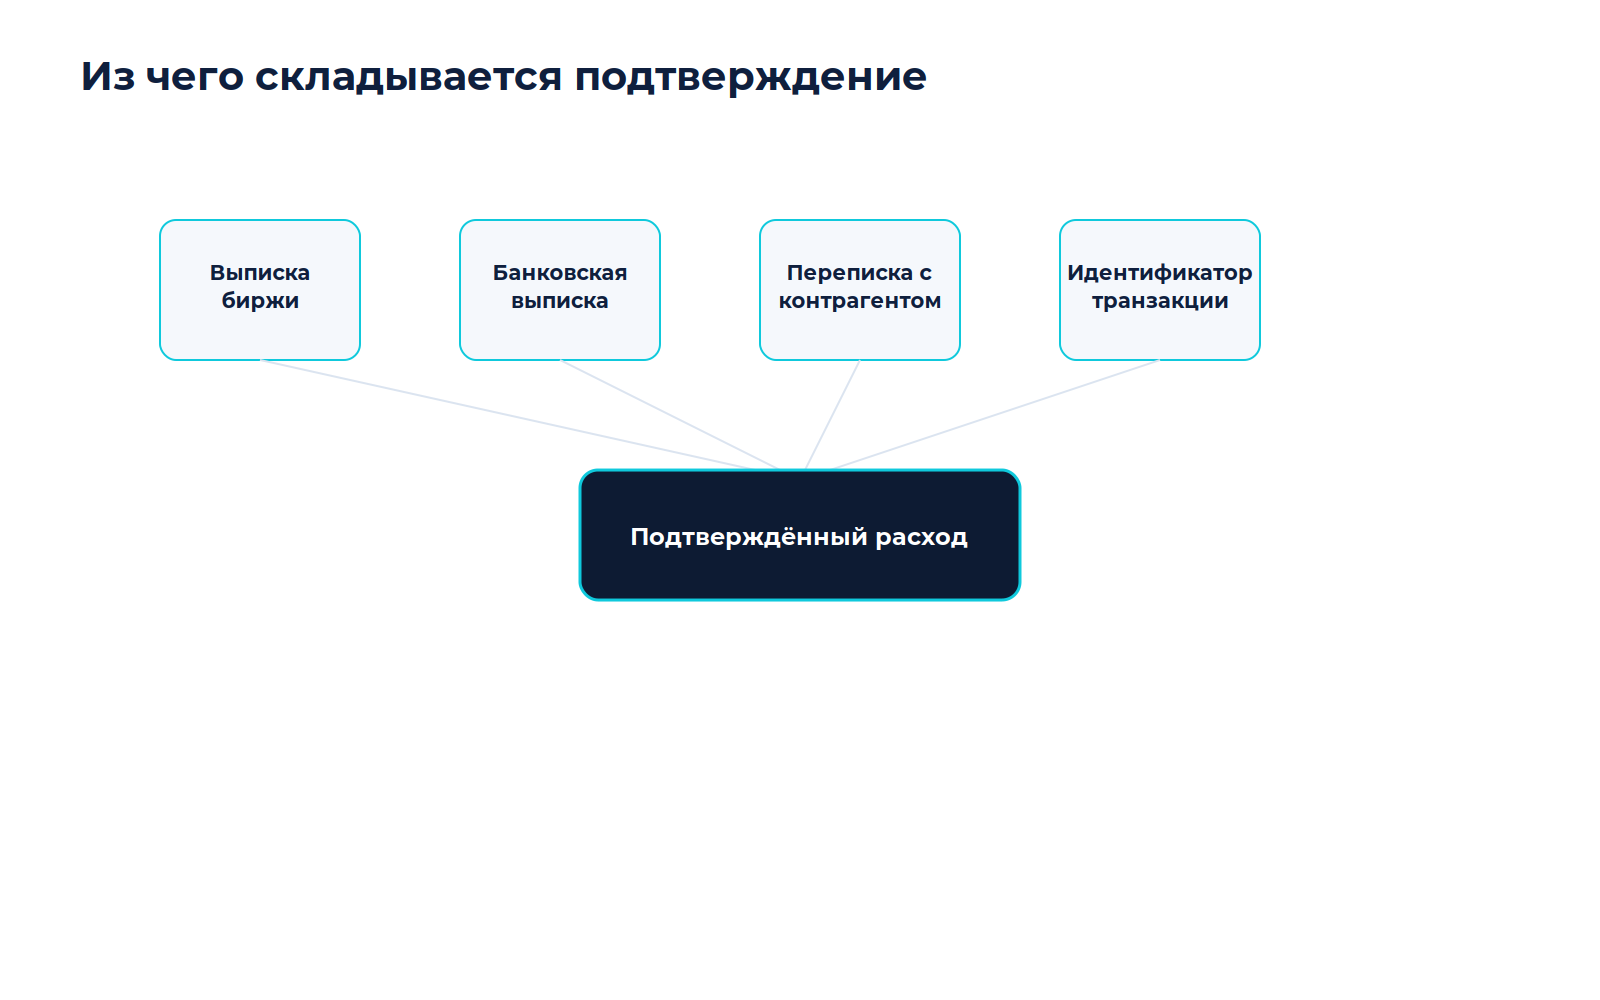
Набор документов зависит от канала покупки, и чем более формализован канал, тем проще подтверждение. Биржевая покупка подтверждается выпиской со счёта и историей ордеров. Формальный канал — простое подтверждение. Покупка через P2P — перепиской с контрагентом и банковской выпиской о переводе средств.
Выписка биржи. Дата, сумма в рублях, количество купленного актива, номер ордера.
Банковская выписка. Подтверждает факт перевода денег именно на покупку, а не на другие цели.
Переписка с контрагентом. Для внебиржевых и P2P-сделок — единственное звено между переводом денег и получением актива.
Идентификатор транзакции. Хеш перевода в блокчейне подтверждает получение актива на ваш адрес.
Ни один документ по отдельности не доказывает всю цепочку целиком, поэтому подтверждение складывают из нескольких источников, связанных общей датой и суммой.
Расходы предыдущего владельца при дарении и наследовании
Отдельный случай — актив, полученный не покупкой, а в подарок или по наследству, где собственного расхода на приобретение у получателя не возникает вовсе, а налоговые последствия при последующей продаже определяются другими нормами, зависящими от степени родства дарителя и получателя.
Для наследования есть смысл сохранить документы, подтверждающие расходы наследодателя на покупку актива при жизни, поскольку в отдельных трактовках именно эта сумма может стать основой для расчёта при дальнейшей продаже наследником. Практика по этому вопросу пока не устоялась, и разумнее уточнять её в конкретной ситуации у специалиста, а не полагаться на общее правило.
Слабое звено: P2P-покупки
Сделки на P2P-площадках формально проходят через посредника, но фактический перевод денег идёт напрямую между людьми, и банковская выписка показывает только перевод конкретному человеку без указания, что это была оплата за криптовалюту.
Банк, увидевший регулярные переводы физическому лицу без явного назначения платежа, может запросить пояснения или заблокировать операции, поэтому переписку с контрагентом и историю ордеров на площадке сохраняют сразу, а не восстанавливают по памяти позже.
Разумная практика — указывать в переводе комментарий с номером ордера площадки, если интерфейс банка это позволяет, и сохранять скриншот подтверждения сделки в момент её совершения.
Сравнение с альтернативой: покупка без документов
Альтернатива задокументированной покупке — приобретение через каналы, не оставляющие следа: наличные за монету у знакомого, обмен через посредника без расписки, получение в подарок без оформления.
| Способ | Подтверждение расхода | Налоговый эффект при продаже |
|---|---|---|
| Биржа или P2P с перепиской | полное | налог с разницы цен |
| Наличные без расписки | отсутствует | налог со всей суммы продажи |
| Подарок без оформления | частичное | зависит от родства сторон |
Экономия времени на оформлении покупки оборачивается кратно большей суммой налога при продаже, поскольку без документа о расходе вычесть из дохода нечего, и база считается от полной вырученной суммы. Обзор актуальных правил подтверждает эту логику расчёта базы для физических лиц.
Покупка на зарубежной площадке
Если покупка прошла на площадке, не работающей с российскими банками напрямую, перевод денег обычно идёт через промежуточный сервис или через P2P-раздел той же площадки, и цепочка подтверждения удлиняется на одно звено, которое тоже нужно задокументировать отдельно.
Валютный контроль при переводах за рубеж накладывает собственные требования к оформлению, отличные от требований к подтверждению расхода для налогового расчёта, и эти два вопроса стоит держать в голове раздельно: банк интересует легальность самого перевода, налоговую — связь перевода с конкретной покупкой актива.
Курс на дату покупки
Сумма расхода фиксируется в рублях по курсу на дату сделки, а не по курсу на дату продажи или на текущий день. Курс берут из источника, который можно указать в расчёте: котировка биржи, где прошла покупка, или усреднённое значение по нескольким площадкам.
При покупке малыми частями на протяжении длительного времени каждая партия имеет собственную дату и собственный курс, и смешивать их в одну усреднённую цифру без объяснения методики не стоит — это создаёт путаницу при проверке расчёта.
Комиссия обменника как часть подтверждения
Разница между суммой, списанной с банковской карты, и суммой, зачисленной на баланс биржи или обменного сервиса, обычно объясняется комиссией платёжной системы или самого обменника, и эту разницу тоже стоит документировать, а не считать погрешностью округления. Скриншот итоговой суммы к зачислению вместе с банковской выпиской о списании закрывают этот пробел.
При покупке через обменник без явного указания комиссии в интерфейсе сумму расхода определяют по фактически списанным средствам, а не по объявленному курсу обмена, поскольку именно списанная сумма и есть реальный расход, понесённый покупателем на приобретение актива.
Расходы, которые часто забывают
Комиссия площадки за покупку — часть расхода наравне с самой суммой платежа, и её вычитают из базы точно так же, как основную сумму. То же касается комиссии сети при переводе актива на собственный кошелёк сразу после покупки.
Комиссия за покупку. Плата площадки за саму сделку.
Комиссия за вывод. Плата за перевод купленного актива с биржи.
Комиссия сети. Сетевой сбор при переводе на собственный кошелёк.
По отдельности каждая сумма выглядит незначительной, но при регулярных операциях за год складывается в заметный итог, который стоит учитывать при расчёте, а не списывать на погрешность. Разбор практики учёта подтверждает такой подход для операций компаний и предпринимателей.
Хранение подтверждений
Документы о покупке хранят не менее срока возможной налоговой проверки, отдельно от торговой площадки, поскольку доступ к личному кабинету биржи может закрыться раньше этого срока. Выгружают копии сразу после сделки.
Минимальный комплект на каждую покупку: дата, сумма в рублях, количество актива, источник курса, идентификатор операции или транзакции, скриншот или выписка из первоисточника. Хранят в отдельной папке по годам и сетям.
Частые вопросы
Что делать, если документ о покупке утерян
Восстанавливают через историю операций площадки, если доступ к ней ещё есть, либо через банковскую выписку и переписку с контрагентом, реконструируя дату и сумму по косвенным данным.
Учитывается ли комиссия обменника как расход
Да, комиссия любого рода, уплаченная в рамках сделки по покупке, увеличивает подтверждённый расход и уменьшает налоговую базу при последующей продаже актива.
Можно ли подтвердить расход перепиской в мессенджере
Частично, и только в сочетании с банковской выпиской о переводе денег, поскольку сама по себе переписка не доказывает факт получения актива в обмен на эти средства.
Что если актив получен в подарок
Расход на покупку в этом случае отсутствует у получателя, и его налоговые последствия определяются иными нормами, чем при обычной сделке купли-продажи актива на рынке.
Нужно ли подтверждать расходы по каждой мелкой покупке
Формально да, поскольку налоговая база считается по каждой операции, но на практике мелкие расходы объединяют в общий свод, если сохранена вся история операций за период.
Коротко
Расход на покупку подтверждают выпиской биржи, банковской выпиской и перепиской с контрагентом вместе, а не одним документом. Без подтверждения налог считается от полной суммы продажи, а не от разницы цен. Документ решает всё. Комиссии на покупку и вывод входят в расход и увеличивают его итоговую сумму при расчёте.
Разборы налоговой практики и подтверждения расходов — в канале Cryptium.

Обсуждение
Добавить комментарий