
 79.422
 2.589

Специального стандарта бухгалтерского учёта криптоактивов в России нет, поэтому компании выбирают между двумя существующими категориями по аналогии: финансовые вложения на счёте 58 либо нематериальный актив на счёте 04. Выбор закрепляют в учётной политике до первой операции. Менять его задним числом не принято.
Учётная политика — это внутренний документ компании, закрепляющий выбранные способы бухгалтерского учёта нестандартных активов при отсутствии прямого указания в федеральных стандартах, обязательный к применению последовательно из периода в период.
Правовая рамка на сегодня
Федеральный закон № 259-ФЗ признал цифровую валюту имуществом ещё в 2020 году, а с 1 января 2025 года операции по её купле-продаже облагаются налогом на прибыль организаций по отдельной статье Налогового кодекса. Разбор действующих правил подтверждает, что бухгалтерский учёт при этом регулируется общими правилами ПБУ 1/2008 об учётной политике, поскольку прямого стандарта для цифровой валюты не принято.
Отсутствие специального стандарта означает, что выбор между категориями учёта компания делает самостоятельно, обосновывая его в учётной политике, а не по готовому шаблону, применимому ко всем без исключения.
Международная отчётность и МСФО
Компании, готовящие отчётность по международным стандартам, сталкиваются с той же неопределённостью на глобальном уровне: единого стандарта МСФО для криптовалюты тоже не принято. Ситуация похожая. Практика по всему миру расходится между несколькими трактовками.
Одни компании относят криптовалюту к нематериальным активам по стандарту МСФО (IAS) 38, другие — к запасам, если актив приобретён для перепродажи в рамках обычной деятельности. Третьего варианта пока нет. Выбор здесь тоже требует письменного обоснования в учётной политике.
Для компаний с двойной отчётностью — по российским стандартам и по МСФО одновременно — разумно применять сопоставимые категории в обеих системах, чтобы избежать путаницы при сверке отчётности. Расхождение объяснить сложно. Заранее согласованный подход экономит время на каждой сверке.
Подход первый: финансовые вложения
Наиболее распространённая практика относит криптовалюту к финансовым вложениям по аналогии с ценными бумагами и банковскими депозитами, поскольку список финансовых вложений в стандарте остаётся открытым, а экономическая природа актива близка к этой категории.
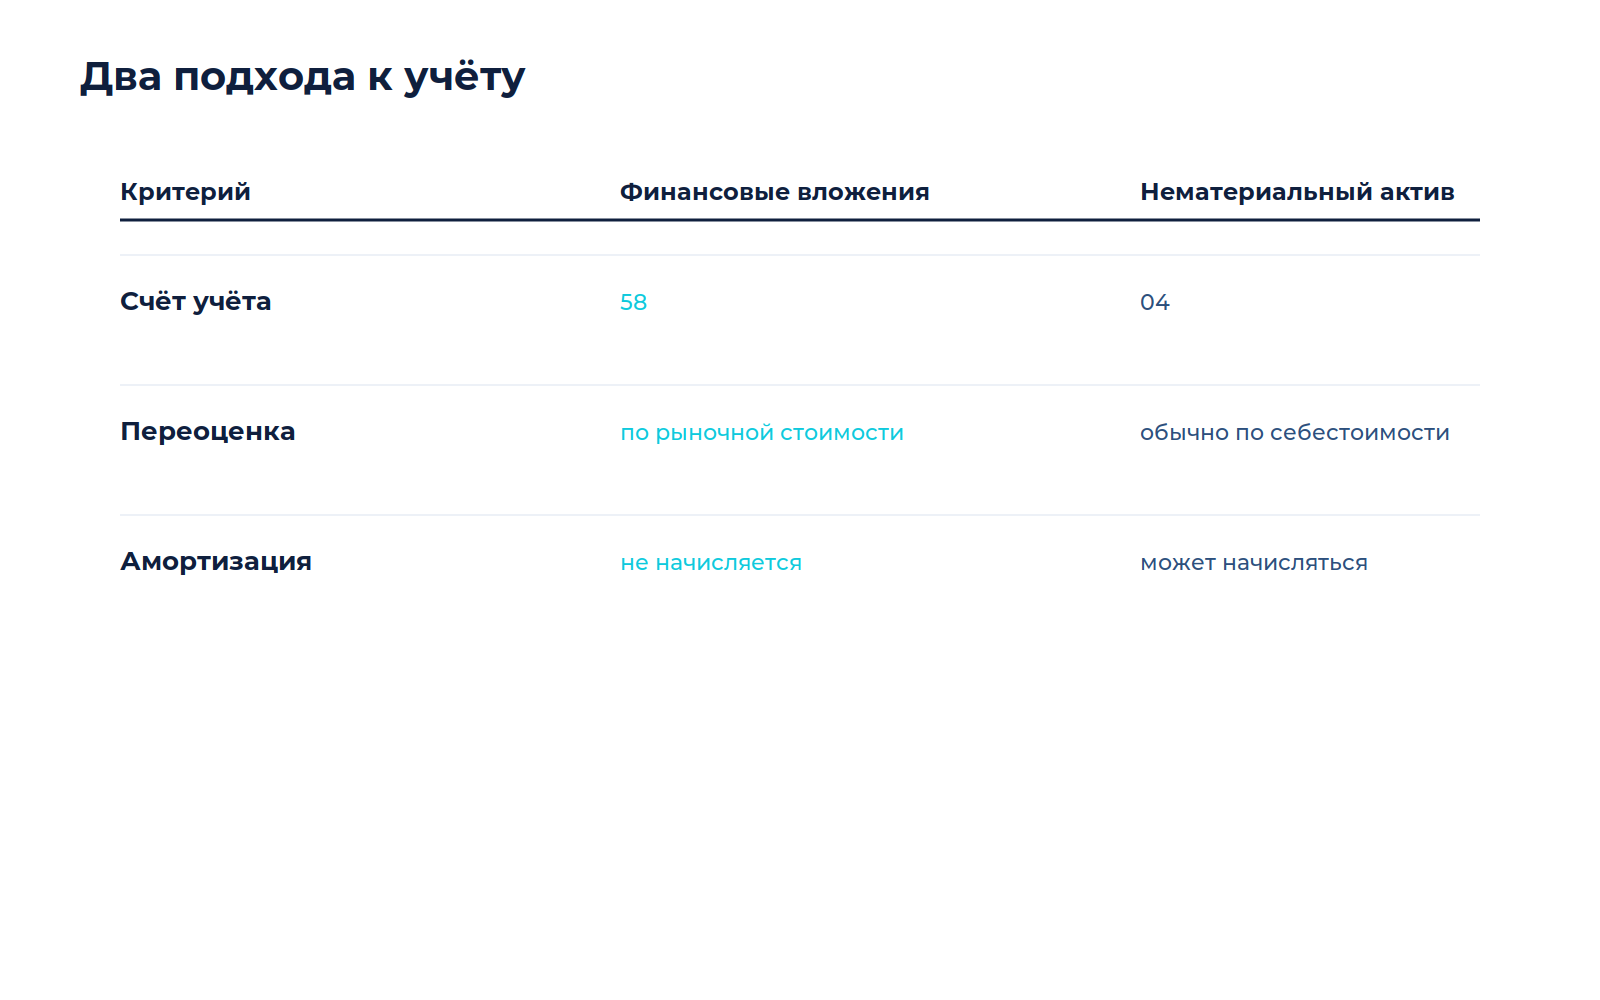
| Критерий | Финансовые вложения | Нематериальный актив |
|---|---|---|
| Счёт учёта | 58 | 04 |
| Переоценка | по рыночной стоимости регулярно | обычно по себестоимости |
| Амортизация | не начисляется | может начисляться |
| Соответствие природе актива | близкое по экономическому смыслу | формальное сходство по неосязаемости |
Практическое преимущество этого подхода — отражение изменения стоимости актива в динамике, что важно для компаний, чья криптовалюта составляет заметную долю оборотных средств и подвержена курсовым колебаниям в течение года.
Подход второй: нематериальный актив
Альтернативная классификация относит цифровую валюту к нематериальным активам исходя из отсутствия физической формы, хотя формальные критерии стандарта для нематериальных активов написаны под интеллектуальную собственность и соответствуют криптовалюте не полностью.
Строгое применение критериев нематериального актива к криптовалюте требует обоснования способности актива приносить экономические выгоды и наличия контроля над ним, что для криптовалюты доказуемо, но требует более развёрнутой аргументации, чем для финансовых вложений.
На практике этот подход выбирают реже, обычно в компаниях, для которых криптовалюта не является основным видом деятельности, а рассматривается как разовое приобретение долгосрочного характера.
Сравнение с альтернативой полного отказа от учёта на балансе
Третий вариант, встречающийся у части компаний, — держать операции с криптовалютой вне баланса организации, проводя их через личные счета учредителей или директора, что формально снимает вопрос выбора категории учёта, но создаёт куда более серьёзные риски.
Риски внебалансового учёта: смешение личных и корпоративных средств, невозможность подтвердить происхождение активов при проверке, отсутствие защиты капитала компании при личных проблемах учредителя, прямое нарушение принципа имущественной обособленности организации.
Экономия на бухгалтерском оформлении здесь мнимая: при выявлении подобной схемы налоговые последствия и репутационные риски для компании оказываются значительно серьёзнее, чем стоимость корректного оформления с самого начала операций.
Оценка и переоценка
Первоначальную стоимость определяют по цене приобретения в рублях на дату сделки, включая комиссии площадки. Дальнейшая переоценка зависит от выбранной категории и от того, как часто компания планирует отражать изменение стоимости в отчётности.
При покупке. Фиксируют рублёвую стоимость по курсу на дату сделки и комиссию отдельной строкой.
На отчётную дату. Переоценивают по актуальному курсу, если это предусмотрено учётной политикой компании.
При продаже. Разница между стоимостью приобретения и продажи формирует финансовый результат периода.
Курс для переоценки берут из источника, зафиксированного в учётной политике заранее, а не выбирают произвольно на каждую отчётную дату по наиболее удобному значению.
Что проверяют при аудите
Аудиторы обращают внимание на последовательность применения выбранной категории учёта, на источник курса для оценки и переоценки и на полноту подтверждающих документов по каждой операции с криптовалютой за проверяемый период.
Смена категории учёта в середине года без веского обоснования и без отражения в учётной политике почти всегда становится замечанием аудитора, поскольку выглядит попыткой скорректировать финансовый результат задним числом.
Хранение ключей как объект внутреннего контроля
Отдельный вопрос для аудита — кто именно в компании имеет доступ к ключам от корпоративного кошелька, поскольку утрата контроля над ключом равносильна утрате самого актива без возможности восстановления через банк или регулятора.
Разделение полномочий между инициатором операции и подписантом, о котором говорилось применительно к защите личных активов, для компании становится обязательным элементом системы внутреннего контроля, а не рекомендацией. Общий разбор правового статуса актива помогает понять рамку, в которой действует компания.
Частые вопросы
Какую категорию учёта выбрать: финансовые вложения или нематериальный актив
Для большинства компаний ближе финансовые вложения из-за открытого списка категорий и более естественного соответствия экономической природе актива, но окончательное решение фиксируют в учётной политике с письменным обоснованием выбора.
Нужно ли переоценивать криптовалюту на каждую отчётную дату
Зависит от учётной политики компании. Регулярная переоценка точнее отражает финансовое положение, но требует источника курса, зафиксированного заранее и применяемого последовательно из периода в период.
Как учитывать криптовалюту, полученную в качестве оплаты от клиента
Доход признаётся по рыночной стоимости актива на дату получения, а дальнейшее изменение его стоимости до момента продажи или использования отражается отдельно как финансовый результат.
Можно ли держать корпоративные активы на личном кошельке директора
Не рекомендуется категорически, поскольку это нарушает принцип имущественной обособленности компании и создаёт риски как для самой компании, так и лично для директора при любых личных проблемах.
Как часто пересматривать учётную политику в этой части
По мере появления новых официальных разъяснений или изменения масштаба операций компании с криптовалютой, но не реже одного раза в год вместе с общим пересмотром учётной политики организации.
Коротко
Специального стандарта нет, поэтому выбирают между финансовыми вложениями на счёте 58 и нематериальным активом на счёте 04, закрепляя решение письменно в учётной политике компании заранее, до совершения первой операции с активом. Держать активы вне баланса компании на личных счетах — не экономия, а источник серьёзных рисков и для компании, и для директора лично. Переоценку фиксируют письменно.
Разборы корпоративной практики учёта — в канале Cryptium.

Обсуждение
Добавить комментарий