
 85.640
 2.697

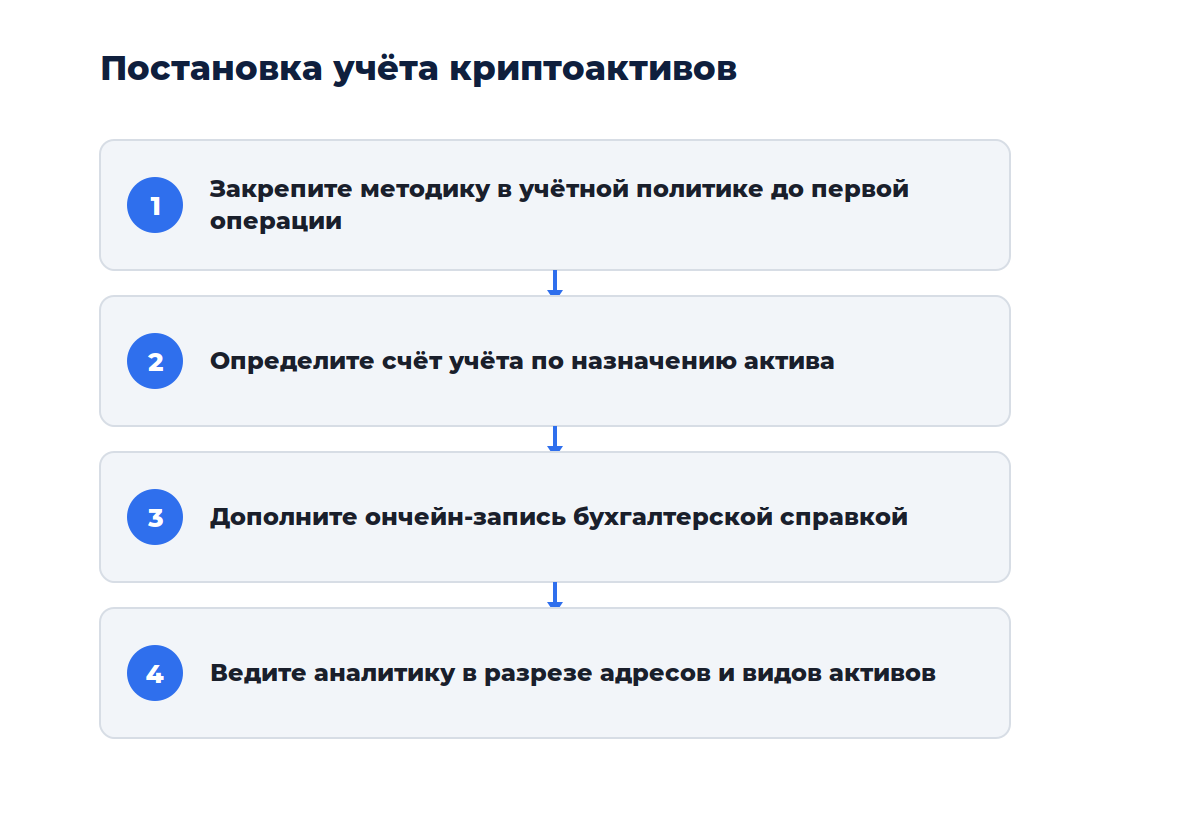
Цифровая валюта признаётся имуществом, и это определяет всю логику учёта: она отражается как актив, а не как денежные средства, и не попадает в состав кассы или расчётных счетов. Конкретный счёт учёта зависит от назначения актива в деятельности компании — для перепродажи это одно, для расчётов по внешнеторговым контрактам другое, и методику закрепляют в учётной политике до первой операции.
Что определить в первую очередь
Назначение актива задаёт всё остальное, и актив, приобретённый для последующей продажи, учитывается иначе, чем средство расчёта по контракту с иностранным поставщиком. Второй вопрос — момент признания: для покупки это дата поступления на адрес компании, подтверждённая ончейн-записью.
Третий элемент — источник курса для рублёвой оценки, а его фиксируют один раз и применяют последовательно ко всем операциям периода.
Основные элементы учёта
| Элемент | Что закрепить |
|---|---|
| Счёт учёта | Зависит от назначения: перепродажа, расчёты, долгосрочное владение |
| Момент признания | Дата подтверждённого поступления на адрес компании |
| Оценка | Рублёвая стоимость по курсу на дату операции, источник курса |
| Переоценка | Порядок на отчётную дату и отражение результата |
Первичные документы
Ончейн-запись сама по себе первичным документом не является, поэтому её дополняют бухгалтерской справкой с указанием хэша, адресов, количества, курса и рублёвой оценки. К справке прикладывают договор, счёт и подтверждение оператора, если расчёт шёл через него, при этом такой комплект закрывает вопрос об основании операции и её стоимостной оценке.
Аналитический учёт по адресам
Аналитику ведите по адресам. Сводный остаток без детализации не позволяет ни провести инвентаризацию, ни объяснить проверяющему структуру владения, а при нескольких кошельках разного назначения это становится обязательным условием прозрачности.
Инвентаризация активов
Остатки подтверждаются данными блокчейна на конкретный блок, а не на календарную дату без уточнения времени, причём результат оформляют актом с перечнем адресов, количеством по каждому и рублёвой оценкой. Владение адресом при необходимости подтверждается подписью произвольного сообщения соответствующим ключом.
Отражение операций по видам
Приобретение отражают по фактическим затратам, включая комиссии оператора и сети, поскольку они формируют стоимость актива, и реализация закрывает балансовую стоимость и даёт финансовый результат как разницу между ценой продажи и учётной оценкой.
Расчёты с контрагентом цифровой валютой по внешнеторговому контракту отражают как погашение обязательства с одновременным выбытием актива, а отдельно фиксируют разницу между учётной стоимостью выбывающего актива и суммой погашаемого обязательства, потому что она попадает в финансовый результат периода.
Типовые ошибки
- Отражение цифровой валюты как денежных средств на счетах учёта денег
- Единый курс на весь период вместо пересчёта по датам операций
- Отсутствие бухгалтерской справки: ончейн-запись без документа основания
- Учёт активов на адресах, оформленных на сотрудников, а не на компанию
Ко мне обращалась компания, отражавшая поступления стейблкоинов на счетах учёта денежных средств, при этом логика была понятной: актив привязан к доллару и используется для расчётов. При проверке это стало замечанием, а исправление потребовало пересмотра проводок за весь период и корректировки отчётности.
Что делать при нехватке времени
Начните с учётной политики: без закреплённой методики любая работа с проводками окажется переделкой, причём затем зафиксируйте остатки по адресам на отчётную дату, поскольку это основа баланса. Операции периода обрабатывайте по убыванию суммы, чтобы крупные были отражены корректно даже при неполной готовности мелких.
Налоговый и бухгалтерский учёт
Контуры расходятся. Расхождения фиксируют отдельно. Бухгалтерская переоценка на отчётную дату не всегда совпадает с моментом признания дохода для целей налогообложения, а значит возникают временные разницы, которые отражают в установленном порядке.
Курсовые разницы
Переоценка на отчётную дату даёт разницу, которая относится на финансовый результат, и эта величина возникает даже при удержании стейблкоина, потому что отчётность ведётся в рублях, а курс доллара подвижен. Руководство стоит предупредить заранее: колебания будут видны в отчётности как доход или расход, не связанный с операционной деятельностью.
Смежные темы разобраны у нас. Вот основные. Общий раздел — налоги, право и комплаенс. Шире — статьи про криптокошельки. Подготовку к проверке разбирает материал как подготовить компанию к аудиту операций, а курсовые разницы — статья как учитывать курсовые разницы при оплате.
Вопросы и ответы
Можно ли учитывать стейблкоин как валюту?
Нет, привязка к доллару не делает актив денежными средствами, а цифровая валюта признаётся имуществом независимо от механизма поддержания курса, и счета учёта денег для неё не применяются. Ошибка распространённая и обнаруживается при первой же проверке.
Как подтвердить остаток при инвентаризации?
Данными блокчейна на конкретный блок с приложением перечня адресов компании, при этом это удобнее банковской выписки, поскольку информация публична и проверяется независимо. Дополнительно владение адресом доказывается подписью сообщения ключом от него.
Нужна ли отдельная учётная политика?
Достаточно раздела в существующей, но он обязателен, причём без закреплённой методики оценки и признания проверяющий будет оценивать корректность отражения по своему усмотрению, а спорить без документа сложно. Раздел готовят до первой операции, а не после.
Вердикт
Цифровая валюта — имущество, а не деньги, и это главное правило, на котором спотыкаются чаще всего, и учётную политику закрепляйте до первой операции: переделывать проводки за период дороже, чем потратить день на методику. Ончейн-запись дополняйте бухгалтерской справкой, иначе у операции нет документа основания. И предупредите руководство о курсовых разницах в отчётности.
Требования сверяйте напрямую. Официальный сайт ФНС России по вопросам учёта и официальные курсы валют Банка России дают правила отражения операций и исходные данные для оценки.


Обсуждение
Добавить комментарий