
 84.534
 2.665

Курсовая разница возникает между двумя датами: признанием обязательства и его фактическим погашением, и для расчётов цифровой валютой таких точек обычно три — выставление счёта, приобретение актива и сам платёж, и на каждом отрезке курс меняется. Задача учёта в том, чтобы зафиксировать стоимость в рублях на каждую дату и отразить разницу как доход или расход периода.
Откуда берутся разницы
Стейблкоин привязан к доллару, а отчётность ведётся в рублях, а даже при идеальной стабильности самого токена рублёвая оценка операции меняется вместе с курсом доллара к рублю. Вторая точка расхождения — разница между официальным курсом и фактическим курсом покупки актива у оператора.
Третий источник менее очевиден. Между списанием рублей и поступлением токенов проходит время, и за этот промежуток оценка тоже сдвигается.
Какие даты фиксировать
| Событие | Что фиксируется |
|---|---|
| Выставление или получение счёта | Сумма в валюте договора и курс на эту дату |
| Приобретение цифровой валюты | Фактический курс покупки и уплаченная сумма в рублях |
| Проведение платежа | Курс на дату перехода прав, количество токенов |
| Отчётная дата | Переоценка остатков, если актив числится на балансе |
Порядок расчёта
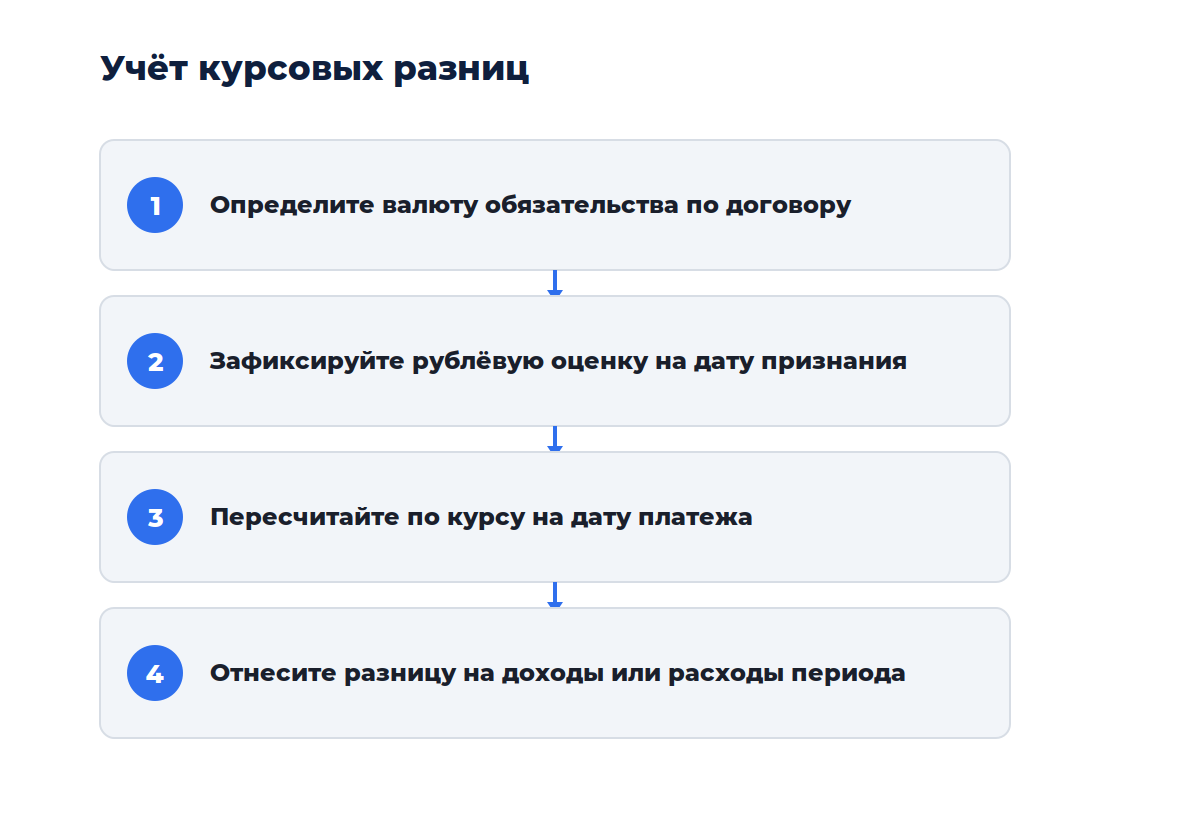
Определите валюту обязательства по договору: доллар, рубль или сама цифровая валюта, и зафиксируйте рублёвую оценку на дату признания обязательства. На дату платежа рассчитайте оценку заново по курсу этой даты, при этом разница между двумя величинами и есть курсовая разница, которую относят на доходы или расходы в зависимости от знака.
Если между датами есть отчётная, добавьте промежуточную переоценку. Пропуск этого шага искажает результат периода, даже когда итоговая сумма сходится.
Практический пример
Компания получила счёт на 10 000 долларов при курсе 90 рублей — обязательство признано в сумме 900 000 рублей, причём через две недели курс составил 92 рубля, и на дату платежа оценка выросла до 920 000 рублей. Разница в 20 000 рублей относится на расходы как отрицательная курсовая разница. При движении курса в другую сторону она была бы доходом.
Где чаще всего ошибаются
- Использование курса на дату счёта вместо курса на дату платежа
- Игнорирование разницы между официальным курсом и курсом покупки у оператора
- Отсутствие переоценки остатков на отчётную дату
- Смешивание курсовой разницы с комиссиями оператора в одной статье
Ко мне обращалась компания, учитывавшая все расчёты по курсу на дату договора, тогда как за квартал накопилось расхождение с фактическими списаниями почти на двести тысяч рублей. Ошибки в намерениях не было — была неверная методика, применённая последовательно ко всем операциям, а исправление потребовало пересчёта каждой сделки за период.
Разница на покупке актива
Оператор продаёт цифровую валюту по своему курсу, который отличается от официального, и эта дельта не является курсовой разницей в классическом смысле — она ближе к расходу на приобретение и отражается отдельной величиной.
Считайте её как разность между фактически уплаченной суммой и рублёвой оценкой полученных токенов по официальному курсу той же даты. Так вы увидите реальную стоимость входа, а не только заявленную комиссию оператора.
Разделение статей учёта
Курсовая разница, комиссия оператора и комиссия сети — три разные статьи, и смешивать их нельзя, при этом комиссии представляют собой расход на проведение операции и подтверждаются документами оператора. Курсовая разница не является расходом на услугу: она отражает изменение оценки и возникает без какого-либо платежа третьим лицам.
Как снизить влияние разниц
Первый способ — сократить промежуток между признанием обязательства и платежом, и чем короче срок, тем меньше накопленное отклонение.
Второй — зафиксировать обязательство в той валюте, в которой идёт расчёт, а если договор номинирован в стейблкоине и оплата идёт им же, разница возникает только на пересчёте в рубли для отчётности, а не между двумя валютами. Третий способ применим к регулярным платежам: усреднение курса за период сглаживает колебания и упрощает планирование бюджета.
Документы для подтверждения
Курс на каждую дату подтверждают справкой оператора или данными официального источника. Сохраняйте расчёт в виде таблицы с датами, суммами в валюте договора и рублёвыми оценками по каждой контрольной точке: при проверке восстановить логику по разрозненным документам значительно сложнее, чем показать готовый расчёт.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Издержки перевода разбирает материал как рассчитать издержки трансграничного перевода, а подтверждение платежа — статья как подтвердить поступление оплаты.
Вопросы и ответы
Возникает ли разница при расчёте стейблкоином?
Да, потому что отчётность ведётся в рублях, причём привязка токена к доллару не устраняет колебаний пары доллар-рубль, а именно они формируют разницу, и исключение составляет случай, когда обязательство изначально выражено в рублях и погашается по фиксированной рублёвой сумме.
Какой курс применять — официальный или фактический?
Для пересчёта обязательства применяется официальный курс на соответствующую дату, а фактический курс покупки актива у оператора формирует отдельную величину — разницу между ценой приобретения и официальной оценкой, которую отражают самостоятельно.
Нужна ли переоценка, если токены не продаются?
Если цифровая валюта числится на балансе на отчётную дату, её оценка пересматривается независимо от намерения продать, при этом это общий принцип для активов, выраженных в иностранной валюте, и он не зависит от планов организации по дальнейшему использованию.
Вердикт
Курсовая разница появляется даже при расчётах стейблкоином, потому что отчётность в рублях, а курс доллара к рублю подвижен, причём фиксируйте рублёвую оценку на каждой контрольной дате и держите расчёт в отдельной таблице. Не смешивайте разницу с комиссиями: это разные по природе величины. Единая методика важнее её выбора — последовательная ошибка накапливается тихо и обнаруживается на сверке.
Курсы и правила сверяйте напрямую. Официальные курсы валют Банка России и сайт ФНС России по вопросам учёта дают исходные данные для расчёта и разъяснения.

Обсуждение
Добавить комментарий