
 72.257
 1.999

Платёж срывается чаще, чем принято думать. Готовность к этому стоит недорого. С 1 сентября 2026 года приём цифровой валюты в оплату товаров, работ и услуг в России запрещён, и единственный законный сценарий — расчёт по внешнеторговому договору с нерезидентом. Разобраться, как принимать оплату в криптовалюте на сайте и подготовить запасной вариант, — значит заранее прописать, чем закрывается сделка, если расчёт монетами не состоялся. План составляют до подписания, а не после сбоя.
Задача бизнеса и какие варианты остались легальными
Сбой выглядит одинаково у всех. Договор подписан. Работа сдана. Денег нет. Дальше стороны начинают импровизировать, и ровно на этом этапе законно оформленная сделка чаще всего превращается в нарушение прямого запрета.
Правовую рамку задаёт Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», номер опубликования 0001202608040007; статья 56 относит вступление в силу к 1 сентября 2026 года. Часть 7 статьи 1 называет законными четыре случая: расчёт по внешнеторговому договору между резидентом и нерезидентом, получение монет за майнинг, оплату комиссий по правилам информационной системы с адресами-идентификаторами и обмен цифровых валют. Часть 8 распространяет первый случай на резидента-агента, комиссионера или поверенного стороны договора.
Запасной вариант обязан укладываться в тот же перечень. Либо не затрагивать цифровую валюту вовсе. Третьего пути нет.
Что запрещает закон прямо
Часть 6 статьи 1 запрещает принимать цифровые валюты и цифровые права как средство платежа, встречное предоставление или иной способ, позволяющий предполагать оплату товаров, информации и результатов интеллектуальной деятельности, работ и услуг. Часть 9 запрещает распространять информацию о такой возможности, в том числе рекламу.
Почему расчёт не проходит
- Адрес указан верно, но выбрана другая сеть — средства уходят по маршруту, которого нет в договоре.
- Комиссия сети выросла, и отправитель откладывает платёж до снижения нагрузки.
- Посредник отказывает в проведении операции по своим внутренним правилам.
- Банк приостанавливает зачисление рублей после обмена до получения пояснений о происхождении средств.
- Контрагент не подтверждает статус нерезидента документами, и операция теряет основание.
Четыре причины из пяти предсказуемы. Их закрывают условиями договора, а не переговорами после сбоя. Переговоры дороже.
Запасные варианты и их цена
| Вариант | Когда применим | Чего стоит |
|---|---|---|
| Банковский перевод по тому же внешнеторговому договору | Когда у сторон есть работающий платёжный канал в валюте контракта | Комиссии банков и срок прохождения; требуется допсоглашение о валюте расчёта |
| Смена сети расчёта в рамках прежнего договора | Когда причина в комиссии или в недоступности выбранной сети | Допсоглашение с новым адресом и сетью; повторная сверка реквизитов |
| Расчёт через резидента-агента по части 8 статьи 1 | Когда нерезидент не может перевести средства напрямую | Агентский договор, отчёт агента, вознаграждение; добавляется комплект документов |
| Перенос срока с разбивкой на транши | Когда сбой временный и стороны сохраняют доверие | Удлинение цикла оборотных средств и курсовой риск на период ожидания |
| Расторжение с возвратом полученного аванса | Когда основание сделки под вопросом либо статус стороны не подтверждён | Потеря маржи по сделке и расходы на возврат; зато операция закрывается чисто |
Последняя строка выглядит поражением. На практике она часто дешевле остальных. Считать надо всю сделку.
Как собрать план заранее
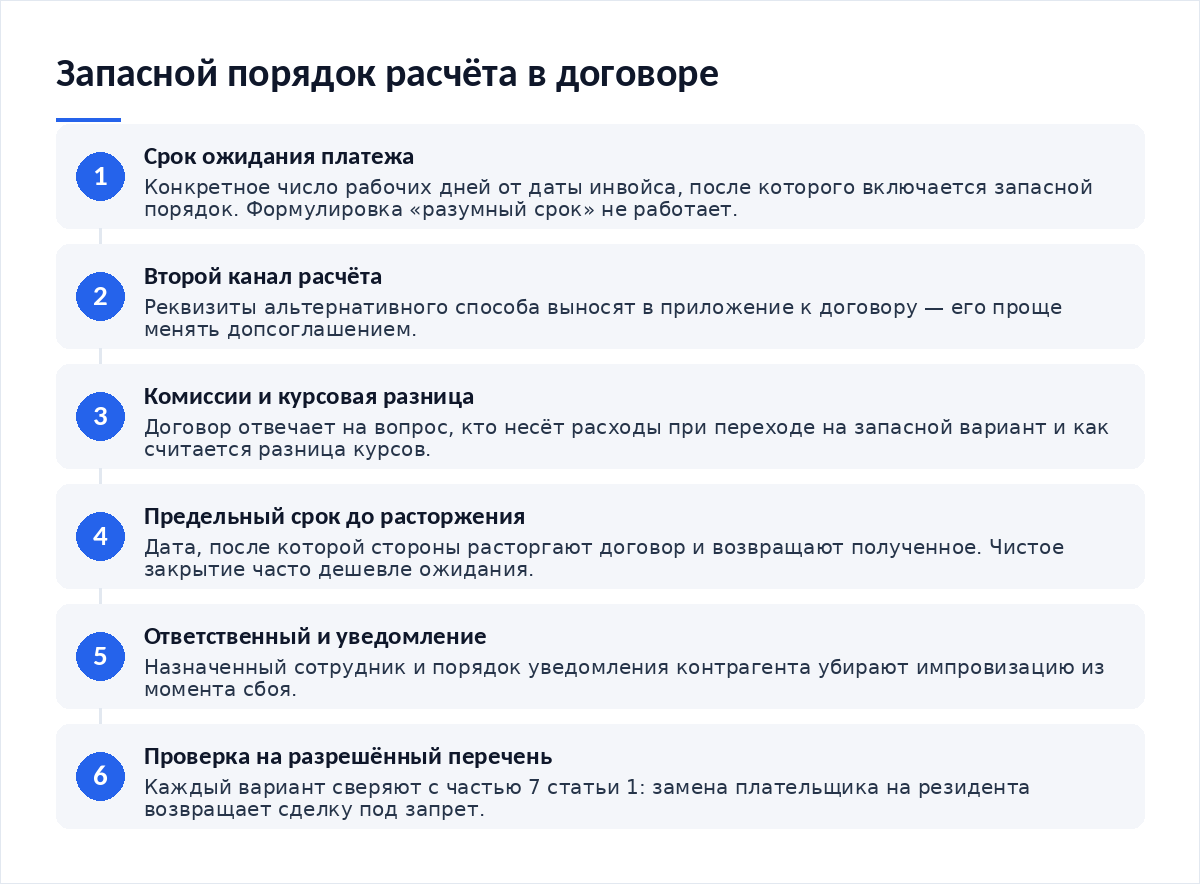
- Записать в договор срок ожидания платежа, после которого включается запасной порядок.
- Согласовать второй канал расчёта и зафиксировать его реквизиты в приложении.
- Описать, кто несёт комиссии и курсовую разницу при переходе на запасной вариант.
- Оговорить предельный срок, после которого стороны расторгают договор и возвращают полученное.
- Определить ответственного на своей стороне и порядок уведомления контрагента.
- Проверить, что ни один из вариантов не выводит сделку из перечня части 7 статьи 1.
Что делать с уже полученным остатком
Нередко сбой происходит на половине пути. Первый транш пришёл, второй завис. Полученное остаётся на адресе компании и превращается в позицию с курсовым риском. Решение зависит от горизонта ожидания: короткая пауза допускает хранение остатка на адресе компании, а длинное ожидание требует обмена в рубли и объяснения банку происхождения этих средств. Подходы разобраны в материале, как выстроить кассовый резерв в стейблкоинах.
Смежная ситуация — попытка закрыть разрыв через сторонние сервисы и внешние счета. Механику пополнения таких счетов разбирает отдельный материал о том, как пополнить счёт на рынке предсказаний доступными способами. Правило при этом остаётся неизменным: любая расчётная конструкция проверяется на соответствие разрешённому перечню части 7 статьи 1 до первого перевода, а не после его подтверждения сетью.
Риски: банк, налоговая, контрагент
Переход на запасной вариант меняет документальную картину сделки. Появляется допсоглашение, меняется валюта расчёта, иногда добавляется агент с собственным вознаграждением и отдельным пакетом отчётных документов по поручению. Банк заметит эту смену при зачислении рублей и запросит пояснения, поэтому комплект документов по сделке должен объяснять произошедшее сам, без устных дополнений от бухгалтерии.
Налоговый риск концентрируется на дате. Если первая часть оплаты пришла монетами, а вторая банковским переводом по допсоглашению, дат признания выручки оказывается две, и курсы к ним применяются совершенно разные. Смешивать их нельзя. Разделяйте с первого дня.
Контрагентский риск проявляется в подмене плательщика. Согласие принять деньги «от партнёра» без переоформления договора — самая дорогая ошибка в этом сюжете. Регулятор описывает механизмы пилотирования новых финансовых сервисов в разделе «Регулятивная песочница» Банка России; отслеживать такие площадки полезно, но заменять ими договорные условия не стоит.
Итог
Запасной вариант — это пункт договора, а не импровизация в переписке. Пропишите срок ожидания, второй канал расчёта, распределение комиссий и предельный срок до расторжения. Проверьте каждый вариант на попадание в разрешённый перечень. Чтобы руководство видело, во что обходятся такие переходы, пригодится разбор про то, как подготовить отчёт для руководства по операциям. Нормы и курсы сверяйте на дату сделки: на 16 октября 2026 года рамка действует в описанном виде.
Материалы по теме:
- Как выстроить кассовый резерв в стейблкоинах — что делать с застрявшим остатком.
- Как пополнить счёт на рынке предсказаний доступными способами — механика смежных расчётов.
- Как подготовить отчёт для руководства по операциям — цена перехода в цифрах.
- Как принимать пожертвования в цифровых активах — где проходит граница встречного предоставления.
Частые вопросы
Можно ли принять оплату от другого лица, если контрагент не смог перевести?
Только если это лицо само становится стороной договора или действует как агент по части 8 статьи 1. Замена плательщика без переоформления выводит операцию из разрешённого перечня. Особенно опасен вариант с резидентом: такой расчёт попадает под прямой запрет части 6 статьи 1 независимо от договорённостей сторон.
Что написать в договоре про срок ожидания платежа?
Конкретное число рабочих дней от даты инвойса и описание того, что происходит после. Формулировка «в разумный срок» на практике не работает: стороны понимают её по-разному. Укажите срок, порядок уведомления и запасной канал расчёта с реквизитами в приложении, которое проще менять допсоглашением.
Выгоднее ли расторгнуть договор, чем ждать?
Иногда да. Расторжение с возвратом аванса закрывает операцию чисто и снимает риск переквалификации, хотя и обнуляет маржу по сделке. Ожидание сохраняет выручку, но удлиняет цикл и добавляет курсовой риск. Решение зависит от того, подтверждён ли статус контрагента документами: без подтверждения ожидание опаснее потери.
Нужно ли уведомлять банк о смене способа расчёта?
Банк узнает об этом при зачислении средств. Подготовьте допсоглашение и пояснение заранее, чтобы документы объясняли изменение сами. Практика банков заметно различается, поэтому уточните требования в своём обслуживающем банке заранее, до перехода на запасной канал, а не после того, как зачисление уже приостановлено.
Вердикт
План Б дешевле всего стоит на этапе согласования договора и дороже всего — в момент сбоя. В обращениях читателей повторяется один и тот же сюжет: стороны ищут обходной путь на ходу, соглашаются на оплату от третьего лица и выводят сделку из законного перечня одним сообщением в мессенджере. Пропишите запасной порядок заранее и проверьте его на соответствие части 7 статьи 1. Данные актуальны на 16 октября 2026 года.
Разборы расчётных схем и изменения регулирования публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий