
 72.257
 1.999

Законную операцию чаще ломает не техника, а формулировка. С 1 сентября 2026 года приём цифровой валюты в оплату товаров, работ и услуг в России запрещён; разрешённым остаётся расчёт по внешнеторговому договору с нерезидентом. Разобраться, как принимать оплату в криптовалюте на сайте и не наделать типовых ошибок, — значит выучить короткий список промахов, каждый из которых переводит сделку из исключения обратно под запрет.
Задача бизнеса и какие варианты остались легальными
Компании редко нарушают сознательно. Ошибки растут из привычек прежнего периода: шаблон договора пятилетней давности, формулировка на сайте, оставшаяся с запуска, посредник, которого никто не проверял.
Рамку задаёт Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», номер опубликования 0001202608040007, вступивший в силу 1 сентября 2026 года по статье 56. Статьи 1, 11, 14, 142 и 143 закона № 259-ФЗ утратили силу с этой даты — так записано в статье 22 Федерального закона от 04.08.2026 № 283-ФЗ. Старые шаблоны со ссылками на утратившие силу нормы работают против компании.
Разрешённых случаев четыре. Их перечисляет часть 7 статьи 1: расчёт по внешнеторговому договору между резидентом и нерезидентом, получение монет за майнинг, оплата комиссий по правилам информационной системы с адресами-идентификаторами, обмен цифровых валют. Часть 8 распространяет первый случай на резидента-агента, комиссионера или поверенного.
Что запрещает закон прямо
Часть 6 статьи 1 запрещает принимать цифровые валюты и цифровые права в качестве средства платежа, встречного предоставления или иного способа, позволяющего предполагать оплату товаров, информации и результатов интеллектуальной деятельности, выполняемых работ и оказываемых услуг. Часть 9 запрещает распространение информации о такой возможности, включая рекламу.
Семь типовых ошибок
| Ошибка | Что ломается | Как исправить |
|---|---|---|
| Предмет договора описан общо: «услуги», «консультации» | Расхождение между договором и фактически переданным результатом | Описать предмет конкретно и совместить его с актом приёмки |
| Статус контрагента взят со слов или по домену почты | Нерезидент оказывается связан с резидентом, исключение не работает | Запросить регистрационные документы юрисдикции и структуру владения |
| На сайте висит упоминание приёма монет | Нарушение запрета на распространение информации по части 9 статьи 1 | Убрать виджет, строку в прайсе и рекламные посты, проверить кэш страниц |
| Платёж принят до подписания договора | Поступление без основания из части 7 статьи 1 | Сначала договор и инвойс, затем перевод — порядок менять нельзя |
| Курс пересчёта выбран задним числом | Расхождение между учётом и первичными документами | Зафиксировать источник котировки и время среза в договоре |
| Посредник привлечён без раскрытия статуса | Непонятно, попадает ли он под часть 8 статьи 1 | Оформить агентский договор или поручение и раскрыть роль посредника |
| Оплата названа пожертвованием за доступ к продукту | Конструкция попадает под «иной способ, позволяющий предполагать оплату» | Разделить безвозмездную поддержку и встречное предоставление |
Ошибка первая: подмена предмета договора
Это самый частый сюжет в обращениях читателей. Лечится он за полчаса. Договор подписан на разработку, а передаётся лицензия. Или наоборот: в бумаге стоит лицензия, по факту исполнитель вёл сопровождение.
Разрыв виден при первой же сверке документов: предмет в договоре, описание в инвойсе и содержание акта приёмки говорят о разных вещах, и объяснить это несовпадение при проверке будет нечем. Лечится заранее — единым описанием предмета во всех трёх документах. Проверять связку удобно по тому же принципу, который описан в разборе, как подготовить компанию к аудиту операций.
Ошибка вторая: расчёт с резидентом под иностранной вывеской
Исключение части 7 статьи 1 работает только между резидентом и нерезидентом. Иностранное название компании, домен в зоне другой страны и счёт в зарубежном банке статуса не подтверждают. Подтверждают регистрационные документы и структура владения. Словам тут веры нет.
Отдельный случай — когда контрагент формально нерезидент, но конечный бенефициар и фактическое управление находятся в России. Такая операция рискует быть прочитана как внутренний расчёт со всеми последствиями части 6. Проверку стоит делать до перевода: порядок описан в материале, как проверить адрес контрагента перед приёмом крупного платежа.
Ошибка третья: публичное предложение и реклама
Витрина живёт дольше сделки. Кнопка «оплатить монетами», строка в прайсе, пост в канале проекта, рассылка по базе — всё это распространение информации о приёме цифровой валюты как средства платежа, запрещённое частью 9 статьи 1.
- Проверьте страницы оплаты, тарифов и часто задаваемых вопросов на сайте.
- Пересмотрите коммерческие предложения и шаблоны писем менеджеров.
- Снимите упоминания из профилей в соцсетях и из описаний в каталогах.
- Проверьте кэш поисковых систем и архивные копии страниц.
- Отдельно просмотрите материалы партнёров, где упомянут ваш сервис.
Смежная история — приём безвозмездной поддержки. Границу между ней и оплатой разбирает материал о том, как принимать пожертвования в цифровых активах: если за взносом стоит доступ к продукту, это встречное предоставление.
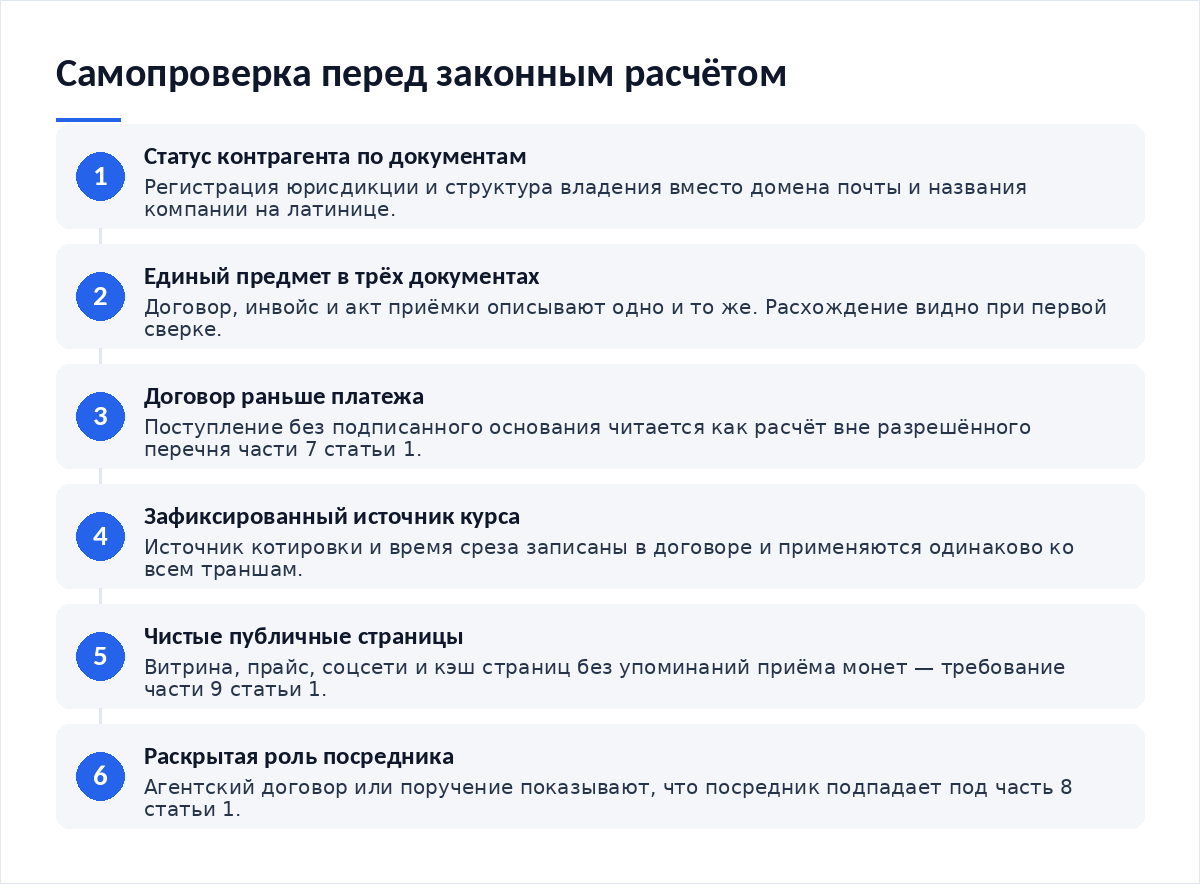
Чек-лист самопроверки перед расчётом
- Статус контрагента подтверждён документом юрисдикции, а не перепиской.
- Предмет договора, инвойса и акта описан одинаково.
- Договор подписан раньше платежа.
- Источник курса и время среза записаны в договоре.
- На публичных ресурсах нет упоминаний приёма монет.
- Роль посредника раскрыта договором, если он участвует.
Риски: банк, налоговая, контрагент
Банк проверяет связность истории при зачислении рублей. Налоговый орган смотрит на дату и курс. Контрагент приносит риск статуса. Каждая из трёх проверок натыкается на один и тот же разрыв в документах, если он есть.
Практический вывод из обращений читателей звучит так: компании, у которых поступления разнесены по договорам и этапам с первого дня, проходят проверки без потерь. Порядок такого учёта описан в материале, как вести учёт поступлений от клиентов.
Итог
Типовые ошибки повторяются из компании в компанию и устраняются до первого перевода. Проверьте три вещи: статус контрагента по документам, единое описание предмета во всём комплекте, отсутствие публичных предложений рассчитаться монетами. Остальное — дисциплина оформления. Сверяйте нормы на дату операции: на 16 октября 2026 года описанная рамка действует.
Материалы по теме:
- Как подготовить компанию к аудиту операций — проверка связки документов.
- Как проверить адрес контрагента перед приёмом крупного платежа — статус и адрес до перевода.
- Как принимать пожертвования в цифровых активах — граница между поддержкой и оплатой.
- Как вести учёт поступлений от клиентов — разнесение поступлений по основаниям.
Частые вопросы
Спасёт ли формулировка «добровольный взнос» вместо оплаты?
Нет. Часть 6 статьи 1 закона № 282-ФЗ говорит про средство платежа, встречное предоставление и иной способ, позволяющий предполагать оплату. Если за взносом следует доступ к товару, работе или услуге, это встречное предоставление независимо от названия документа. Безвозмездная поддержка без встречного блага — другая конструкция, и смешивать их не стоит.
Что считается рекламой приёма монет?
Часть 9 статьи 1 запрещает распространение информации о приёме цифровой валюты как средства платежа, в том числе с использованием рекламы. Под это попадают витрина с кнопкой, строка в прайс-листе, пост в канале компании и рассылка клиентам. Технический раздел документации с описанием расчётов по конкретному договору к публичному предложению не относится.
Можно ли переписать договор задним числом, если ошибка найдена?
Исправлять документы задним числом опасно: даты в выписках по адресу и в переписке остаются прежними, и расхождение станет заметным. Корректный путь — допсоглашение с актуальной датой и ясным описанием того, что уточняется. Это честнее и объяснимо при проверке, в отличие от переподписанного контракта.
Нужно ли раскрывать статус посредника в договоре?
Да. Часть 8 статьи 1 распространяет внешнеторговое исключение на резидента, который выступает агентом, комиссионером или поверенным стороны договора. Чтобы норма работала, роль посредника должна следовать из документов: агентский договор, поручение, отчёт агента. Посредник без оформленного статуса создаёт риск, а не снимает его.
Вердикт
Ошибки в этой теме редко бывают изобретательными. Они однотипны, и каждая закрывается получасом работы до перевода, а не месяцами переписки после него. Самая дорогая из них — не техническая, а текстовая: оставленная на витрине строка про приём монет нарушает прямой запрет и живёт в архивах дольше самой сделки. Данные актуальны на 16 октября 2026 года, нормы сверяйте на дату расчёта.
Разборы правовой рамки и расчётных схем публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий