
 84.552
 2.666

Пожертвование не является расчётом за товар или услугу, и потому запрет на использование цифровой валюты как средства платежа его прямо не касается. Но правовая определённость здесь ниже, чем в обычных расчётах: практика формируется, а требования к некоммерческим организациям по учёту, отчётности и противодействию отмыванию остаются в полном объёме. Решение о приёме таких поступлений принимают с юристом, а не по аналогии с приёмом рублей.
Чем это отличается от оплаты
При оплате есть встречное предоставление — товар или услуга. Именно эта связка запрещена для расчётов цифровой валютой внутри страны. Пожертвование встречного предоставления не предполагает, поэтому конструкция иная по природе, и различие принципиально: как только жертвователь получает что-то взамен, операция перестаёт быть пожертвованием и попадает под запрет.
Отсюда практическое правило для фондов. Никаких сувениров, доступов и привилегий в обмен на перевод цифровой валютой.
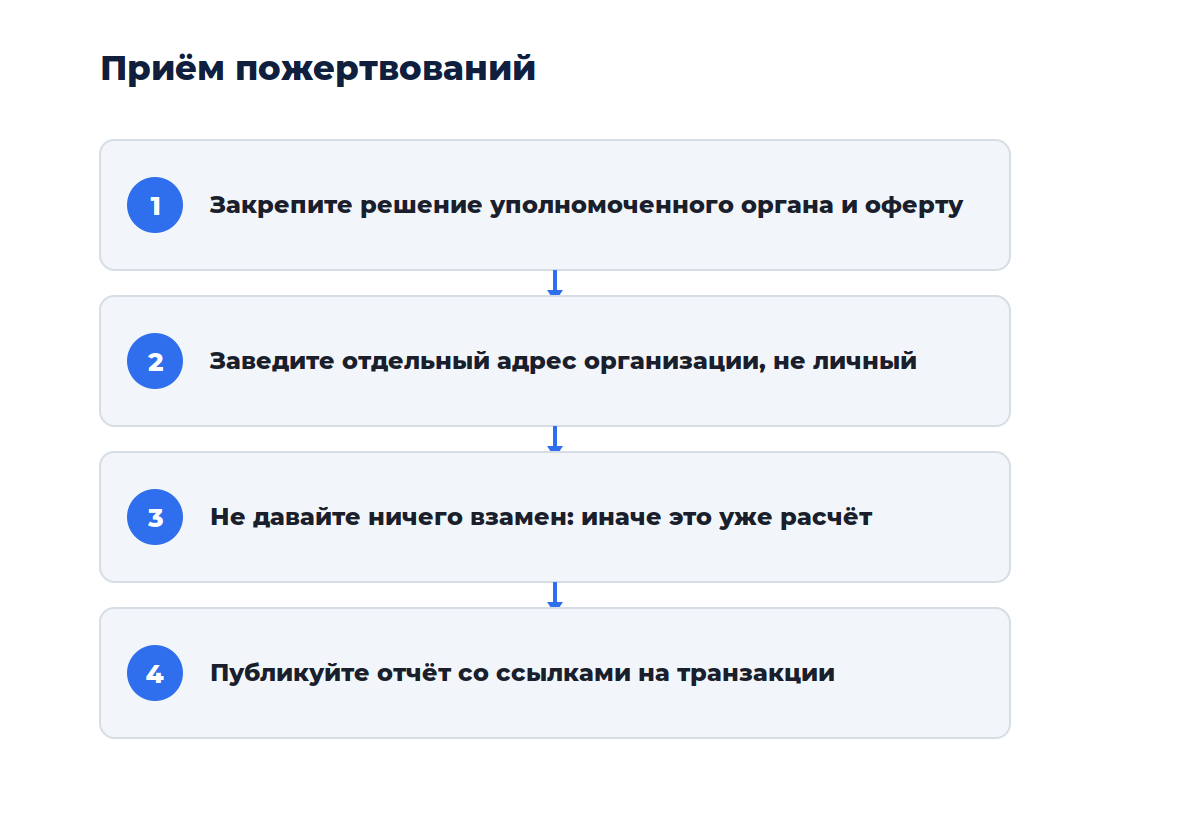
Что нужно организации
| Элемент | Зачем |
|---|---|
| Решение уполномоченного органа | Фиксирует возможность приёма таких поступлений и порядок работы |
| Публичная оферта или положение | Описывает условия пожертвования и целевое назначение средств |
| Отдельный адрес под сбор | Отделяет пожертвования от прочих операций организации |
| Порядок оценки и учёта | Определяет курс, дату признания и отражение в отчётности |
Учёт и оценка поступлений
Каждое поступление признаётся на дату зачисления и оценивается в рублях по курсу этой даты, а для целевых средств ведут раздельный учёт по назначениям, как и для обычных пожертвований. Реализация полученного актива — отдельная операция со своим финансовым результатом, и курсовую разницу между датой получения и датой продажи отражают самостоятельно.
Проверка происхождения средств
Некоммерческие организации находятся под повышенным вниманием в части противодействия отмыванию доходов, и анонимный характер поступления не освобождает от обязанностей: адрес отправителя стоит проверять по публичным данным, а крупные пожертвования сопровождать идентификацией жертвователя.
Поступление с адреса, связанного с сомнительными операциями, создаёт проблему для получателя, а отказ от такого перевода технически невозможен, но зафиксировать его как подозрительное и не использовать средства — разумная линия поведения.
Где чаще всего ошибаются
- Обмен пожертвования на привилегии: операция перестаёт быть безвозмездной
- Приём на личный кошелёк сотрудника вместо адреса организации
- Отсутствие раздельного учёта по целевым назначениям
- Игнорирование проверки происхождения крупных поступлений
Ко мне обращалась организация, собиравшая средства через личный кошелёк руководителя, при этом поступления она отражала в отчётности, но правовая связь между активом и организацией отсутствовала. При проверке возник вопрос уже к руководителю как физическому лицу — о происхождении средств на его адресе и об уплате налога с полученного имущества.
Оформление публичной оферты
Документ описывает, на что собираются средства, кто получатель и какой адрес используется, и указание конкретной цели важнее юридических формулировок: именно оно превращает поступление в целевое и определяет порядок последующего расходования.
Адрес публикуют на официальном ресурсе организации, а не только в социальных сетях. Подмена адреса в чужой публикации остаётся типовой схемой, и единственный источник правды должен быть очевиден жертвователю.
Отчётность перед жертвователями
Прозрачность здесь работает лучше, чем в обычных сборах, причём публичный адрес позволяет любому проверить поступления и расходование средств независимо от отчётов организации. Это преимущество стоит использовать: регулярная публикация отчёта со ссылками на транзакции укрепляет доверие сильнее любых заверений.
Налоговая сторона
Целевые поступления некоммерческой организации при соблюдении условий не включаются в налоговую базу, но правила для цифровых активов требуют отдельной проверки применительно к конкретной ситуации. Для организаций на общей системе и для фондов условия различаются, поэтому позицию согласовывают с бухгалтером до начала сбора, а не после первых поступлений.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Учёт поступлений разбирает материал как вести учёт поступлений от клиентов, а подготовку к проверке — статья как подготовить компанию к аудиту операций.
Вопросы и ответы
Можно ли давать жертвователям что-то взамен?
Нет, любое встречное предоставление превращает пожертвование в расчёт, а расчёты цифровой валютой за товары и услуги внутри страны запрещены, и благодарность в виде упоминания имени допустима, поскольку не является имущественным предоставлением, но сувениры, доступы и привилегии — уже нет.
Обязательно ли идентифицировать жертвователя?
Требования зависят от статуса организации и размера поступления, а общий подход для некоммерческих организаций предполагает повышенное внимание к происхождению средств, поэтому по крупным суммам идентификацию проводят. Конкретные пороги и процедуры уточняют с юристом применительно к своей форме.
Что делать с полученным активом?
Решение о хранении или реализации принимает уполномоченный орган организации, и порядок стоит закрепить заранее, при этом удержание актива создаёт курсовой риск для целевых средств, поэтому многие организации конвертируют поступления в рубли сразу, фиксируя сумму для целевого использования.
Вердикт
Пожертвование не подпадает под запрет на расчёты, потому что не предполагает встречного предоставления — и это ключевое условие, которое нельзя нарушать даже сувениром, причём правовая практика здесь формируется, поэтому решение принимают с юристом, а не по аналогии с приёмом рублей. Отдельный адрес организации вместо личного кошелька закрывает главный риск. Публичность блокчейна при этом работает на вас: отчёт со ссылками на транзакции проверяем каждым.
Требования сверяйте напрямую. Официальный сайт ФНС России и сайт Банка России содержат актуальные разъяснения по операциям с цифровой валютой и требованиям к организациям.

Обсуждение
Добавить комментарий