
 84.552
 2.666

Отчёт для руководства отвечает на четыре вопроса: сколько поступило, сколько ушло, что осталось на конец периода и какие риски возникли, и ключевое отличие от бухгалтерской выгрузки — все суммы приводятся в рублях, а технические детали вроде хэшей транзакций уходят в приложение. Руководитель должен видеть деньги и решения, а не адреса и подтверждения блоков.
Что включить в основную часть
Первый блок — движение средств: поступления, расходы, остаток, и второй — издержки: комиссии сетей, комиссии операторов, курсовые разницы отдельной строкой, а третий — отклонения: крупные операции вне плана, зависшие платежи, неопознанные поступления. Четвёртый блок посвящён рискам и требует одного-двух абзацев текста, а не цифр.
Всё остальное отправляется в приложение. Хэши, адреса и выгрузки нужны для проверки, но не для принятия решений.
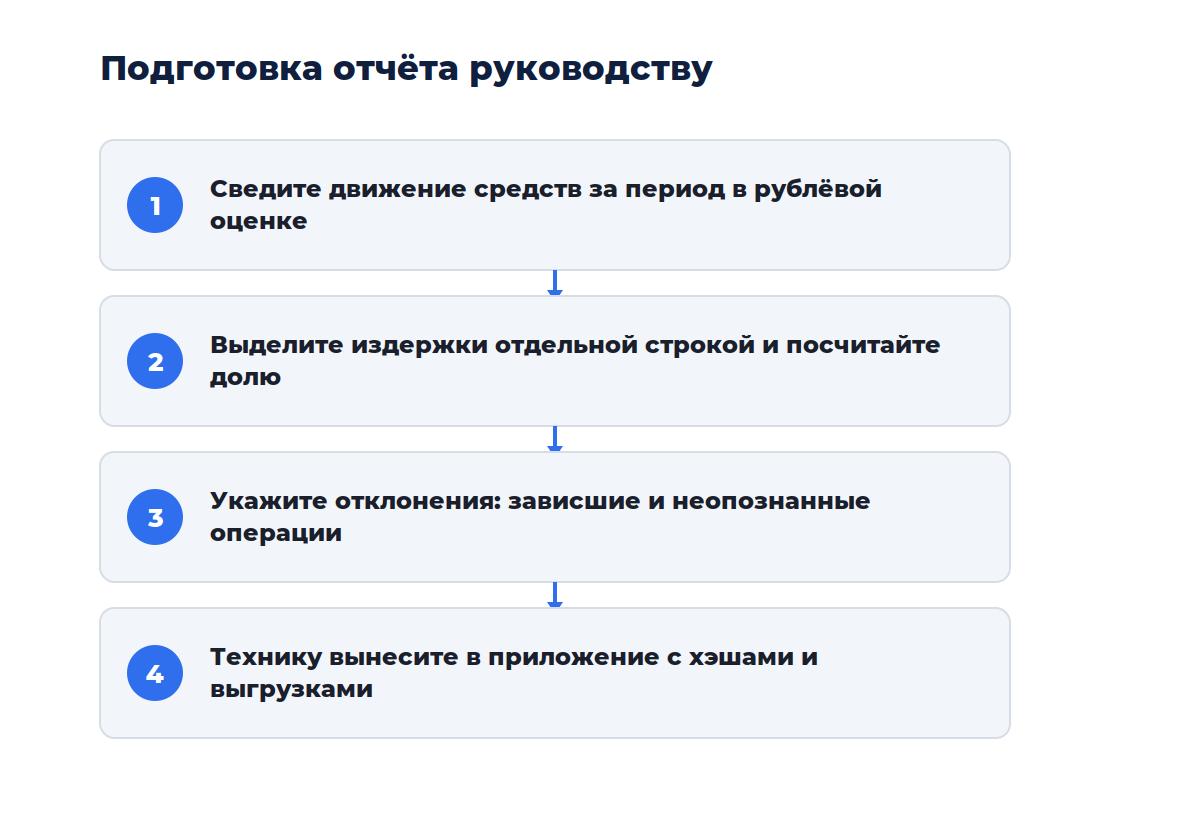
Структура отчёта
| Раздел | Что содержит |
|---|---|
| Движение за период | Поступило, израсходовано, остаток на начало и конец в рублях |
| Структура издержек | Комиссии сети и оператора, курсовые разницы, доля от оборота |
| Отклонения | Незакрытые обязательства, зависшие и неопознанные операции |
| Риски и решения | Что требует внимания руководства и какие варианты есть |
Как считать рублёвую оценку
Каждую операцию пересчитывают по курсу на её дату, а не по курсу на конец периода, а остаток активов переоценивают на отчётную дату отдельно. Смешение этих подходов даёт итог, который не сходится ни с бухгалтерией, ни с фактическими списаниями, и именно на этом чаще всего спотыкаются при первой подготовке отчёта.
Показатели, которые стоит выводить
- Доля издержек в обороте: показывает эффективность выбранных маршрутов
- Средний срок прохождения платежа от инвойса до зачисления
- Объём незакрытых обязательств на конец периода
- Число неопознанных поступлений как индикатор качества учёта
Ко мне обращался финансовый директор, готовивший для собственника выгрузку всех транзакций за квартал, при этом документ на сорок страниц с хэшами и адресами вызвал единственный вопрос: сколько мы на этом потеряли на комиссиях. Ответа в выгрузке не было, потому что комиссии не выделялись отдельной строкой, и переделка заняла день, хотя изначальная задача решалась одной таблицей.
Пример расчёта доли издержек
Допустим, за месяц прошло платежей на 5 000 000 рублей, а комиссии операторов составили 45 000 рублей, комиссии сетей — 3 000, курсовые разницы дали минус 18 000. Суммарные издержки равны 66 000 рублей, то есть 1,32 процента от оборота.
Эта цифра и есть главный управленческий показатель блока, при этом её сравнивают с предыдущими периодами и с альтернативными маршрутами: рост доли при неизменном обороте означает, что выбранная схема расчётов перестала быть оптимальной.
Периодичность и формат
Месячный отчёт подходит для операционного контроля, квартальный — для оценки тенденций, причём формат выбирают по аудитории: собственнику достаточно одной страницы с четырьмя блоками, финансовой службе нужна детализация по контрагентам и маршрутам.
Раздел о рисках
Здесь описывают то, что может повлиять на результат следующего периода, и концентрация расчётов на одном операторе, доля средств в одном активе, зависимость от конкретной сети, приближение срока крупного обязательства.
Каждый пункт сопровождают суммой под риском и предложением. Формулировка «рассмотреть второго оператора для расчётов свыше миллиона» полезнее абзаца рассуждений о диверсификации.
Сравнение с бухгалтерской отчётностью
Управленческий отчёт и бухгалтерские регистры решают разные задачи и не заменяют друг друга, при этом бухгалтерия отвечает на вопрос соответствия правилам учёта, управленческий отчёт — на вопрос эффективности решений. Цифры при этом должны сходиться: расхождение между ними означает ошибку в одном из документов, и её ищут до передачи руководству.
Типовые ошибки при подготовке
Первая — выгрузка вместо отчёта: сорок страниц транзакций не отвечают ни на один управленческий вопрос, причём вторая — единый курс на весь период вместо пересчёта по датам операций. Третья — комиссии, растворённые в суммах платежей вместо отдельной строки.
Четвёртая ошибка касается формулировок. Раздел о рисках заполняют общими словами вроде «сохраняется волатильность», хотя руководству нужны конкретные суммы под риском и варианты действий.
Что приложить для проверки
В приложение включают выгрузку операций с хэшами, реестр соответствия адресов и контрагентов, справки о курсах и подтверждения операторов, причём этот пакет позволяет проверить любую цифру основной части, не загромождая сам отчёт.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Учёт поступлений разбирает материал как вести учёт поступлений от клиентов, а курсовые разницы — статья как учитывать курсовые разницы при оплате.
Вопросы и ответы
Нужно ли показывать адреса кошельков в отчёте?
В основной части — нет, они не помогают принимать решения и перегружают документ, и в приложении адреса нужны для проверки, а отдельный вопрос — доступ к отчёту: публичные адреса компании раскрывают её обороты любому, кто их получит, поэтому круг читателей ограничивают.
Как отразить незавершённые операции?
Отдельной строкой в разделе отклонений с указанием суммы, даты отправки и текущего статуса, при этом включать их в движение средств некорректно: деньги списаны, но обязательство не закрыто. Такой подход показывает реальную картину и не создаёт иллюзии завершённых расчётов.
Какой период выбрать для первого отчёта?
Месяц, даже если операций немного. Короткий период проще собрать и проверить, а ошибки методики обнаруживаются сразу, а не накапливаются за квартал, причём после отладки формата переход на квартальную периодичность занимает минимум времени.
Вердикт
Руководству нужны деньги и решения, а не хэши и адреса — техническая часть уходит в приложение, и выделяйте издержки отдельной строкой: это первый вопрос, который задаёт собственник. Пересчитывайте операции по курсу их даты, а остаток переоценивайте на отчётную — смешение подходов ломает сходимость. И сверяйте отчёт с бухгалтерией до передачи, а не после вопросов.
Курсы и правила сверяйте напрямую. Официальные курсы валют Банка России и сайт ФНС России по вопросам учёта дают исходные данные для рублёвой оценки.

Обсуждение
Добавить комментарий