
 84.552
 2.666

Подготовка к аудиту сводится к одному: каждая операция должна быть прослеживаемой от первичного документа до записи в блокчейне и обратно, и аудитор проверяет не сами транзакции, а полноту цепочки — есть ли договор, счёт, подтверждение платежа, акт и корректная рублёвая оценка. Разрывы в этой цепочке и становятся замечаниями, а не сам факт использования цифровых активов.
Что проверяет аудитор
Первый блок вопросов касается прав на активы: кому принадлежат кошельки, как оформлено владение, кто имеет доступ, а второй — полноты учёта: все ли операции отражены и по какому курсу. Третий — обоснованности расходов: есть ли документы, подтверждающие деловую цель платежей.
Четвёртый блок касается контроля. Аудитора интересует, может ли один сотрудник провести платёж без согласования и как это ограничено технически.
Какие документы подготовить
| Группа | Что входит |
|---|---|
| Правоустанавливающие | Регламент работы с активами, приказы о держателях ключей |
| Договорные | Контракты с контрагентами, инвойсы, акты выполненных работ |
| Подтверждающие | Выгрузки операторов, хэши транзакций, справки о курсах |
| Учётные | Реестр адресов и контрагентов, расчёт курсовых разниц |
Порядок подготовки
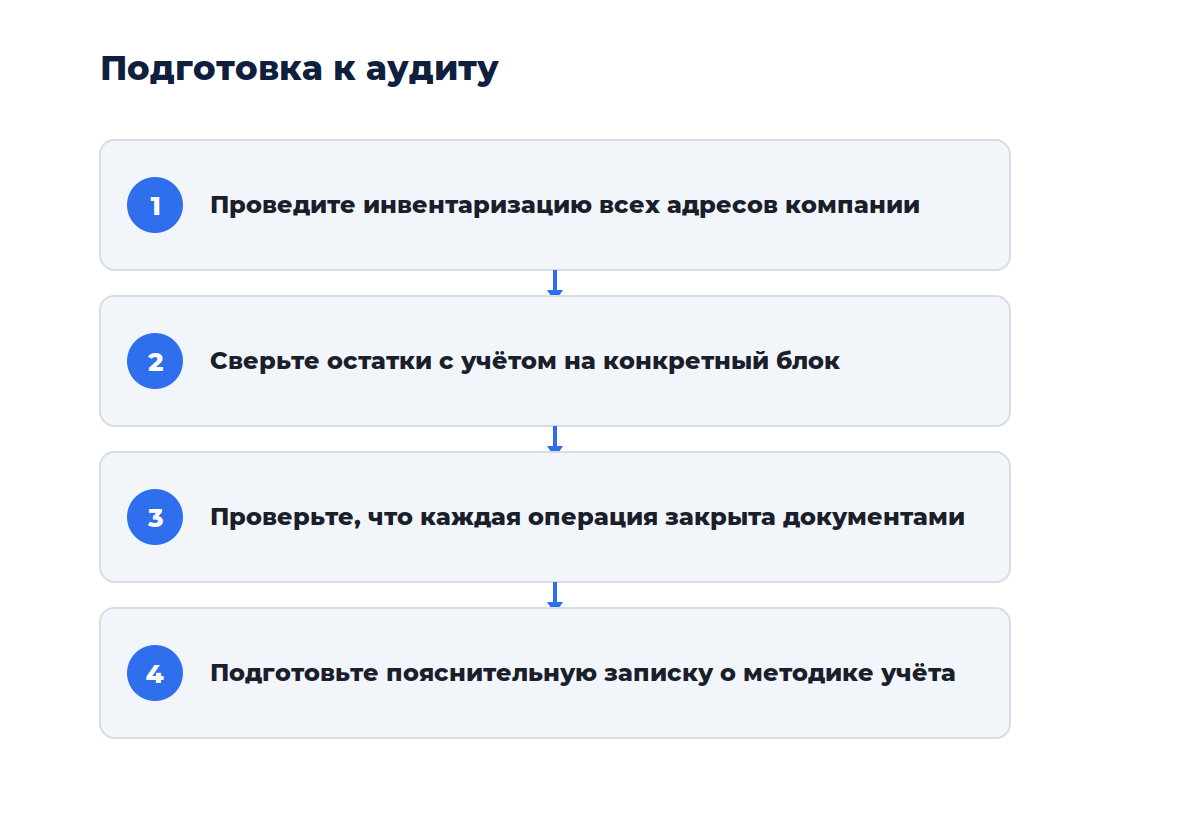
Начните с инвентаризации адресов: составьте перечень всех кошельков компании с указанием назначения и держателей ключей, при этом сверьте остатки по каждому адресу с данными учёта на отчётную дату. Пройдите по операциям периода и убедитесь, что каждая закрыта документами с обеих сторон.
Отдельно проверьте нетипичные операции. Возвраты, частичные оплаты и переводы между собственными кошельками требуют пояснений чаще остальных.
Подтверждение остатков
Остаток на адресе подтверждается данными блокчейна на конкретный блок, и это удобнее банковской выписки — информация публична и проверяема независимо, причём аудитору предоставляют перечень адресов, он сверяет остатки самостоятельно. Владение адресом доказывают подписью произвольного сообщения ключом от этого адреса.
Где чаще всего возникают замечания
- Операции с личных кошельков сотрудников без оформления в контуре компании
- Отсутствие обоснования деловой цели по части платежей
- Единый курс на весь период вместо пересчёта по датам операций
- Кошельки, не включённые в перечень: аудитор находит их по встречным операциям
Ко мне обращалась компания, у которой часть расчётов шла через кошелёк, оформленный на сотрудника, тогда как в учёте эти операции отражались, но подтвердить принадлежность средств компании было нечем. Аудитор вынес замечание не по существу платежей — они были реальными и обоснованными, а по отсутствию правовой связи между активом и организацией.
Сверка остатков на отчётную дату
Остаток по каждому адресу фиксируют на конкретный блок, а не на календарную дату без уточнения, и блокчейн работает непрерывно, и операция в 23:58 попадает в один период, а её подтверждение — уже в следующий.
Договоритесь с аудитором о точке отсечения заранее. Расхождение в несколько часов даёт разницу в остатках, которую потом приходится объяснять построчно.
Внутренний контроль как предмет проверки
Мультиподпись, лимиты и регламент согласования снимают значительную часть вопросов, и аудитор оценивает не только фактические операции, но и возможность злоупотребления: схема, где один человек единолично распоряжается средствами, получает замечание даже при безупречной истории платежей.
Переводы между своими кошельками
Внутренние перемещения не создают дохода или расхода, но попадают в блокчейн наравне с обычными платежами, и без пояснений аудитор видит списание с одного адреса и поступление на другой, а связь между ними неочевидна.
Помечайте такие операции в реестре отдельным признаком, а тогда оборот компании не раздувается техническими переводами, а проверяющий сразу понимает природу движения.
Подготовка пояснительной записки
Опишите методику учёта в одном документе, и соберите в нём всё: как определяется курс, как классифицируются издержки, как отражаются курсовые разницы, каков порядок доступа к кошелькам. Наличие такой записки сокращает число уточняющих вопросов и показывает, что учёт ведётся по системе, а не по ситуации. Обновляйте её при изменении процессов, иначе документ сам станет источником расхождений с практикой.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Разграничение доступа разбирает материал как разграничить доступ сотрудников к средствам, а отчётность для руководства — статья как подготовить отчёт для руководства.
Вопросы и ответы
Как доказать принадлежность кошелька компании?
Технически — подписью сообщения ключом от адреса, что подтверждает контроль над ним, а юридически — внутренними документами: регламентом, приказом о назначении держателей, отражением актива в учёте, при этом одного технического подтверждения мало, нужны обе составляющие.
Нужно ли раскрывать все адреса компании?
Аудитору — да, иначе проверка полноты учёта невозможна, причём скрытый адрес обычно обнаруживается по встречным операциям с раскрытыми кошельками, и последствия хуже, чем при добровольном раскрытии. Публиковать адреса за пределами аудита при этом не требуется.
Что делать с операциями прошлых периодов без документов?
Восстановить то, что возможно: запросить выгрузки у операторов, подписать акты с контрагентами задним числом там, где это допустимо, и по остальным подготовить письменное пояснение с описанием обстоятельств. Замечание при этом вероятно, но объяснённый пробел воспринимается иначе, чем необъяснённый.
Вердикт
Аудитор проверяет цепочку, а не транзакции: от хэша до договора и обратно без устных пояснений, а инвентаризация адресов — первый шаг, и скрывать кошельки бессмысленно, их находят по встречным операциям. Замечания чаще касаются оформления, а не существа операций: реальный и обоснованный платёж с личного кошелька сотрудника всё равно станет проблемой. Пояснительная записка о методике учёта снимает половину вопросов заранее.
Требования сверяйте напрямую. Официальный сайт ФНС России по вопросам учёта и сайт Банка России содержат актуальные правила и разъяснения по операциям с цифровой валютой.

Обсуждение
Добавить комментарий