
 84.534
 2.665

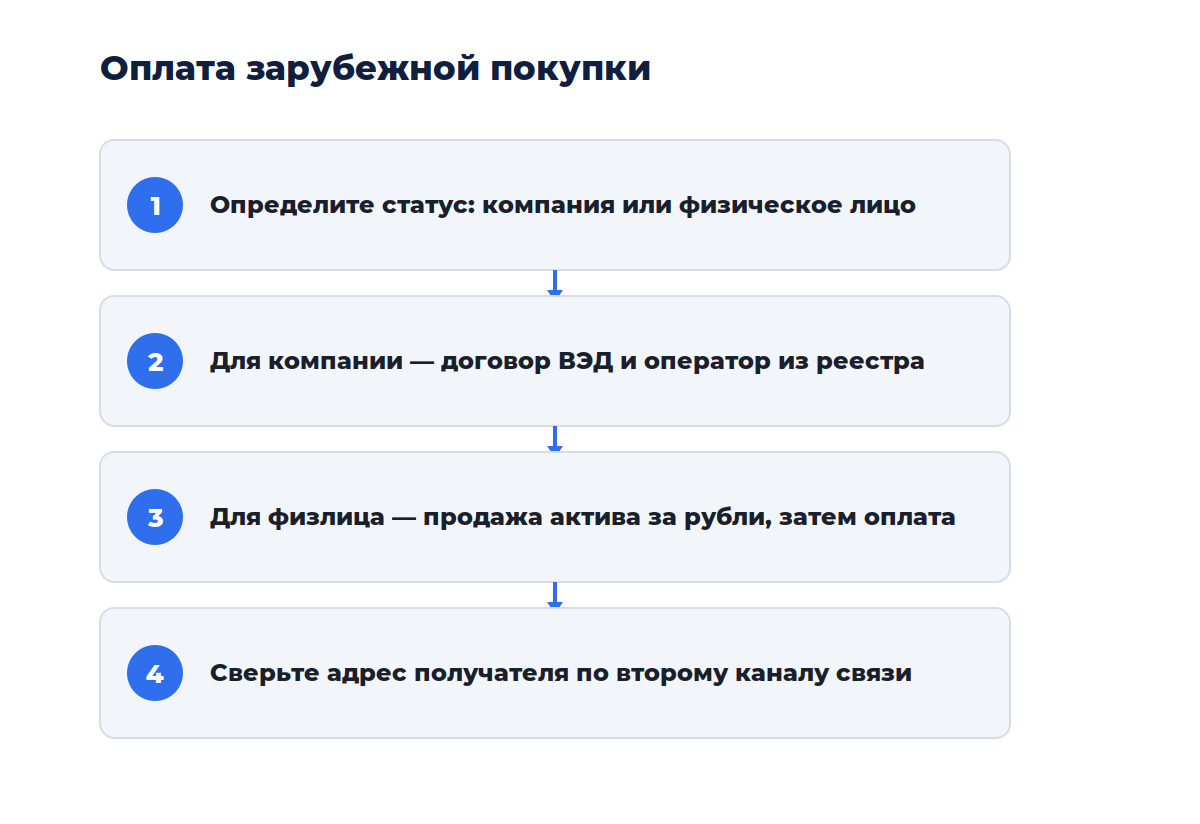
Для компании покупка у зарубежного поставщика с расчётом цифровой валютой относится к внешнеторговым операциям и проводится через оператора из реестра Банка России. У физического лица картина иная: прямая оплата товаров цифровой валютой запрещена, и легальным остаётся вариант, при котором вы продаёте актив за рубли, а покупку оплачиваете обычным способом.
Что разрешено компании
Закупка товаров и услуг у иностранного поставщика проводится по договору внешнеторговой поставки, и расчёт идёт через оператора, контракт ставится на валютный учёт, а после платежа вы получаете подтверждение с хэшем операции. Формулировки договора должны прямо предусматривать расчёт в цифровой валюте.
Внутренние закупки под это правило не подпадают, и российскому поставщику платят рублями независимо от того, что он готов принять.
Сравнение вариантов оплаты
| Ситуация | Как поступить |
|---|---|
| Компания, иностранный поставщик | Договор ВЭД, расчёт через оператора из реестра |
| Компания, российский поставщик | Только рубли, расчёт цифровой валютой запрещён |
| Физическое лицо, зарубежный магазин | Продажа актива за рубли, затем оплата обычным способом |
| Оплата через посредника-агента | Возможна, но требует проверки статуса и документов агента |
Порядок для компании по шагам
Заключите договор с прямым указанием на расчёт цифровой валютой и получите инвойс с реквизитами, а выберите оператора и уточните перечень документов. Поставьте контракт на валютный учёт, если сумма превышает установленный порог, а проведите платёж, получите подтверждение и закройте сделку документами о поставке товара.
Адрес получателя сверяйте дважды. Подмена реквизитов в письме остаётся самой дешёвой и потому самой распространённой атакой на отдел закупок любой компании.
Что учитывать физическому лицу
Владеть активом можно. Продавать тоже. Запрет касается лишь использования цифровой валюты как средства платежа за товары и услуги на территории страны. Поэтому рабочая схема выглядит так: продажа актива, получение рублей, оплата покупки привычным способом, при этом доход от продажи при этом подлежит декларированию, и документы о приобретении актива стоит сохранять.
Где чаще всего ошибаются
- Оплата российскому поставщику цифровой валютой «по договорённости»
- Перевод с личного кошелька сотрудника вместо расчёта через контур компании
- Договор без указания на расчёт цифровой валютой: валютный контроль вернёт документы
- Работа с посредником без проверки его правового статуса
Ко мне обращался предприниматель, закупавший оборудование у зарубежного поставщика через знакомого посредника, причём деньги ушли с личного кошелька, товар пришёл, но подтвердить расход компании оказалось нечем. Таможенное оформление прошло на физическое лицо, и принять оборудование на баланс в итоге не удалось.
Работа через посредника
Агентские схемы встречаются часто, но требуют внимания к статусу посредника, и проверьте, действует ли он по договору поручения или комиссии и есть ли у него право принимать платежи в цифровой валюте. Отчёт агента с приложением подтверждающих документов должен закрывать операцию так же, как прямой расчёт.
Расхождение между плательщиком, агентом и получателем товара — частая причина проблем, а цепочка должна читаться по документам без дополнительных объяснений.
Таможня и ввоз товара
Способ оплаты не отменяет таможенных процедур, и товар декларируется по общим правилам, а расчётные документы должны соотноситься с декларацией, а расхождение между плательщиком и получателем груза создаёт вопросы и на таможне, и при постановке имущества на учёт.
Сроки и планирование закупки
Процедура небыстрая. Постановка контракта на учёт, согласование реквизитов и подтверждение операции у оператора добавляют дни к обычному циклу закупки, и закладывайте этот запас в сроки поставки, особенно при первой сделке с новым контрагентом.
Курс за это время тоже меняется, а если стоимость зафиксирована в валюте, разница между датой инвойса и датой платежа ложится на одну из сторон, и это условие проговаривают заранее.
Документы, которые понадобятся
Для компании: договор, инвойс, подтверждение операции от оператора с хэшем, справка о курсе, товаросопроводительные документы и таможенная декларация. Физическому лицу достаточно подтверждений приобретения и продажи актива для расчёта налоговой базы.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Оплату подрядчика разбирает материал как оплатить услуги зарубежного подрядчика, а курсовые разницы — статья как учитывать курсовые разницы при оплате.
Вопросы и ответы
Можно ли физическому лицу купить товар за границей напрямую за токены?
Запрет на расчёты цифровой валютой за товары и услуги действует на территории России и касается операций с участием российских резидентов, при этом практический вывод для частного покупателя: безопаснее продать актив за рубли и оплатить покупку обычным способом, а не искать формулировки, оправдывающие прямой расчёт.
Что делать, если поставщик принимает только цифровую валюту?
Для компании — оформлять внешнеторговый договор и платить через оператора из реестра, причём это именно тот случай, ради которого исключение и существует, и обходные схемы через личные кошельки сотрудников лишают компанию возможности подтвердить расход.
Нужно ли декларировать доход от продажи актива?
Да, продажа цифровой валюты создаёт доход, подлежащий декларированию, а налоговая база считается как разница между ценой продажи и подтверждёнными расходами на приобретение, поэтому документы о покупке актива сохраняют с самого начала.
Вердикт
Компании доступен расчёт цифровой валютой только с иностранным поставщиком и только через оператора из реестра, при этом физическому лицу проще и безопаснее продать актив за рубли, а покупку оплатить обычным способом. Платежи с личных кошельков в обход контура компании создают главную проблему — невозможность подтвердить расход, даже когда товар получен и претензий ни у кого нет.
Требования сверяйте напрямую. Официальный сайт Банка России с реестром операторов и сайт ФНС России по вопросам цифровой валюты содержат актуальные правила и разъяснения.

Обсуждение
Добавить комментарий