
 72.257
 1.999

Кнопку «оплатить криптовалютой» на российском сайте включить нельзя. С 1 сентября 2026 года приём цифровой валюты в оплату товаров, работ и услуг в стране запрещён. Законным остаётся расчёт по внешнеторговому договору с нерезидентом. Ниже показано, как принимать оплату в криптовалюте на сайте на конкретном примере: от формулировки в договоре до строки в учёте. Все суммы в разборе условные, их берут для иллюстрации механики.
Задача бизнеса и какие варианты остались легальными
Запрос у заказчиков один и тот же. Выручка приходит из-за рубежа, банковский перевод идёт неделями или не идёт вовсе, клиент предлагает рассчитаться монетами. Вопрос звучит так: куда это укладывается после смены регулирования и что останется, если проверка придёт через два года.
Рамку задаёт Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», номер официального опубликования 0001202608040007. Статья 56 этого закона датирует вступление в силу 1 сентября 2026 года. Статьи 1, 11, 14, 142, 143 прежнего закона № 259-ФЗ признаны утратившими силу с той же даты — это статья 22 Федерального закона от 04.08.2026 № 283-ФЗ. Ссылаться на прежний режим смысла нет.
Что осталось разрешённым, перечисляет часть 7 статьи 1. Расчёт по внешнеторговому договору между резидентом и нерезидентом. Получение монет за майнинг. Оплата комиссий, предусмотренных правилами информационной системы, где открыты адреса-идентификаторы. Обмен одной цифровой валюты на другую либо на цифровые права. Часть 8 той же статьи распространяет внешнеторговое исключение на резидента, который выступает агентом, комиссионером или поверенным стороны договора.
Что запрещает закон прямо
Часть 6 статьи 1 закона № 282-ФЗ запрещает принимать цифровые валюты и цифровые права в качестве средства платежа, встречного предоставления или иного способа, позволяющего предполагать оплату товаров, информации и результатов интеллектуальной деятельности, выполняемых работ и оказываемых услуг. Формулировка закрывает обходные конструкции: зачёт, бартер, «добровольный взнос» за доступ к платному разделу.
Пример операции: исходные условия
Возьмём студию из Казани. Она пишет мобильное приложение для компании, зарегистрированной в ОАЭ. Стороны подписали договор на разработку с передачей исключительного права на результат. Цена работ — 20 000 условных единиц, расчёт стейблкоином в сети с низкой комиссией, оплата двумя частями: аванс после подписания и остаток по факту приёмки результата заказчиком.
Схема расчёта по шагам
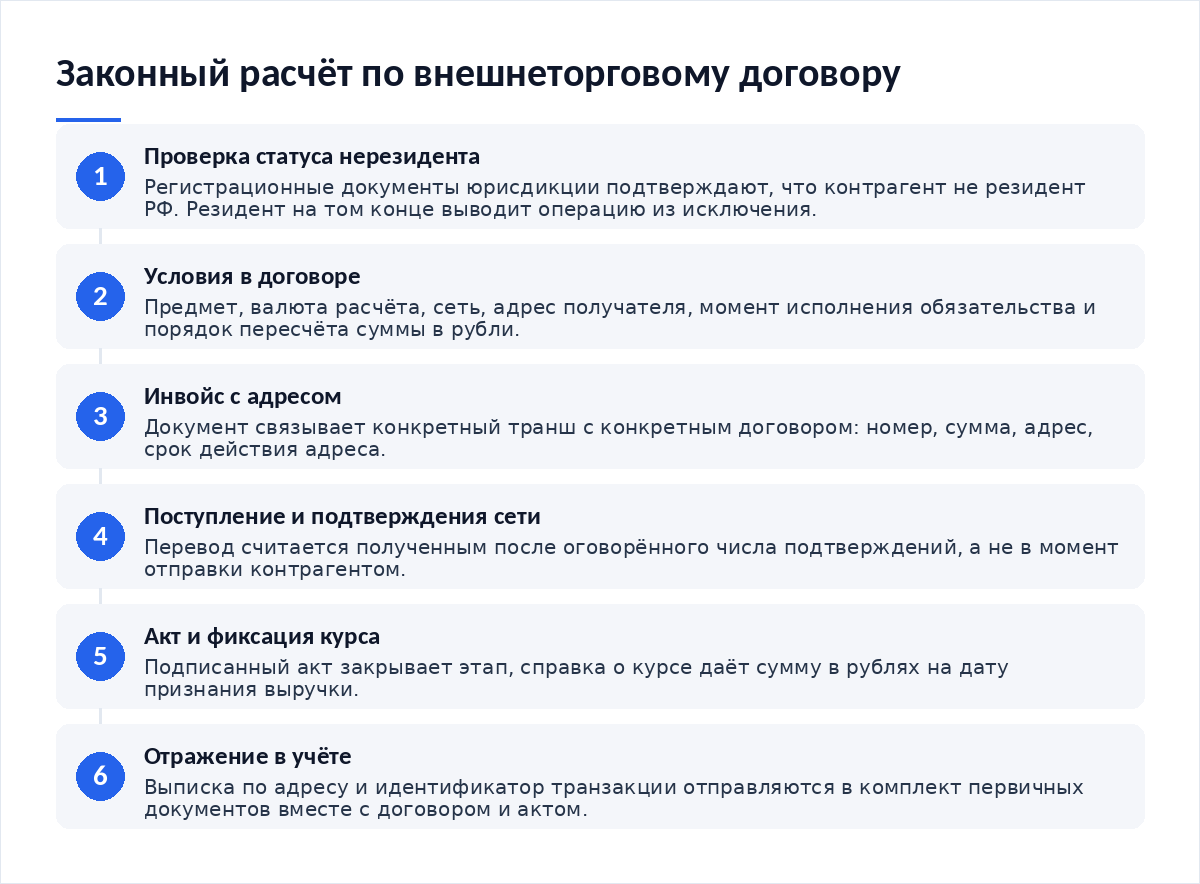
- Проверить статус контрагента. Нерезидент подтверждается регистрационными документами юрисдикции, а не словами менеджера в мессенджере.
- Прописать в договоре предмет, валюту расчёта, сеть, адрес получателя, момент исполнения обязательства и порядок пересчёта в рубли.
- Выставить инвойс с реквизитами договора, суммой, адресом и сроком действия адреса.
- Получить перевод и дождаться подтверждений сети в количестве, записанном в договоре.
- Подписать акт или иной документ о передаче результата, зафиксировать курс и сумму в рублях.
- Отразить выручку, сохранить выписку по адресу и идентификатор транзакции в комплекте первичных документов.
Шаг с проверкой контрагента в практике редакции пропускают чаще прочих. Между тем он определяет, попадает операция в исключение части 7 статьи 1 или нет: резидент на том конце цепочки превращает внешне законную сделку в запрещённый внутренний расчёт. Отдельный разбор, как проверить адрес контрагента перед приёмом крупного платежа, показывает процедуру по шагам.
Документы и первичка
| Документ | Что подтверждает | Когда готовят |
|---|---|---|
| Внешнеторговый договор с резидентским статусом сторон | Операция попадает в исключение части 7 статьи 1 закона № 282-ФЗ | До первого перевода |
| Инвойс с номером договора и адресом получателя | Связь конкретного поступления с конкретной сделкой | Перед каждым траншем |
| Выписка по адресу и идентификатор транзакции | Факт зачисления, дату и сумму в монетах | После подтверждений сети |
| Акт или документ о передаче исключительного права | Момент исполнения обязательства исполнителем | По завершении этапа |
| Справка о курсе на дату признания выручки | Сумму в рублях для учёта и налога | В день признания |
Комплект собирают сразу, а не к отчётности. Порядок, в котором поступления разносятся по договорам и этапам, описан в материале о том, как вести учёт поступлений от клиентов. Если в компании несколько адресов и несколько исполнителей, заранее продумайте, как подготовить компанию к аудиту операций: восстановить связь «договор — адрес — транзакция» задним числом дороже, чем вести её с первого дня.
Комиссии и реальная стоимость операции
Стоимость складывается из четырёх частей. Комиссия сети за перевод. Спред и комиссия при обмене монет на рубли. Время сотрудников на сверку и оформление. Юридическая подготовка договора на двух языках.
Первая часть мала и предсказуема, остальные три — нет. По опыту обращений читателей именно оформление съедает основную долю: двуязычный договор, инвойс, акт, пересчёт курса и сверка занимают рабочие часы бухгалтера и юриста независимо от того, пришло 2 000 у. е. или 20 000. Поэтому разовая мелкая сделка по такой схеме обходится дороже, чем выглядит на первый взгляд.
Отдельная статья расходов — хранение полученного. Монеты на адресе компании не равны деньгам на счёте: курс меняется, доступ надо разграничивать, остаток надо инвентаризировать. Подход к этому описан в разборе, как выстроить кассовый резерв в стейблкоинах.
Риски: банк, налоговая, контрагент
- Банк запросит основание поступления рублей после обмена — договор и инвойс должны объяснять происхождение средств без дополнительных пояснений.
- Налоговый орган смотрит на дату признания выручки и курс, по которому она пересчитана; расхождение в дате даёт расхождение в базе.
- Контрагент может оказаться резидентом через цепочку владения — статус проверяют по документам, а не по домену почты.
- Предмет договора должен совпадать с тем, что передано: подмена разработки «консультацией» ломает квалификацию операции.
- Публичное предложение рассчитаться монетами запрещено частью 9 статьи 1 — витрину и рекламные материалы проверяют отдельно.
Отдельно отметим переходное правило. До 30 июня 2027 года резиденты вправе систематически совершать сделки купли-продажи цифровых валют в своих интересах, от своего имени и за свой счёт до включения в реестр организаций, осуществляющих обмен, — так записано в переходных положениях закона № 282-ФЗ. Срок конечный, и планировать обмен имеет смысл с оглядкой на него.
Итог
Приём оплаты монетами на российском сайте закрыт. Открыт расчёт по внешнеторговому договору с нерезидентом, и это не кнопка на витрине, а последовательность из шести шагов с бумажным следом на каждом. Разбор на конкретном примере показывает: технический перевод занимает минуты, оформление — дни. Проверьте нормы и курсы на дату вашей сделки: на 16 октября 2026 года приведённая рамка действует в описанном виде.
Материалы по теме:
- Как проверить адрес контрагента перед приёмом крупного платежа — процедура проверки до перевода.
- Как вести учёт поступлений от клиентов — связь поступления с договором и этапом.
- Как подготовить компанию к аудиту операций — что собирают заранее.
- Как выстроить кассовый резерв в стейблкоинах — что делать с полученным остатком.
Частые вопросы
Можно ли поставить виджет оплаты, но включать его только для иностранцев?
Нет. Часть 6 статьи 1 закона № 282-ФЗ запрещает сам приём цифровой валюты в оплату, а часть 9 — распространение информации о такой возможности. Публичная витрина с кнопкой адресована неопределённому кругу лиц. Расчёт по внешнеторговому договору оформляется адресно: договор, инвойс, адрес в документе, а не форма на сайте.
Нужен ли договор на двух языках?
Закон такого требования не содержит, но на практике двуязычный текст экономит время. Его просят банк при обмене, аудитор при проверке и сам контрагент при согласовании. Главное — чтобы русская версия точно описывала предмет, валюту расчёта, сеть, адрес и момент исполнения обязательства.
По какому курсу пересчитывать выручку в рубли?
Порядок пересчёта фиксируют в договоре: источник котировки, время среза, способ усреднения. Дальше его применяют одинаково ко всем траншам. Произвольный выбор курса задним числом создаёт расхождение между учётом и первичными документами, и объяснять это расхождение придётся при проверке.
Что считать датой поступления — отправку или подтверждения?
Дату определяет условие договора. Разумный вариант — момент, когда перевод получил оговорённое число подтверждений сети и средства стали доступны на адресе компании. Это условие записывают заранее, иначе стороны будут спорить о дате при любом колебании курса между отправкой и зачислением.
Вердикт
Законный сценарий один, и он требует дисциплины, а не технологий. Шлюз, кошелёк и сеть — наименьшая часть задачи; главное происходит в договоре и в папке с первичкой. Если контрагент не готов подписывать внешнеторговый контракт и подтверждать свой статус, операции нет — и искать обходные конструкции не стоит, они прямо перекрыты частью 6 статьи 1. Данные в разборе актуальны на 16 октября 2026 года, нормы сверяйте на дату сделки.
Разборы законных расчётных схем и изменения регулирования разбираем в нашем Telegram-канале.

Обсуждение
Добавить комментарий