
 72.257
 1.999

Как учитывать криптовалютные операции в бухгалтерии компании: через три звена — квалификацию объекта, первичный документ и денежное измерение в рублях. Единой утверждённой методики отражения таких расчётов нет, и это не оценка редакции, а следствие части 4 статьи 8 закона № 402-ФЗ: если федеральные стандарты способ не установили, организация разрабатывает его самостоятельно. Значит компания выбирает подход, закрепляет его в учётной политике и обосновывает сама.
Задача бизнеса и какие варианты остались легальными
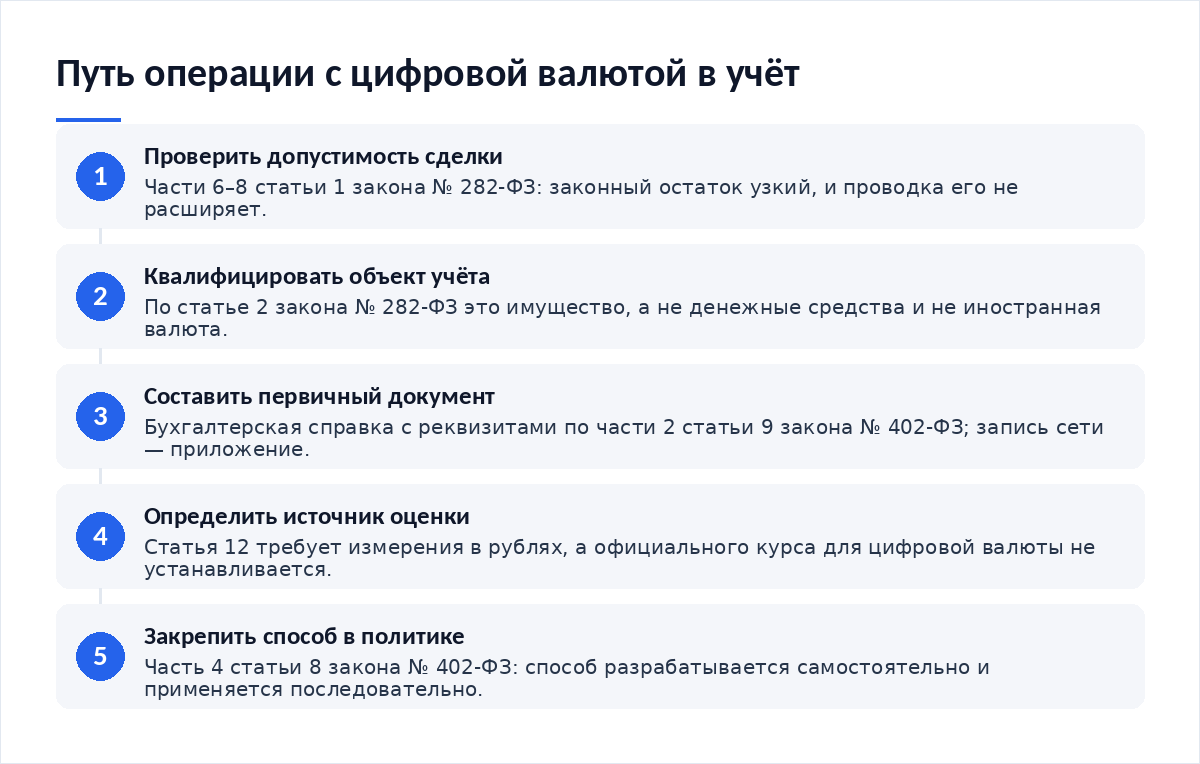
Прежде чем выбирать счёт учёта, стоит выяснить, была ли операция допустима. Часть 6 статьи 1 закона от 04.08.2026 № 282-ФЗ запрещает принимать цифровую валюту как средство платежа за товары, работы и услуги в России, часть 9 запрещает распространять информацию о такой возможности. Законный остаток перечислен в части 7: внешнеторговые договоры между резидентами и нерезидентами, получение при майнинге и за подтверждение записей, оплата комиссий информационной системы. Часть 8 распространяет исключение на резидента-агента иностранного контрагента, часть 13 допускает иные правила в экспериментальном правовом режиме.
Вывод для бухгалтера короткий. Операция вне этого перечня не становится законной от аккуратной проводки. Учёт фиксирует факты, а не исправляет их квалификацию.
Отсюда и порядок работы. Сначала сделка проверяется на допустимость, затем определяется объект учёта, и лишь потом подбирается способ отражения. Обратный порядок встречается в обращениях читателей постоянно и приводит к тому, что компания защищает проводку вместо того, чтобы защищать сделку.
Что запрещает закон прямо
Часть 6 статьи 1 закона № 282-ФЗ: в Российской Федерации запрещается принимать цифровые валюты и цифровые права в качестве средства платежа, если иное не установлено этим законом. Закон вступил в силу 1 сентября 2026 года согласно статье 56 — проверено по текстам статей 16 октября 2026 года.
Статья 2 того же закона определяет цифровые валюты как имущество, представленное совокупностью электронных данных, содержащихся в информационной системе. Квалификация имущества — отправная точка для учёта: это не денежные средства и не валюта, значит счета учёта денежных средств для них не подходят.
Отдельно о старых источниках. Статьи 1, 1.1, 14, 14.2 и 14.3 закона № 259-ФЗ утратили силу в редакции от 04.08.2026, и методические материалы, опирающиеся на них, к сегодняшнему дню неприменимы.
Как операции попадают в учёт: три звена
Первое звено — квалификация объекта. Цифровая валюта по статье 2 закона № 282-ФЗ является имуществом. Какой именно вид активов выбрать для её отражения, закон не предписывает: решение принимается по существу операции и по намерению компании, а обоснование закрепляется в учётной политике по части 4 статьи 8 закона № 402-ФЗ.
Второе звено — первичный документ. Часть 1 статьи 9 закона № 402-ФЗ: каждый факт хозяйственной жизни подлежит оформлению первичным учётным документом, и не допускается принятие к учёту документов, которыми оформляются не имевшие места факты. Часть 2 перечисляет обязательные реквизиты: наименование документа, дата составления, наименование субъекта, содержание факта, величина натурального и денежного измерения с указанием единиц, должности и подписи лиц. Часть 3 требует составлять документ при совершении факта либо сразу после его окончания. Часть 5 допускает бумажный носитель и электронный документ, подписанный электронной подписью. Проверено по тексту статьи 16 октября 2026 года.
Записи сети ни одному из перечисленных реквизитов не соответствуют. В них нет наименования субъекта, нет подписей, нет содержания факта в смысле закона. Значит первичный документ составляет сама компания — бухгалтерской справкой, к которой записи сети прилагаются как подтверждение.
Третье звено — денежное измерение. Статья 12 закона № 402-ФЗ: объекты бухгалтерского учёта подлежат денежному измерению, измерение производится в валюте Российской Федерации, а стоимость, выраженная в иностранной валюте, подлежит пересчёту в рубли, если иное не установлено законодательством. Проверено по тексту статьи 16 октября 2026 года. Цифровая валюта иностранной валютой не является, и официального курса для неё не устанавливается — значит источник оценки компания определяет сама и фиксирует его в учётной политике.
Чем подтверждается каждая операция
| Тип операции | Чем подтверждается | Чего в подтверждении не хватает |
|---|---|---|
| Поступление по внешнеторговому договору от нерезидента. | Контракт, инвойс, идентификатор транзакции, выписка площадки. | Основания платежа: запись сети не содержит назначения. |
| Получение актива при майнинге или за подтверждение записей. | Данные пула, адрес получателя, журнал выплат за период. | Реквизитов первичного документа: нужна справка компании. |
| Обмен актива на рубли или на другой актив. | Отчёт площадки об операции, курс и время исполнения. | Подписей сторон и наименования субъекта по статье 9. |
| Оплата комиссии информационной системы. | Идентификатор транзакции и тарифы системы на дату операции. | Документа от получателя комиссии: его обычно не существует. |
| Переоценка остатка на отчётную дату. | Выгрузка источника оценки, зафиксированного учётной политикой. | Официального курса: для цифровой валюты он не устанавливается. |
Общее у всех пяти строк одно. Техническое подтверждение существует, документальное компания создаёт сама. Порядок такой работы по поступлениям описан в разборе того, как вести учёт поступлений от клиентов.
Комиссии и реальная стоимость операции
Комиссия сети — расход, который нужно к чему-то отнести, и отнесение зависит от того, в составе какой операции она возникла. Комиссия при приобретении актива ведёт себя иначе, чем комиссия при его выбытии, а комиссия за перемещение между собственными адресами не меняет ни состав имущества, ни его количество в собственности компании.
Вторая статья расходов — время. Сопоставление поступлений с договорами, составление справок, выгрузка оценок на отчётные даты: работа ручная и объёмная. Третья — стоимость остатка на адресах, который держат ради готовности платить; она считается так же, как кассовый резерв в стейблкоинах, то есть как цена доступности, а не как доход.
Риски: банк, налоговая, контрагент
Банк проверяет основание поступления. Внешнеторговый контракт с нерезидентом такое основание даёт, а поступление без контракта объяснению не поддаётся — и объясняться придётся не механикой сети, а экономическим смыслом сделки.
Налоговый орган спрашивает о двух вещах: как квалифицирована операция и чем она подтверждена. Поскольку единой утверждённой методики нет, защита строится на внутренней логике: учётная политика, обоснование выбранного способа по части 4 статьи 8 закона № 402-ФЗ, последовательность применения из периода в период. Непоследовательность опаснее спорного выбора. Что готовить заранее, описано в материале о том, как подготовить компанию к аудиту операций.
Контрагент создаёт третий тип риска — документальный. Оплата с незнакомого адреса, оплата частями, отсутствие письменного подтверждения: каждый случай превращается в справку с оговорками. Регулярная сводка по таким эпизодам помогает руководству видеть картину целиком, и её формат разобран в материале о том, как подготовить отчёт для руководства по операциям.
Итог
- Сделка проверена на допустимость по частям 6–8 статьи 1 закона № 282-ФЗ до любых проводок.
- Объект квалифицирован как имущество по статье 2 того же закона, а не как денежные средства.
- На каждый факт составлена бухгалтерская справка с реквизитами по части 2 статьи 9 закона № 402-ФЗ.
- Источник оценки в рублях выбран и зафиксирован: официального курса для цифровой валюты нет.
- Способ учёта разработан самостоятельно по части 4 статьи 8 и закреплён в учётной политике.
Пять пунктов закрывают основное. Шестой пункт не формальный: применять выбранный способ нужно одинаково во всех периодах, иначе обоснование рассыпается при первой же проверке.
Частые вопросы
Есть ли утверждённая методика учёта операций с цифровой валютой?
Федеральный стандарт, прямо посвящённый этому объекту, редакции по первоисточникам обнаружить не удалось, и в прошлых материалах мы приходили к тому же выводу. Применяется часть 4 статьи 8 закона № 402-ФЗ: если способ не установлен стандартами, организация разрабатывает его самостоятельно исходя из требований законодательства о бухгалтерском учёте.
Можно ли учитывать цифровую валюту как денежные средства?
Статья 2 закона от 04.08.2026 № 282-ФЗ определяет цифровые валюты как имущество, представленное совокупностью электронных данных. Это не денежные средства и не иностранная валюта, поэтому счета учёта денежных средств для них не подходят. Конкретный вид активов закон не предписывает — выбор обосновывает компания в учётной политике.
Годится ли запись в блокчейне как первичный документ?
Нет. Часть 2 статьи 9 закона № 402-ФЗ требует наименование документа, дату составления, наименование субъекта, содержание факта, величину измерения, должности и подписи лиц. Запись сети ничего из этого не содержит. Первичным документом становится бухгалтерская справка компании, к которой идентификатор транзакции прилагается как подтверждение.
По какому курсу оценивать актив для учёта?
Статья 12 закона № 402-ФЗ требует денежного измерения в валюте Российской Федерации. Официального курса для цифровой валюты не устанавливается, поэтому источник оценки компания выбирает сама и фиксирует в учётной политике, применяя его последовательно. Произвольная смена источника между периодами лишает оценку обоснования.
Что делать с операцией, которая оказалась недопустимой по закону?
Учёт её не исправит. Факт хозяйственной жизни отражается таким, каким он был, и часть 1 статьи 9 прямо запрещает принимать к учёту документы о не имевших места фактах. Правовые последствия недопустимого расчёта оцениваются отдельно, с юристом, и проводка на эту оценку не влияет.
Материалы по теме:
- Как вести учёт поступлений от клиентов — как сопоставлять поступления с договорами и счетами.
- Как подготовить компанию к аудиту операций — какой комплект собрать до проверки.
- Как подготовить отчёт для руководства по операциям — формат регулярной внутренней сводки.
- Как выстроить кассовый резерв в стейблкоинах — как считать стоимость остатка на адресах.
Первоисточники: статья 8 закона № 402-ФЗ об учётной политике и статья 2 закона от 04.08.2026 № 282-ФЗ с определением цифровой валюты.
Вердикт
Отсутствие готовой методики пугает бухгалтеров сильнее, чем стоит: закон прямо предусматривает такую ситуацию и передаёт выбор компании. Трудность не в выборе, а в дисциплине — одинаково применять выбранный способ квартал за кварталом и держать обоснование под рукой. Из редакционной практики видно, что претензии возникают к непоследовательности, а не к самому подходу. И первым делом всё же проверяется допустимость сделки: учёт недопустимой операции аккуратным её не делает. Частное мнение редакции бухгалтерской методикой не является.
Разборы правовых изменений и учётной практики выходят в нашем канале: Cryptium в Telegram.

Обсуждение
Добавить комментарий