
 72.257
 1.999

Крупная сумма не открывает дополнительных прав. Запрет общий. С 1 сентября 2026 года приём цифровой валюты в оплату товаров, работ и услуг в России запрещён, и размер платежа тут ничего не меняет. Вопрос, как принимать оплату в криптовалюте на сайте, если сумма крупная, упирается в один законный сценарий — расчёт по внешнеторговому договору с нерезидентом. Добавляется к нему проверка источника средств, разбивка на транши и удлинённые сроки.
Задача бизнеса и какие варианты остались легальными
Крупный расчёт — редкое событие. Поставка оборудования, передача исключительного права, годовой контракт на сопровождение — суммы в таких сделках делают каждую ошибку дорогой. Цена спешки высока. В обращениях читателей повторяется один и тот же сюжет: контрагент готов платить монетами уже завтра, а юрист компании к этому моменту ещё не видел даже проекта договора.
Правовую рамку задаёт Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», номер опубликования 0001202608040007. Статья 56 относит вступление в силу к 1 сентября 2026 года. Часть 7 статьи 1 перечисляет разрешённые случаи: внешнеторговый договор между резидентом и нерезидентом, получение монет за майнинг, оплата комиссий по правилам информационной системы с адресами-идентификаторами и обмен цифровых валют. Часть 8 распространяет внешнеторговое исключение на резидента-агента, комиссионера или поверенного.
Что запрещает закон прямо
Часть 6 статьи 1 запрещает принимать цифровые валюты и цифровые права в качестве средства платежа, встречного предоставления или иного способа, позволяющего предполагать оплату товаров, информации и результатов интеллектуальной деятельности, работ и услуг. Часть 9 запрещает распространять информацию о такой возможности, в том числе рекламными средствами. Исключений по сумме нет.
Что добавляется при крупной сумме
| Элемент процедуры | Мелкий расчёт | Крупный расчёт |
|---|---|---|
| Проверка контрагента | Регистрационные документы юрисдикции | Документы плюс структура владения и подтверждение полномочий подписанта |
| Структура платежа | Один-два транша | График траншей по этапам с привязкой к актам приёмки |
| Обмен в рубли | Разовая операция | Поэтапный обмен с пояснениями банку по каждому зачислению |
| Доступ к адресу получателя | Один ответственный | Разделение полномочий и правило двух подписей на вывод |
| Хранение документов | Папка по сделке | Реестр операций со связкой «договор — этап — адрес — транзакция» |
Разница не в технологии перевода. Она в контрольных процедурах вокруг него. Перевод занимает минуты. Подготовка — недели.
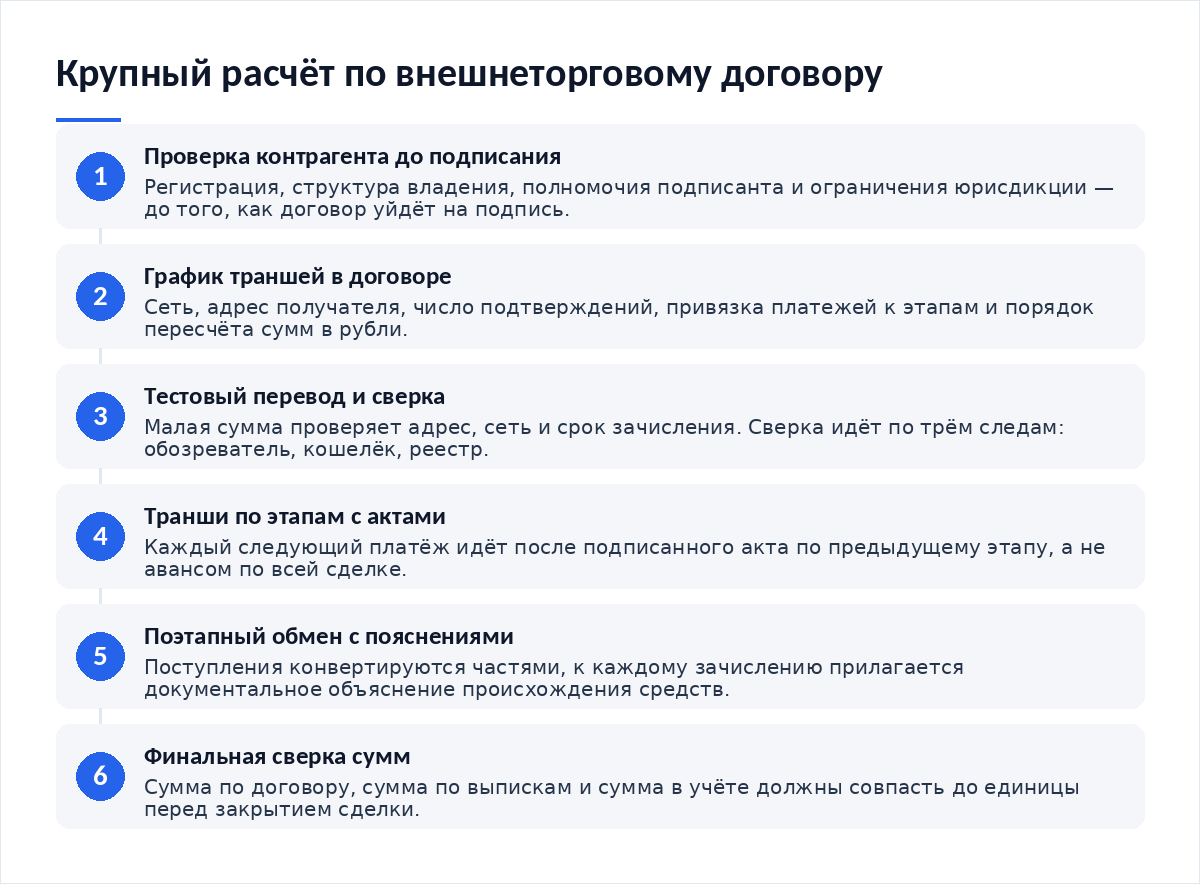
Схема расчёта по шагам
- Проверить контрагента до подписания: регистрация, структура владения, полномочия подписанта, санкционные ограничения юрисдикции.
- Зафиксировать в договоре график траншей, сеть, адрес получателя, число подтверждений и порядок пересчёта в рубли.
- Принять тестовый перевод на малую сумму и сверить его по трём следам: обозреватель сети, кошелёк, внутренний реестр.
- Получать транши по графику, подписывая акт по каждому этапу до следующего платежа.
- Обменивать поступления частями, сопровождая каждое зачисление пояснением о происхождении средств.
- Закрыть сделку сверкой: сумма по договору, сумма по выпискам, сумма в учёте должны совпасть до единицы.
Третий шаг пропускают чаще всего, а он дешевле остальных. Тестовый перевод на незначительную сумму показывает сразу три вещи: совпадает ли адрес, доходит ли платёж в выбранной сети и сколько времени занимает зачисление на стороне получателя. Стоит это копейки. Процедура подробно описана в разборе, как проверить адрес контрагента перед приёмом крупного платежа.
Документы и подтверждение источника
- Договор с графиком траншей и описанием предмета каждого этапа — основание для попадания в исключение части 7 статьи 1.
- Документы о регистрации нерезидента и полномочиях подписанта — подтверждают статус стороны.
- Инвойсы по каждому траншу с номером договора, этапом и адресом получателя.
- Выписки по адресу и идентификаторы транзакций — фактическая сторона зачислений.
- Акты приёмки по этапам и справки о курсе на даты признания выручки.
- Внутренний реестр операций, связывающий договор, этап, адрес и транзакцию в одну строку.
Тематику противодействия отмыванию и валютного контроля регулятор раскрывает в разделе «Противодействие отмыванию денег и валютный контроль» Банка России, где опубликована и платформа «Знай своего клиента». Подходы обновляются, поэтому требования банка к пояснениям стоит уточнять до сделки, а не после зачисления. Подготовку к внешней проверке удобно вести заранее — об этом материал о том, как подготовить компанию к аудиту операций.
Сроки и стоимость крупной операции
Экономия на сроках даёт обратный эффект. Сделка, которую согласовали за день, разбирается потом месяцами. Проверено не раз.
Риски: банк, налоговая, контрагент
Банк смотрит не столько на абсолютный размер поступления, сколько на происхождение средств и на связность всей истории сделки от подписания договора до зачисления рублей. Разрыв в цепочке «договор — акт — поступление — обмен» вызывает вопросы быстрее, чем размер суммы. Готовый комплект снимает большую часть из них. Собирать его задним числом дороже вдвое.
Налоговый риск концентрируется в двух точках. Это дата и курс. При траншах дат несколько, и каждая требует собственной справки о курсе; смешение дат даёт расхождение в базе по всей сделке.
Контрагентский риск весит больше всех остальных. Нерезидент, который через цепочку владения оказывается связан с резидентом, выводит операцию из исключения части 7 статьи 1. Отдельный источник риска — внутренний. Доступ к адресу получателя у одного сотрудника. Как этого избежать, разобрано в материале о том, как разграничить доступ сотрудников к средствам, а что делать с крупным остатком до обмена — в разборе про то, как выстроить кассовый резерв в стейблкоинах.
Итог
Крупный расчёт по внешнеторговому договору законен, но требует процедур, а не скорости. Проверка контрагента, график траншей, тестовый перевод, поэтапный обмен и реестр операций — этот набор защищает компанию надёжнее любой технической настройки платёжного контура. Порядок важнее скорости. Сверяйте нормы и курсы на дату сделки: на 16 октября 2026 года рамка действует в описанном виде.
Материалы по теме:
- Как проверить адрес контрагента перед приёмом крупного платежа — процедура до перевода.
- Как подготовить компанию к аудиту операций — комплект, который собирают заранее.
- Как разграничить доступ сотрудников к средствам — правило двух подписей и роли.
- Как выстроить кассовый резерв в стейблкоинах — что делать с остатком до обмена.
Частые вопросы
Есть ли сумма, при которой нужна отдельная лицензия?
Закон № 282-ФЗ не вводит лицензию для получателя по внешнеторговому договору. Требования адресованы лицам, которые организуют обращение цифровых валют: операторам обмена и смежным организациям. Обычная компания-экспортёр в этот перечень не входит. Уточнить статус конкретного посредника стоит до сделки, особенно если он обещает «провести платёж за вас».
Зачем разбивать крупный платёж на транши?
Транши привязывают деньги к этапам работ и снижают риск спора о приёмке. Дополнительный эффект — управляемый обмен: поступления конвертируются частями, и курсовой риск распределяется. Важно отличать это от дробления ради сокрытия: транши прописаны в договоре и подтверждены актами, а дробление основания не имеет.
Что отвечать банку о происхождении средств?
Отвечать документами. Договор с нерезидентом, инвойс по траншу, акт приёмки этапа, выписка по адресу с идентификатором транзакции. Пояснение в свободной форме дополняет комплект, но не заменяет его. Если документов нет, объяснение словами ситуацию не спасёт, а задержит зачисление надолго.
Можно ли принять крупный платёж через посредника-резидента?
Часть 8 статьи 1 распространяет внешнеторговое исключение на резидента, который выступает агентом, комиссионером или поверенным стороны договора. Это рабочая конструкция, но она требует раскрытия статуса посредника и соответствующих договоров. Посредник без ясного правового положения создаёт риск вместо того, чтобы его снимать.
Вердикт
Чем крупнее расчёт, тем меньше в нём значит техника и тем больше — подготовка. Компании, которые проходят такие сделки спокойно, тратят основное время до первого перевода: на проверку контрагента, на график траншей и на согласование пояснений с банком. Те, кто начинает с перевода, разбираются с последствиями кратно дольше. Данные в разборе актуальны на 16 октября 2026 года, нормы сверяйте на дату операции.
Изменения регулирования и разборы расчётных схем публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий