
 83.368
 2.500

Чтобы собрать историю операций для отчётности без лишних комиссий, берите не скриншоты интерфейса, а штатные отчётные выгрузки: файл сделок, файл вводов-выводов и файл начисленных комиссий за календарный год. Выгрузка в большинстве случаев бесплатна, платным бывает только заказ справки на бланке. Дальше история сводится в один реестр, где у каждой строки есть дата, пара, количество, цена и комиссия, и этот сводный реестр становится основанием для расчёта налоговой базы по операциям с цифровой валютой.
Редакция разбирает эту задачу не первый год. В обращениях читателей повторяется один и тот же сюжет: человек открывает личный кабинет в апреле, видит две тысячи строк и платит сервису-агрегатору за «готовый отчёт». Платить при этом обычно не за что. Ниже — порядок, который закрывает задачу средствами самой площадки.
Что изменилось и с какой даты
Правовая рамка собиралась в два такта. Налоговый такт прошёл раньше: Федеральный закон от 29 ноября 2024 года № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл в Налоговый кодекс статью 282.3 — она действует с 1 января 2025 года. Отраслевой такт наступил позже.
Федеральный закон «О цифровых валютах и цифровых правах» подписан 4 августа 2026 года под номером 282-ФЗ, и основная часть его норм работает с 1 сентября 2026 года. Сроков в законе не один. Запреты на сделки резидентов вне регулируемого контура включаются с 1 июля 2027 года, антифрод-нормы — с 1 сентября 2027 года, а переходная дата по применению отраслевых стандартов бухгалтерского учёта отнесена к 1 января 2029 года. Путать эти даты между собой дороже, чем кажется.
Отсюда следует практический вывод для сбора истории: площадки внутри регулируемого контура отдают отчётные файлы как штатную функцию, потому что сами обязаны вести учёт прав на цифровые валюты и отвечать за его полноту. За пределами контура выгрузка остаётся вопросом доброй воли сервиса.
Кого норма касается, а кого нет
Отчитываться придётся не всем и не одинаково. Разграничение идёт по двум осям: статус налогового резидента и характер операции.
- Налоговый резидент России — человек, проводивший в стране не менее 183 дней в течение 12 следующих подряд месяцев. Он декларирует доход от выбытия цифровой валюты независимо от того, где находится площадка.
- Нерезидент отчитывается по доходам из российских источников; зарубежная продажа в эту категорию не попадает.
- Тот, кто за год ничего не продавал и не обменивал, налоговую базу не формирует. Покупка и хранение сами по себе дохода не создают.
- Майнер — отдельная история. Он сообщает в ФНС о полученной цифровой валюте не позднее 20-го числа месяца, следующего за месяцем получения. Исключение по реестру сделано для физических лиц без статуса ИП с потреблением не более 6000 кВт·ч в месяц.
Обмен одной цифровой валюты на другую — тоже выбытие. Это место, где рушится половина самодельных реестров: человек считает только выводы в рубли, а ФНС смотрит на каждую конверсию. Отсюда требование к истории операций: она должна покрывать сделки, а не денежные потоки.
Как собрать историю операций для отчётности без лишних комиссий: порядок действий по шагам
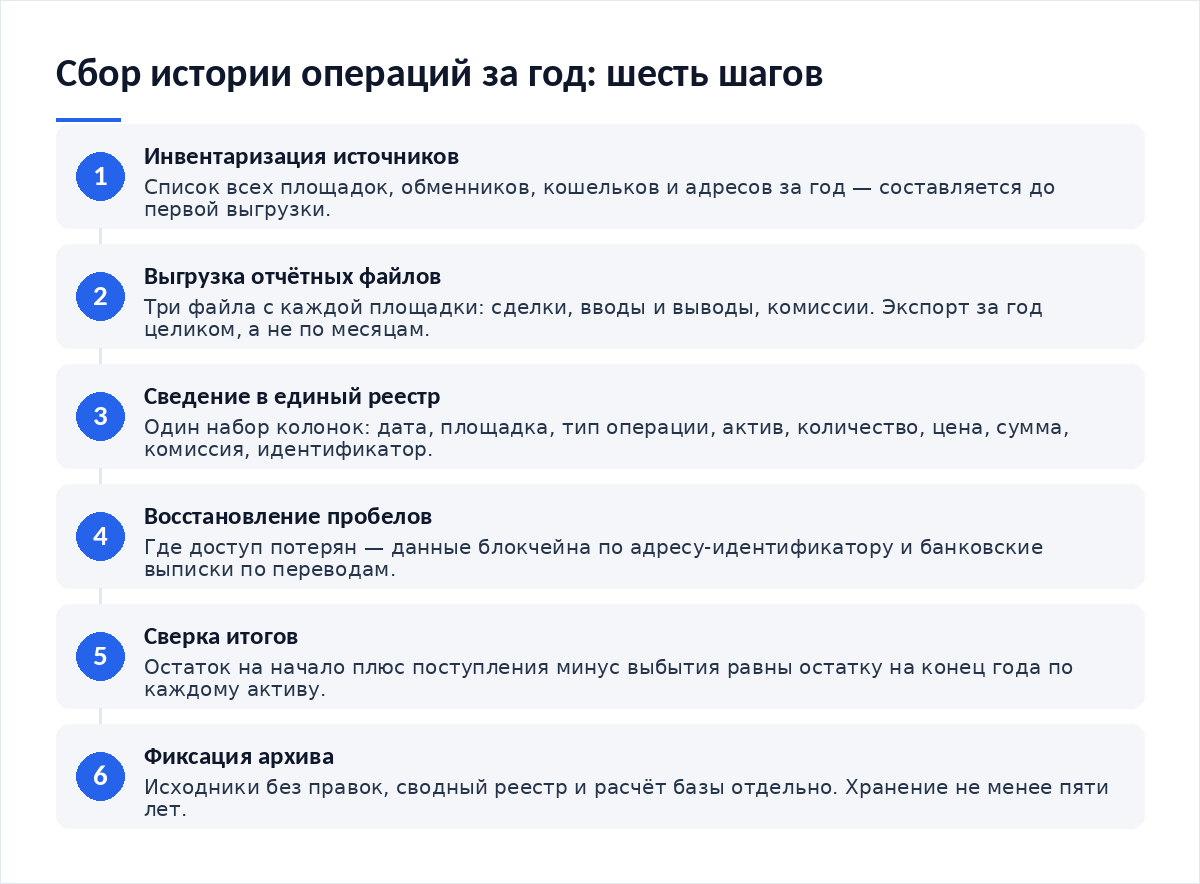
- Инвентаризация источников. Выпишите все площадки, обменники, кошельки и адреса, которыми пользовались в течение года, — список составляют до выгрузки, иначе половина источников вспоминается уже в момент сверки годовых итогов.
- Выгрузка отчётных файлов. На каждой площадке ищите раздел истории с экспортом в CSV или XLSX за произвольный период. Берите три файла: сделки, вводы и выводы, комиссии. Экспорт за год целиком дешевле, чем двенадцать месячных запросов, если площадка тарифицирует операцию.
- Сведение в единый реестр. Приведите все выгрузки к одному набору колонок: дата и время, площадка, тип операции, актив, количество, цена, сумма, комиссия, идентификатор, — разные форматы дат остаются главной причиной расхождений в итогах.
- Восстановление пробелов. Там, где площадка закрылась или доступ потерян, используйте данные блокчейна по адресу-идентификатору и банковские выписки по рублёвым переводам: хеш транзакции заменяет штатную выписку хуже, но несравнимо лучше, чем пустая строка.
- Сверка итогов. Остаток каждого актива на 1 января плюс все поступления минус все выбытия должны дать остаток на 31 декабря, а сумма рублёвых вводов по выписке банка — совпасть с пополнениями в реестре площадки. Расхождения выписывают отдельной строкой с причиной.
- Фиксация архива. Сохраните исходные файлы без правок, отдельно — сводный реестр, отдельно — расчёт базы. Архив хранят не менее пяти лет: это общий срок хранения данных налогового учёта.
Как считается база: разбор на цифрах
Возьмём год, в котором человек купил цифровую валюту двумя партиями и продал один раз. Цифры условные, механика — из статьи 282.3 Налогового кодекса.
База по операциям с цифровой валютой определяется отдельно от общей налоговой базы. Ставка двухступенчатая: 13 процентов в пределах 2,4 млн рублей и 15 процентов с превышения. При базе 3 000 000 руб. налог сложился бы из 312 000 руб. и 90 000 руб.
У закона есть коридор, о котором забывают. Доход при реализации учитывается не ниже рыночной котировки, уменьшенной на 20 процентов, а стоимость при приобретении — не выше котировки, увеличенной на 20 процентов. Рыночной котировкой статья 282.3 называет цену закрытия иностранного организатора торговли при объёме сделок свыше 100 млрд рублей за торговый день и публикации данных в интернете в течение трёх лет. Значит, в реестр истории операций нужна ещё одна колонка — котировка на дату сделки.
Документы и подтверждения, которые нужно собрать
Налоговый кодекс в статье 252 требует, чтобы расходы были обоснованными и документально подтверждёнными. Применительно к цифровой валюте это означает комплект, а не один файл. Источники данных разные по силе, и выбирать между ними приходится по тому, что сохранилось.
| Источник данных | Что из него выгружается | Слабое место |
|---|---|---|
| Личный кабинет площадки из реестра Банка России | Файл сделок, файл вводов и выводов, отчёт о комиссиях за произвольный период | Доступ пропадает вместе с блокировкой или закрытием счёта, поэтому выгрузку заказывают заранее |
| Справка на бланке организации по запросу | Сводные обороты и остатки за год с реквизитами, подписью и печатью | Единственный элемент комплекта, который площадка нередко тарифицирует отдельно |
| Обозреватель блокчейна по адресу-идентификатору | Даты, суммы, хеши и адреса контрагентов по входящим и исходящим переводам | Показывает перемещение актива, но не цену сделки и не принадлежность адреса вам |
| Выписка банка по счёту или карте | Рублёвые переводы на площадку и обратно с датой и назначением платежа | Не отражает сделки внутри площадки и обмен одного актива на другой |
- Выгрузка сделок с площадки за весь налоговый период, в исходном формате и без правок.
- Выгрузка вводов и выводов с идентификаторами транзакций, адресами отправителя и получателя.
- Отчёт о комиссиях площадки и сетевых сборах, уплаченных при переводах.
- Банковские выписки по рублёвым и валютным переводам в адрес площадки и обратно.
- Расчёт налоговой базы с указанием котировок на даты сделок и источника котировки.
Форма 3-НДФЛ утверждена приказом ФНС России от 20 октября 2025 года № ЕД-7-11/913@ и применяется с 1 января 2026 года. Справочник кодов видов дохода находится в приложении № 4 к Порядку заполнения, и операции с цифровой валютой в нём выделены отдельно от майнинга. Декларацию за 2026 год подают до 30 апреля 2027 года, налог платят до 15 июля 2027 года.
Что будет при нарушении
Ответственность строится не на одной норме. Непредставление декларации наказывается по статье 119 Налогового кодекса — 5 процентов неуплаченной суммы за каждый месяц просрочки, не более 30 процентов и не менее 1000 рублей. Неуплата или неполная уплата налога идёт по статье 122: 20 процентов от суммы, а при умысле — 40 процентов. Пени начисляются сверху.
Отдельный состав работает для инфраструктуры: статья 129.16 Налогового кодекса с 1 января 2025 года грозит оператору майнинговой инфраструктуры штрафом 40 000 рублей за несообщённые сведения — это чужая ответственность, но она объясняет, откуда у ФНС берутся данные, которых вы ей не присылали.
Спорные места и чего в законе нет
Три пробела стоит держать в голове.
Первое — метод списания партий. Налоговый кодекс не закрепил для физических лиц ни ФИФО, ни оценку по стоимости единицы как обязательный метод по операциям с цифровой валютой, практика идёт в обе стороны, и выбранный подход лучше описать в расчёте прямо, отдельной строкой.
Второе — котировка для активов за пределами крупных площадок. Критерий из статьи 282.3 про 100 млрд рублей оборота за торговый день отсекает большинство малоликвидных токенов. Чем закрывать эту дырку, закон не говорит.
Третье — лимиты для неквалифицированных инвесторов. Банк России 11 августа 2026 года опубликовал проект указания: 300 тыс. рублей в год через каждого посредника и перечень из Bitcoin, Ethereum и Tether USDT. Обсуждение закрылось 24 августа 2026 года. Это пока проект.
Рядом лежат смежные сюжеты. Если выгрузка показала поступление с адреса под ограничениями, пригодится разбор о том, как проходит проверка адреса на риски. Когда срок поджимает, помогает сокращённый сценарий — собрать историю операций в сжатые сроки удаётся за выходные, если отказаться от восстановления давних пробелов. Расходную часть разбираем отдельно: подтвердить расходы на покупку актива сложнее, чем доход. Компаниям нужен ещё слой — учёт криптоактивов в бухгалтерии компании не сводится к налоговому реестру.
Частые вопросы
С чего начать, если я собираю историю операций впервые?
Начните со списка площадок и кошельков за год, а не с выгрузок. Потом по каждому источнику заберите файл сделок за весь период. Расчёт базы оставьте на конец. Пока история не сведена, считать нечего. Первый год обычно занимает выходные, дальше — вечер, потому что список источников уже готов.
Площадка закрылась, кабинета больше нет. Что делать?
Собирайте историю от блокчейна и от банка. По адресам-идентификаторам обозреватель покажет даты, суммы и хеши, по выписке восстановятся рублёвые переводы. Приложите переписку с поддержкой или уведомление о закрытии сервиса. Это слабее штатной выгрузки, но пустая строка в реестре слабее любого обходного подтверждения.
Обмен одной монеты на другую попадает в реестр?
Попадает, причём двумя строками: выбытие одного актива и приобретение другого. В расчёт при этом идёт доход по рыночной котировке на дату обмена. Учёт только выводов в рубли приводит к заниженной базе, и это частая причина требований из инспекции.
Сколько хранить собранный архив?
Не менее пяти лет после года, за который сдана декларация: таков общий срок хранения данных налогового учёта. Храните именно исходные файлы площадок, а не только сводную таблицу. Требование из инспекции приходит обычно на втором-третьем году, когда доступа к кабинету может уже не быть.
Материалы по теме.
- Как собрать историю операций для отчётности, когда времени в обрез — сценарий на один-два дня.
- Как подтвердить расходы на покупку актива, когда времени в обрез — чем заменить утраченные документы.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — счета, оценка и первичка.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — поступление от спорного адреса.
Первоисточники: текст Федерального закона от 04.08.2026 № 282-ФЗ на сайте Президента России и раздел ФНС России о майнинге цифровой валюты и сроках подачи сведений.
Вердикт
Расходы на сбор истории операций создаёт не площадка, а отложенное решение. Пока доступ к кабинету жив, годовая выгрузка стоит ноль; через год после закрытия аккаунта она превращается в восстановление по блокчейну и переписку с поддержкой. Я бы относился к реестру как к ежегодной инвентаризации: один вечер в январе, пока память свежа и файлы на месте. Налоговая рамка 2026 года ценит документ выше объяснения, и это единственное, что в ней стабильно.
Разборы норм и практики — в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий