
 82.386
 2.439


Подтвердить расходы на покупку актива без лишних комиссий помогают три бесплатных документа: выгрузка сделок из личного кабинета площадки, банковская выписка по переводу денег и данные блокчейна по адресу-идентификатору. Платить за справку на бланке стоит только там, где кабинет закрыт или выгрузка не формируется. Дальше расход сверяется с коридором статьи 282.3 Налогового кодекса: он принимается не выше рыночной котировки, увеличенной на 20 процентов. Всё, что выше, в налоговую базу не попадёт.
В обращениях читателей эта тема идёт первой по частоте. Доход инспекция видит с двух сторон — по банковскому зачислению и по данным площадок. Расход же приносит налогоплательщик. Нет документа — нет вычета, и база считается от всей суммы продажи.
Что изменилось и с какой даты
Налоговая часть заработала раньше отраслевой. Федеральный закон от 29 ноября 2024 года № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл статью 282.3 Налогового кодекса, которая действует с 1 января 2025 года и впервые описала, как считать доход и расход по таким операциям. Эта статья и есть рабочая норма для подтверждения расходов.
Федеральный закон «О цифровых валютах и цифровых правах» подписан 4 августа 2026 года под номером 282-ФЗ. Основная часть норм действует с 1 сентября 2026 года, но сроков в нём несколько: запреты на сделки резидентов вне регулируемого контура включаются с 1 июля 2027 года, антифрод-механика — с 1 сентября 2027 года, а переходная дата по отраслевым стандартам учёта отнесена к 1 января 2029 года.
Для расходной части это меняет перспективу, а не правила. Документ от участника реестра получить легче, чем от анонимного обменника, поскольку учёт прав на цифровые валюты для него — лицензируемая обязанность, а правила признания расхода остались в Налоговом кодексе и не поменялись.
Кого норма касается, а кого нет
- Налоговый резидент России декларирует доход от выбытия цифровой валюты и вправе уменьшить его на подтверждённые расходы. Без подтверждения вычет не предоставляется.
- Тот, кто за год только покупал, расход не заявляет: он фиксирует документы на будущее, до года продажи.
- Получивший цифровую валюту от майнинга расходом считает не цену покупки, а стоимость, по которой доход был учтён при получении.
- Компания подтверждает расход по правилам статьи 252 Налогового кодекса и отражает его в отдельном листе декларации по налогу на прибыль.
Отдельно стоит случай безвозмездного получения: подарок и полученное по наследству цены приобретения не создают, поэтому вычитать из дохода будет нечего — кроме комиссий, уплаченных при продаже. Это неприятная, но прямая логика имущественного налогообложения.
Как считается база: разбор на цифрах
Цифры ниже условные, механика взята из статьи 282.3 Налогового кодекса. Коридор в 20 процентов работает в обе стороны, и именно он чаще всего срезает заявленный расход.
Переплата в 360 000 рублей сверх коридора в расход не попала, и такое расхождение возникает всякий раз при покупке по завышенному курсу — у обменника с широким спредом или в сделке между частными лицами. Документ здесь в порядке, а норма всё равно ограничивает вычет.
Обратная сторона коридора касается продажи: доход учитывается не ниже рыночной котировки, уменьшенной на 20 процентов. Рыночной котировкой статья 282.3 называет цену закрытия иностранного организатора торговли, если объём сделок с этой цифровой валютой превысил 100 млрд рублей за торговый день, а данные публиковались в интернете три года. Когда котировок несколько, выбор остаётся за налогоплательщиком. База по таким операциям определяется отдельно от общей: ставка 13 процентов в пределах 2,4 млн рублей и 15 процентов с превышения.
Как подтвердить расходы на покупку актива без лишних комиссий: порядок действий по шагам
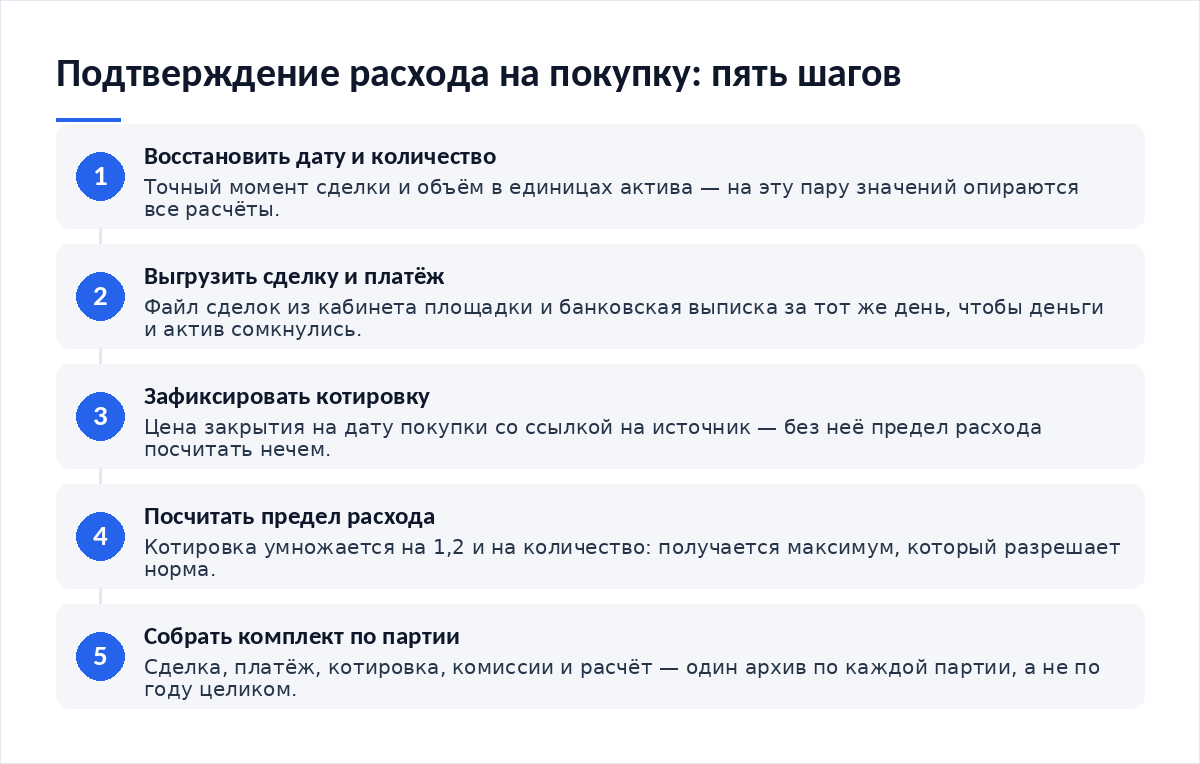
- Восстановите дату и количество. Найдите в истории кабинета точный момент сделки с секундами и объём в единицах актива: все дальнейшие расчёты опираются на эту пару значений.
- Выгрузите сделку и платёж. Из кабинета площадки берите файл сделок, из банка — выписку по счёту за тот же день, чтобы движение денег и приобретение актива сомкнулись по сумме и времени.
- Зафиксируйте котировку. Сохраните цену закрытия на дату покупки с указанием источника и ссылки; без неё предел расхода посчитать нечем.
- Посчитайте предел. Умножьте котировку на 1,2 и на количество: получится максимум, который норма разрешает принять. Фактическая цена ниже предела принимается целиком.
- Соберите комплект. Сделка, платёж, котировка, комиссии и расчёт складываются в один архив по каждой партии актива, а не по году в целом.
Документы и подтверждения, которые нужно собрать
Статья 252 Налогового кодекса требует, чтобы расходы были обоснованными и документально подтверждёнными. Набор документов зависит от того, как актив попал к вам.
| Способ приобретения | Чем подтверждается расход | Слабое место |
|---|---|---|
| Покупка на площадке из реестра Банка России | Выгрузка сделок и отчёт о комиссиях из личного кабинета, справка на бланке организации по запросу | Доступ к кабинету после блокировки или закрытия счёта; выгрузку заказывают заранее |
| Покупка через обменный сервис или сделка между частными лицами | Банковская выписка по переводу, переписка с реквизитами сделки, запись о поступлении актива в блокчейне | Курс нередко выше рыночной котировки, и часть суммы срезает коридор в 20 процентов |
| Получение цифровой валюты от майнинга | Сведения, поданные в ФНС о полученной валюте, и расчёт стоимости по котировке на дату получения | Сведения подают не позднее 20-го числа месяца, следующего за месяцем получения; пропуск срока рушит расчёт |
| Получение в дар или по наследству | Договор дарения либо свидетельство о праве на наследство с описанием актива | Цена приобретения отсутствует, поэтому к вычету остаются только комиссии при продаже |
- Выгрузка сделок за период покупки, в исходном формате площадки.
- Банковская выписка по переводу средств на площадку.
- Отчёт о комиссиях площадки и сетевых сборах по переводу актива.
- Котировка на дату сделки с указанием источника и ссылки.
- Расчёт предела расхода по коридору в 20 процентов.
- Лист проверки с датой, расхождениями и принятым решением.
Все перечисленные документы достаются бесплатно, пока жив доступ к источнику, а платной становится уже реконструкция: справка от площадки, нотариальный перевод иностранного документа, услуги сервиса-агрегатора. Отсюда правило редакции: комплект собирают в год покупки, а не в год продажи.
Что будет при нарушении
Прямого штрафа за отсутствие документов на расход нет. Последствие иное и дороже: вычет не принимается, и налог считается со всей суммы выбытия. На продаже в 4 200 000 рублей разница между налогом с прибыли и налогом с оборота в примере выше составила бы около 346 000 рублей.
Дальше включаются общие составы. Непредставление декларации наказывается по статье 119 Налогового кодекса — 5 процентов неуплаченной суммы за каждый месяц просрочки, не более 30 процентов и не менее 1000 рублей. Неполная уплата идёт по статье 122: 20 процентов от суммы, а при умысле — 40 процентов. Пени начисляются сверху.
Спорные места и чего в законе нет
Первое — метод списания партий. Налоговый кодекс не закрепил для физических лиц обязательный метод по операциям с цифровой валютой: ни ФИФО, ни оценку по стоимости единицы. Практика идёт в обе стороны, поэтому выбранный способ описывают в расчёте прямой строкой.
Второе — котировка для малоликвидных активов. Критерий из статьи 282.3 про 100 млрд рублей оборота за торговый день отсекает большинство нишевых токенов, а альтернативного источника цены закон не называет.
Третье — расходы на хранение и переводы. Перечень расходов в норме открытый, но практика по сетевым сборам и аппаратным кошелькам пока неустойчива, и каждый такой рубль стоит подкреплять документом.
Сопредельные сюжеты разбираем отдельно. Доходную часть закрывает материал о том, как собрать историю операций для отчётности, когда до срока остались дни. Выбор между самостоятельным расчётом и платным сервисом мы сравнили с альтернативой по шагам. Для юридических лиц действует свой слой правил: учёт криптоактивов в бухгалтерии компании опирается на первичку, а не на выгрузки. А если платёж пришёл с адреса под ограничениями, сначала читайте, как проходит проверка адреса на риски.
Частые вопросы
Какие документы сохранять сразу после покупки?
Сохраняйте четыре вещи сразу: выгрузку сделки, банковскую выписку по переводу, отчёт о комиссиях и котировку на дату покупки со ссылкой на источник. Складывайте их в папку с датой в названии. Этот комплект нужен не сейчас, а в год продажи, и собрать его потом будет дороже.
Расход подтверждён, но партии покупались в разные годы. Как их списывать?
Налоговый кодекс не закрепил для физических лиц обязательный метод списания партий цифровой валюты. На практике берут ФИФО либо оценку по стоимости единицы, а выбранный способ описывают в расчёте отдельной строкой со ссылкой на номера сделок. Менять метод от года к году без объяснения не стоит.
Обменник закрылся, кабинета нет. Чем подтвердить покупку?
Собирайте косвенный комплект: банковская выписка по переводу, переписка с реквизитами сделки, запись о поступлении актива на ваш адрес в блокчейне и сохранённая котировка на дату. Это слабее штатной выгрузки, но дверь к вычету не закрывает. Приложите к расчёту пояснение о причине отсутствия первичного документа.
Можно ли принять в расход покупку по курсу выше рыночного?
Только в пределах коридора. Статья 282.3 Налогового кодекса принимает стоимость приобретения не выше рыночной котировки, увеличенной на 20 процентов. Переплата сверх этой границы в налоговую базу не попадёт, каким бы безупречным ни был документ. Поэтому курс сделки стоит сверять с котировкой до оплаты, а не после.
Материалы по теме.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — самостоятельный расчёт против платного сервиса.
- Как собрать историю операций для отчётности, когда времени в обрез — доходная часть за один-два дня.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — счета, оценка и первичка.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — поступление от спорного адреса.
Первоисточники: текст статьи 282.3 Налогового кодекса и правовой разбор закона 282-ФЗ со сроками вступления норм.
Вердикт
Расход подтверждают в день покупки, а не в апреле перед сдачей декларации. Документы в этой теме дешевеют до нуля, пока доступ к кабинету и банку открыт, и дорожают на порядок, когда площадка исчезает. Коридор в 20 процентов добавляет к дисциплине хранения дисциплину расчёта: курс сделки стоит сверять с котировкой заранее. На мой счёт, это единственная норма главы, которая наказывает не за небрежность в бумагах, а за невнимательность к цене.
Разборы норм и практики — в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий