
 83.368
 2.500

Учитывать криптоактивы в бухгалтерии компании без лишних комиссий означает закрыть вопрос собственной учётной политикой, а не покупкой внешней методики. Отдельного федерального стандарта по цифровым валютам нет, поэтому организация выбирает подход сама, описывает его в учётной политике и дальше опирается на первичку площадки и выписки. Платить приходится только за аудит выбранного подхода и за справки от участников рынка. Налоговый расчёт при этом идёт по статье 282.3 Налогового кодекса, отдельно от общей базы.
В обращениях читателей главный вопрос звучит так: на какой счёт ставить. Короткого ответа у законодателя нет. Зато есть рамка, внутри которой выбор защитим, и набор сроков, которые уже наступили.
Что изменилось и с какой даты
Налоговый контур открылся первым. Федеральный закон от 29 ноября 2024 года № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл статью 282.3 Налогового кодекса, действующую с 1 января 2025 года. С того же момента операции по майнингу и реализации цифровой валюты не облагаются НДС, а майнинг и продажа цифровой валюты выведены из специальных налоговых режимов.
Отраслевая рамка подоспела позже. Федеральный закон «О цифровых валютах и цифровых правах» подписан 4 августа 2026 года под номером 282-ФЗ, основная часть норм работает с 1 сентября 2026 года. Дальше идут отдельные сроки: запреты на сделки резидентов вне регулируемого контура — с 1 июля 2027 года, антифрод-механика — с 1 сентября 2027 года, а переходная дата по применению отраслевых стандартов бухгалтерского учёта отнесена к 1 января 2029 года. Для бухгалтера последняя дата важнее первой.
Есть ещё одна перемена, которая меняет работу бухгалтерии напрямую. Расчёты цифровой валютой за товары, работы и услуги внутри России запрещены, за исключением внешнеторговых контрактов, результатов майнинга и комиссий внутри сетей. Принять оплату монетой от российского покупателя нельзя — это не вопрос проводки, а вопрос допустимости сделки.
Кого норма касается, а кого нет
- Организация, у которой цифровая валюта появилась на балансе, формирует отдельную налоговую базу по операциям с ней и платит налог на прибыль по ставке 25 процентов.
- Компания на упрощённой системе не может применять спецрежим к майнингу и реализации цифровой валюты: эти операции из спецрежимов исключены.
- Организация, которая цифровой валютой не владеет, но принимает её в расчётах по внешнеторговому контракту, учёт всё равно ведёт — на дату перехода прав.
- Цифровой депозитарий и организация обмена цифровых валют — поднадзорные Банку России участники рынка со своей отчётностью; обычная компания в эти реестры не входит.
Разделение реестров стоит держать в голове. Банк России ведёт реестры цифровых депозитариев, организаций обмена цифровых валют и операторов информационных систем. ФНС ведёт реестр лиц, осуществляющих майнинг, и реестр операторов майнинговой инфраструктуры. Путаница между ведомствами стоит компании времени на переписку.
Как считается база: разбор на цифрах
Налоговая база по операциям с цифровой валютой определяется отдельно от общей. Переоценка на балансе её не создаёт: база появляется при реализации или ином выбытии. Цифры в примере условные.
Коридор работает в обе стороны. Доход при реализации учитывается не ниже рыночной котировки, уменьшенной на 20 процентов, а стоимость приобретения — не выше котировки, увеличенной на 20 процентов. Рыночной котировкой статья 282.3 называет цену закрытия иностранного организатора торговли при объёме сделок свыше 100 млрд рублей за торговый день и публикации данных в интернете в течение трёх лет. Если котировок несколько, выбор остаётся за налогоплательщиком — и этот выбор стоит закрепить в учётной политике, а не решать от сделки к сделке.
Расходы на майнинг по статье 282.3 признаются косвенными независимо от состава. Для компании с собственным оборудованием это означает иной профиль налоговой нагрузки, чем у трейдинговой структуры.
Как учитывать криптоактивы в бухгалтерии компании без лишних комиссий: порядок действий по шагам
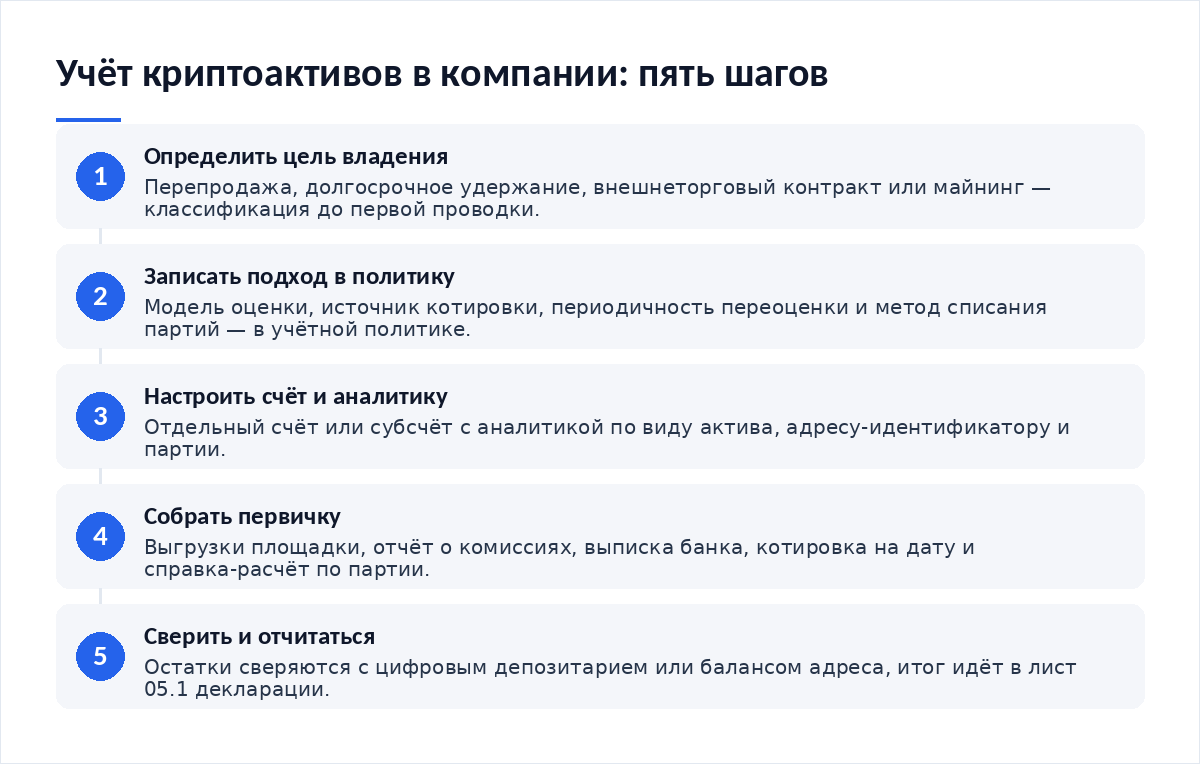
- Определите цель владения. Перепродажа, долгосрочное удержание, расчёты по внешнеторговому контракту и результат майнинга дают разные подходы к оценке, поэтому классификацию делают до первой проводки.
- Запишите подход в учётную политику. Укажите выбранную модель оценки, источник котировки, периодичность переоценки и метод списания партий: при отсутствии стандарта защищает именно формулировка политики.
- Настройте счёт и аналитику. Отдельный синтетический счёт или субсчёт с аналитикой по виду актива, адресу-идентификатору и партии закрывает большую часть будущих вопросов аудитора.
- Соберите первичку. Выгрузка сделок площадки, отчёт о комиссиях, выписка банка, сохранённая котировка на дату операции и бухгалтерская справка-расчёт по каждой партии.
- Сверьте и отчитайтесь. Остатки по счёту сверяются с данными цифрового депозитария или с балансом адреса, после чего результат переносится в отдельный лист декларации по налогу на прибыль.
Подходы к учёту: что сравнивает практика
Ни в федеральных стандартах, ни в международных нет отдельного стандарта по цифровым валютам. Рекомендация Р-129/2021-КпР «Цифровые инструменты», принятая фондом «НРБУ БМЦ» 21 июля 2021 года, к криптовалютам прямо не применяется: в её тексте объекты, обозначаемые как «цифровые валюты» и «криптовалюты», выведены из области применения. Отсюда вилка решений.
| Подход | Когда применяют | Что получает отчётность | Слабое место |
|---|---|---|---|
| Запасы: актив для перепродажи | Компания покупает цифровую валюту для последующей продажи в обычном цикле | Строка запасов в балансе, результат — в составе выручки и себестоимости | Признак запасов у цифровой валюты спорный, оценка требует отдельного обоснования |
| Финансовое вложение | Актив удерживается ради прироста стоимости, а не для продажи в цикле | Отражение в составе финансовых вложений с раскрытием в пояснениях | Цифровая валюта не даёт права требования, что ослабляет аналогию с вложениями |
| Отдельный вид актива по справедливой стоимости | Компания выделяет цифровую валюту в самостоятельную группу независимо от цели | Отдельная строка и отдельное раскрытие в пояснениях к отчётности | Требует регламента определения справедливой стоимости и источника котировки |
| Нематериальный актив | Подход встречается в международной практике для долгосрочного удержания | Отражение в составе внеоборотных активов с проверкой на обесценение | Признаки идентифицируемости и использования в деятельности соблюдаются с трудом |
Выбор защищают не ссылкой на коллег, а связкой «цель владения — модель оценки — раскрытие». Аудитор спрашивает об этой связке. Номер счёта его занимает меньше.
Документы и подтверждения, которые нужно собрать
Комплект за год собирают один раз. Дальше он дополняется.
- Учётная политика с разделом о цифровых валютах: классификация, оценка, переоценка, источник котировки.
- Первичные документы площадки: отчёт о сделках, отчёт о комиссиях, справка об остатках на отчётную дату.
- Выписки банка по расчётам с площадкой и контрагентами по внешнеторговым контрактам.
- Бухгалтерская справка-расчёт по каждой операции с указанием котировки и её источника.
- Акт инвентаризации с описанием способа подтверждения контроля над адресом-идентификатором.
- Расчёт отдельной налоговой базы и данные для декларации по налогу на прибыль.
Отчётность компании по операциям с цифровой валютой идёт отдельным листом. Приказ ФНС России от 3 октября 2025 года № ЕД-7-3/855@ ввёл в декларацию по налогу на прибыль лист 05.1, который применяется с отчётности за 2025 год. В нём отражают выручку от реализации цифровой валюты, внереализационные доходы, расходы на приобретение и реализацию, расходы по майнингу, прибыль или убыток и налоговую базу.
Что будет при нарушении
Риск распадается на три слоя. Первый — налоговый: неполная уплата налога идёт по статье 122 Налогового кодекса, это 20 процентов от суммы, а при умысле 40 процентов; непредставление декларации — по статье 119, от 5 процентов за каждый месяц просрочки до 30 процентов, но не менее 1000 рублей. Пени добавляются сверху.
Второй слой — учётный. Отсутствие раздела о цифровых валютах в учётной политике при наличии таких активов на балансе — это искажение отчётности со всеми последствиями для аудиторского заключения и для ответственности руководителя.
Третий слой — гражданско-правовой. Приём цифровой валюты в оплату за товары внутри страны выходит за рамки допустимого, и бухгалтерская корректность проводки сделку не спасёт.
Спорные места и чего в законе нет
Первое — сам стандарт. Отдельного федерального стандарта по цифровым валютам не принято, а переходная дата по отраслевым стандартам отнесена к 1 января 2029 года; до этого практика держится на учётной политике и профессиональном суждении.
Второе — периодичность и признание переоценки. Куда относить результат переоценки и с какой частотой её проводить, нормативно не закреплено, поэтому решение фиксируют в политике и раскрывают в пояснениях.
Третье — котировка для малоликвидных активов. Критерий из статьи 282.3 про 100 млрд рублей оборота за торговый день отсекает большинство нишевых токенов, а альтернативного источника цены закон не называет.
Четвёртое — административная ответственность. Законопроект о штрафах за нарушения в обращении цифровой валюты, опубликованный 2 апреля 2026 года, предполагает до 1 млн рублей для юридических лиц с 1 июля 2027 года. Это проект, а не действующая норма.
Смежные материалы помогают закрыть соседние участки. Выбор между собственным регламентом и типовым решением мы сравнили с альтернативой по шагам. Как выглядят такие активы в публичной отчётности, видно в разборе о том, как компании собирают криптовалютное казначейство. Расходную часть закрывает материал о том, как подтвердить расходы на покупку актива в сжатые сроки, а первичку по сделкам — инструкция, как собрать историю операций для отчётности.
Частые вопросы
На какой счёт ставить цифровую валюту?
Единственного правильного счёта нет. Организация выбирает подход по цели владения и закрепляет его в учётной политике, чаще — через отдельный синтетический счёт или субсчёт с аналитикой по виду актива и адресу. Аудитор проверяет обоснование выбора и раскрытие в пояснениях, а не номер счёта сам по себе.
Нужно ли переоценивать актив на каждую отчётную дату?
Нормативного требования к периодичности нет, поэтому порядок задаёт учётная политика. Если выбрана оценка по справедливой стоимости, переоценку логично привязать к отчётным датам и к одному источнику котировки. Налоговую базу переоценка не формирует: она возникает при реализации или ином выбытии актива.
Можно ли принять оплату от российского клиента цифровой валютой?
Нет. Расчёты цифровой валютой за товары, работы и услуги внутри России запрещены, и исключения касаются внешнеторговых контрактов, результатов майнинга и комиссий внутри сетей. Бухгалтерия здесь не решает вопрос проводкой: сделка выходит за рамки допустимого ещё до учёта.
Как подтвердить аудитору наличие актива на отчётную дату?
Контролем над адресом-идентификатором. Подойдут справка цифрового депозитария об остатке, подпись сообщения ключом от адреса или тестовый перевод с фиксацией в акте инвентаризации. Скриншот баланса подтверждением не считается. Он показывает запись сервиса, а не ваш контроль над активом.
Материалы по теме.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — свой регламент против типового решения.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности — раскрытия и структура баланса.
- Как подтвердить расходы на покупку актива, когда времени в обрез — чем заменить утраченные документы.
- Как собрать историю операций для отчётности, когда времени в обрез — первичка по сделкам за один-два дня.
Первоисточники: реестры и перечни участников финансового рынка на сайте Банка России и Рекомендация Р-129/2021-КпР «Цифровые инструменты» фонда «НРБУ БМЦ».
Вердикт
Главный расход в этой теме не методический, а организационный: компании платят за то, что приняли решение поздно. Пока стандарта нет, защищает связка «цель владения — модель оценки — раскрытие», записанная в учётной политике до первой сделки, а не после требования аудитора. Переходная дата 1 января 2029 года выглядит далёкой, но лист 05.1 в декларации применяется уже с отчётности за 2025 год. Я бы начинал с политики и аналитики по адресам: остальное к ним пристраивается.
Разборы норм и практики — в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий