
 82.208
 2.434


Проверка адреса на риски проходит в три приёма: вы прогоняете адрес контрагента через сервис риск-скоринга, читаете источники поступлений и сохраняете результат с датой. Чтобы зафиксировать чек-лист, оформите эти шаги как письменный регламент с полями «кто проверил», «когда» и «какое решение принято». Смысл не в бюрократии, а в доказуемости: через год вы покажете, что проверка была и чем закончилась.
Что изменилось и с какой даты
Правила переписаны сверху. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года — за исключением положений, для которых установлены иные сроки. Сроков там несколько: ограничения на операции резидентов относят к 1 июля 2027 года, антимошеннические нормы — к 1 сентября 2027 года, переходные положения тянутся до 1 января 2029 года.
Для проверки адреса принципиально другое: появился контур лицензированных посредников. Банк России ведёт реестры организаций обмена цифровых валют, цифровых депозитариев и операторов информационных систем. Реестр лиц, осуществляющих майнинг, ведёт ФНС России. Ведомства разные.
Отсюда вытекает первый пункт любого чек-листа: прежде чем проверять адрес, проверьте сторону. Если контрагент — организация из реестра, у неё есть собственный комплаенс, и ваша проверка дополняет его. Если контрагент вне реестров, вся тяжесть процедуры на вас.
Кого норма касается, а кого нет
Формальный комплаенс закон адресует организациям, а не частному держателю. Журнал проверок физлицу никто не навязывает. Последствия его отсутствия ложатся всё равно на физлицо: когда банк запрашивает происхождение средств, аргумент «проверял, но не записывал» не работает ни в переписке со службой поддержки, ни в разговоре с налоговым инспектором.
| Кто проверяет | Основание | Что фиксируется | Где потребуется |
|---|---|---|---|
| Организация обмена из реестра ЦБ | 282-ФЗ и правила внутреннего контроля по 115-ФЗ | Идентификация клиента, сведения о сделке, решение по риску | Проверка Банка России, запрос Росфинмониторинга |
| Компания с расчётами во внешнеэкономической деятельности | Учётная политика и внутренний регламент | Скоринг адреса, обоснование платежа, первичные документы | Налоговая проверка, аудит, спор с банком |
| Предприниматель на общем режиме | Налоговый учёт доходов и расходов | Дата операции, рыночная котировка, подтверждение расхода | Камеральная проверка по декларации |
| Физическое лицо без статуса | Процедура добровольная, обязательна только отчётность | Выписка по адресу, отчёт скоринга с датой, документы покупки | Запрос банка об источнике средств, подача 3-НДФЛ |
Из редакционной практики: в обращениях читателей чаще всего спотыкаются не о скоринг, а о сроки. Сервис показал «чисто» полгода назад, а скрин не сохранён — и доказать нечем.
Как считается база: разбор на цифрах
Скоринг и налог связаны теснее, чем кажется. Отказ принять поступление меняет налоговую картину: сделки нет, дохода нет, в декларацию попадать нечему. Принятое поступление становится фактом учёта.
Для организаций налоговую базу по операциям с цифровой валютой задаёт статья 282.3 НК РФ, введённая Федеральным законом от 29.11.2024 № 418-ФЗ. Главное правило — про котировку: выручка принимается не ниже рыночной котировки минус 20%, стоимость приобретения — не выше котировки плюс 20%. Реализация цифровой валюты освобождена от НДС.
У физических лиц рамка другая. Доход от продажи цифровой валюты облагается НДФЛ по ставкам 13% и 15%: вторая применяется к превышению порога 2,4 млн рублей. Декларация 3-НДФЛ подаётся до 30 апреля следующего года, налог — до 15 июля. Индивидуальных расчётов не даём.
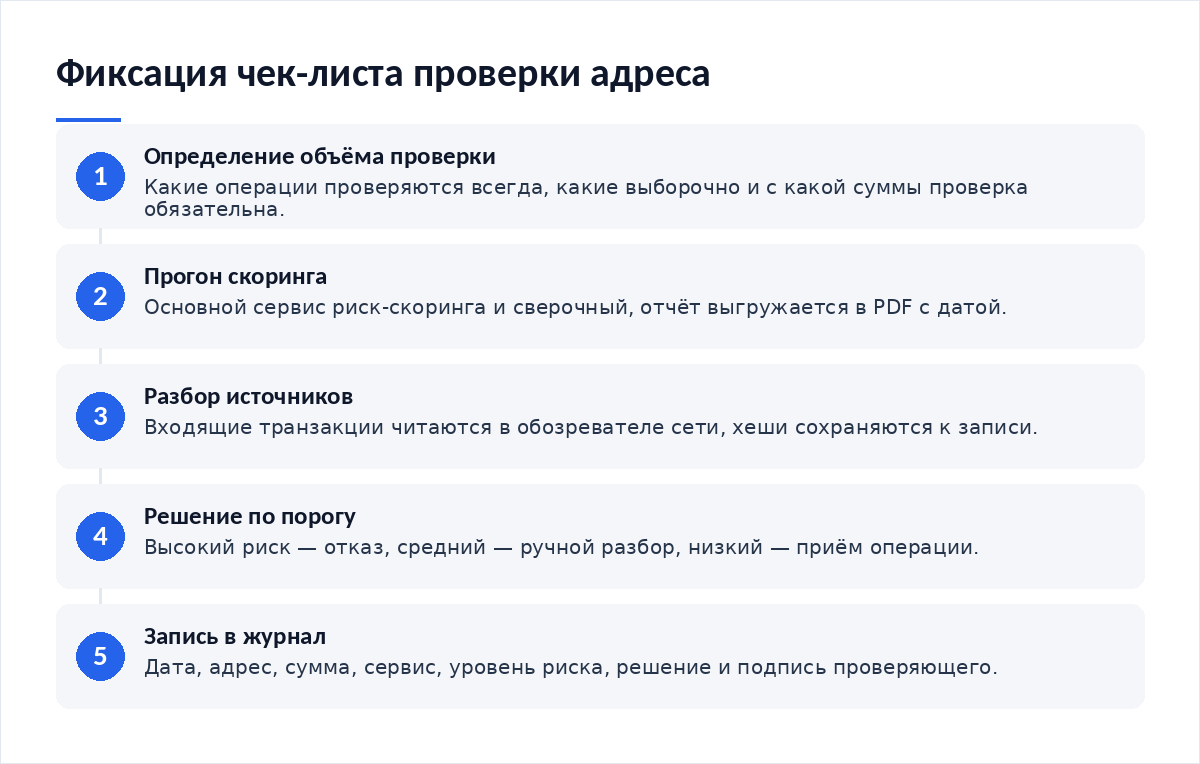
Порядок действий: как проходит проверка адреса на риски и зафиксировать чек-лист
- Опишите объём: какие операции проверяются всегда, какие — выборочно, с какой суммы проверка обязательна.
- Зафиксируйте инструменты: основной сервис скоринга, сверочный и обозреватель сети.
- Задайте пороги словами: когда операция принимается, когда идёт на ручной разбор, когда отклоняется.
- Пропишите, что сохраняется: скриншот отчёта с датой, хеш транзакции, адрес, итоговое решение, подпись проверяющего.
- Назначьте периодичность пересмотра — пороги и перечень сервисов стареют за квартал.
- Прогоните чек-лист на архивной операции: по записям ход проверки должен восстанавливаться.
Чек-лист взрослеет вместе с историей операций. Собранная выгрузка со всех площадок облегчает и проверку, и отчётность: о том, как собрать историю операций для отчётности, когда времени в обрез, есть отдельный разбор. Если же проверка упёрлась в спорный результат, порядок разбора описан в материале о том, как проходит проверка адреса на риски, если что-то пошло не так с первого раза.
Документы и подтверждения, которые нужно собрать
- Письменный регламент с датой утверждения и ответственным.
- Журнал проверок: дата, адрес, сумма, использованный сервис, уровень риска, решение.
- Отчёт скоринга выгружен в PDF — скриншот в мессенджере не доказательство.
- Выписка по адресу из обозревателя сети с хешами входящих транзакций.
- Документы о приобретении актива: платёжные поручения, выписки площадки, договоры.
- Переписка с контрагентом об источнике средств по спорным операциям.
- Сведения о статусе контрагента: выписка из реестра Банка России на дату сделки.
- Копия решения с обоснованием принятого риска.
Подтверждение расходов — отдельная дисциплина, и без неё налоговая база считается не в вашу пользу: инспектор увидит только выручку от продажи и посчитает налог со всей суммы. Как подтвердить расходы на покупку актива и сравнить с альтернативой — разбор с перечнем принимаемых документов. Компаниям дополнительно пригодится материал о том, как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез: журнал проверок и учётные регистры удобнее вести в одной логике.
Что будет при нарушении
Ответственность расслоена. Нарушение правил внутреннего контроля организацией из реестра — предмет надзора Банка России и Росфинмониторинга вплоть до исключения из реестра. За майнинг без включения в реестр ФНС ответственность доходит до уголовной, но это отдельный состав.
У частного держателя последствия приходят через деньги. Поступление с адреса, связанного с преступной активностью, оборачивается блокировкой на площадке и запросом об источнике средств. Без журнала разбор сводится к пересказу воспоминаний. Налоговая сторона добавляет своё: занижение базы и неподача декларации — отдельные нарушения НК РФ.
Спорные места и чего в законе нет
Единого государственного сервиса проверки закон не вводит. Росфинмониторинг развивает платформу «Прозрачный блокчейн»: по сообщению ведомства о завершении тестирования, к ней подключены пять банков. Частному держателю доступа туда нет. Требования пользоваться конкретным коммерческим сервисом в законе тоже нет.
Нормативных порогов риска тоже нет. Шкалы скоринга — продукт вендоров, методики раскрыты неполностью, совпадения между сервисами частичные. Один сервис покажет умеренный риск там, где другой даёт высокий. Решение за вами, и чек-лист делает его воспроизводимым.
Отдельно про статусы документов. Порядок ведения реестров закреплён указанием Банка России, проектная редакция которого публиковалась в июле 2026 года. Проект — не норма. Сверяйтесь с опубликованным текстом, а не с пересказом в прессе.
Частые вопросы
Зачем фиксировать чек-лист, если я частное лицо?
Чтобы иметь что показать. Запрос об источнике средств приходит через месяцы, когда память уже не помощник. Отчёт скоринга с датой, хеш транзакции и документ о покупке закрывают вопрос одним ответом. Без них остаются объяснения, а их банк доказательством не считает.
Какой уровень риска считать стоп-сигналом?
Нормативного порога нет, каждый вендор рисует свою шкалу. Разумнее зафиксировать порог заранее и не менять под сделку. Высокий риск — отказ, средний — ручной разбор, низкий — приём. Правило применяется ко всем контрагентам одинаково.
Как часто обновлять регламент проверки?
Раз в квартал — для порогов и перечня сервисов. Внеплановый пересмотр нужен после вступления в силу новых норм: в 282-ФЗ сроки разнесены по годам. Отметьте в календаре 1 июля 2027 года и 1 сентября 2027 года, к этим датам регламент сверяется заново.
Нужно ли хранить журнал проверок и сколько?
Для частного лица срок законом не задан, ориентир берут из налоговой логики: документы по доходам и расходам держат на случай камеральной проверки. У организаций требования свои, включая пятилетний срок для документов цифрового депозитария. Храните журнал столько же, сколько налоговые документы.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — спорный результат и повторный прогон.
- Как собрать историю операций для отчётности, когда времени в обрез — откуда брать выгрузки.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — какие документы принимают.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — учётная сторона процедуры.
Сверяйтесь с первоисточниками: раздел решений Банка России в отношении участников финансового рынка и разбор 282-ФЗ от юридической практики «Пепеляев Групп».
Вердикт
Чек-лист не делает адрес чище. Он делает вашу позицию объяснимой. По моим наблюдениям за читательскими историями, спор с банком выигрывает не тот, у кого лучше скоринг, а тот, у кого сохранён отчёт с датой и видно правило, по которому принято решение. Заведите журнал раньше, чем он понадобится.
Разборы норм и свежие реестровые новости — в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий