
 82.022
 2.401

Расход подтверждён наполовину — ситуация обычная, и выходов из неё два. Первый: заявить только подтверждённую часть, остальное показать с нулевой стоимостью и доплатить, а при появлении документа подать уточнённую декларацию на уменьшение. Второй: заявить расход целиком, опираясь на косвенные источники и пояснительную записку, и быть готовым обосновать расчёт. Запасной вариант здесь не третья стратегия, а сам механизм уточнённой декларации — он работает в обе стороны.
Почему выбор вообще возник
Его создала конструкция базы. Федеральный закон от 29 ноября 2024 года № 418-ФЗ отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её выбытия поместил в отдельную базу по подпункту 13 пункта 6 статьи 210. База равна доходу минус документально подтверждённые расходы, и промежуточной категории между «подтверждено» и «нет» закон не предусматривает.
Заменителя документам тоже не оставлено. Подпункт 1 пункта 2 статьи 220 Кодекса исключает цифровую валюту из фиксированного вычета прямой оговоркой, наряду с ценными бумагами. Значит частичная подтверждённость упирается в решение самого плательщика: чем считать недостающую половину.
Инфраструктурный слой на выбор не влияет. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; названы также 1 июля 2027 года и 1 сентября 2027 года. Реестры организаций обмена и цифровых депозитариев ведёт Банк России.
Кому какая стратегия ближе
Осторожная стратегия ближе тому, у кого недостающая часть мала. Счёт тут короткий. Доплатить за десятую долю расхода дешевле, чем обосновывать её происхождение перед инспекцией.
Обосновывающая стратегия ближе тому, у кого недостающая часть велика, а косвенные источники сильны: рублёвый платёж в банке и запись в сети сходятся по дате, сумме и количеству. Тогда расчёт опирается на данные, которые вы не контролируете, и его убедительность не зависит от вашего слова.
Промежуточный случай решается дроблением. Делят по сделкам, не по проценту. Сделки с сильным косвенным подтверждением идут по второй стратегии, все остальные — по первой. Уровни подтверждения подробно разобраны в материале о том, как подтвердить расходы на покупку актива и сравнить с альтернативой.
Две стратегии в сравнении
| Признак | Заявить подтверждённую часть | Заявить расход целиком |
|---|---|---|
| Что показывается в декларации | Подтверждённая доля расхода; недостающая идёт нулевой стоимостью | Весь расход, включая часть на косвенных источниках, с пояснительной запиской |
| Деньги сейчас | Налог выше, уплачивается сразу и полностью | Налог ниже, разница остаётся у вас до возможного спора |
| Риск санкции | Отсутствует: занижения базы нет | Есть: при непризнании расхода статья 122 даёт 20 процентов от неуплаченной суммы |
| Как исправляется | Уточнённой декларацией на уменьшение, когда документ найдётся | Уточнённой декларацией на увеличение с доплатой налога и пеней |
| Что потребуется от вас позже | Найти документ и подать уточнённую; инспекция вправе запросить пояснения | Обосновать связь косвенных источников с конкретной покупкой |
| Когда вариант предпочтительнее | Недостающая доля невелика либо косвенных источников нет вовсе | Недостающая доля велика, а банк и запись в сети сходятся между собой |
Четвёртая строка и есть ядро темы. Обе стратегии обратимы, но обратимость стоит разного: уменьшение налога требует документа и проверки, увеличение — доплаты с пенями и своевременности.
Разбор на условных цифрах
Сопоставьте теперь не суммы, а вероятности. Если банковский платёж на 400 000 рублей совпадает по дате с поступлением актива на адрес и количество сходится, косвенное подтверждение сильное — и вторая стратегия выглядит обоснованной. Если же от недостающей части остался только снимок экрана, риск несопоставим с выигрышем.
Порядок выбора и действий
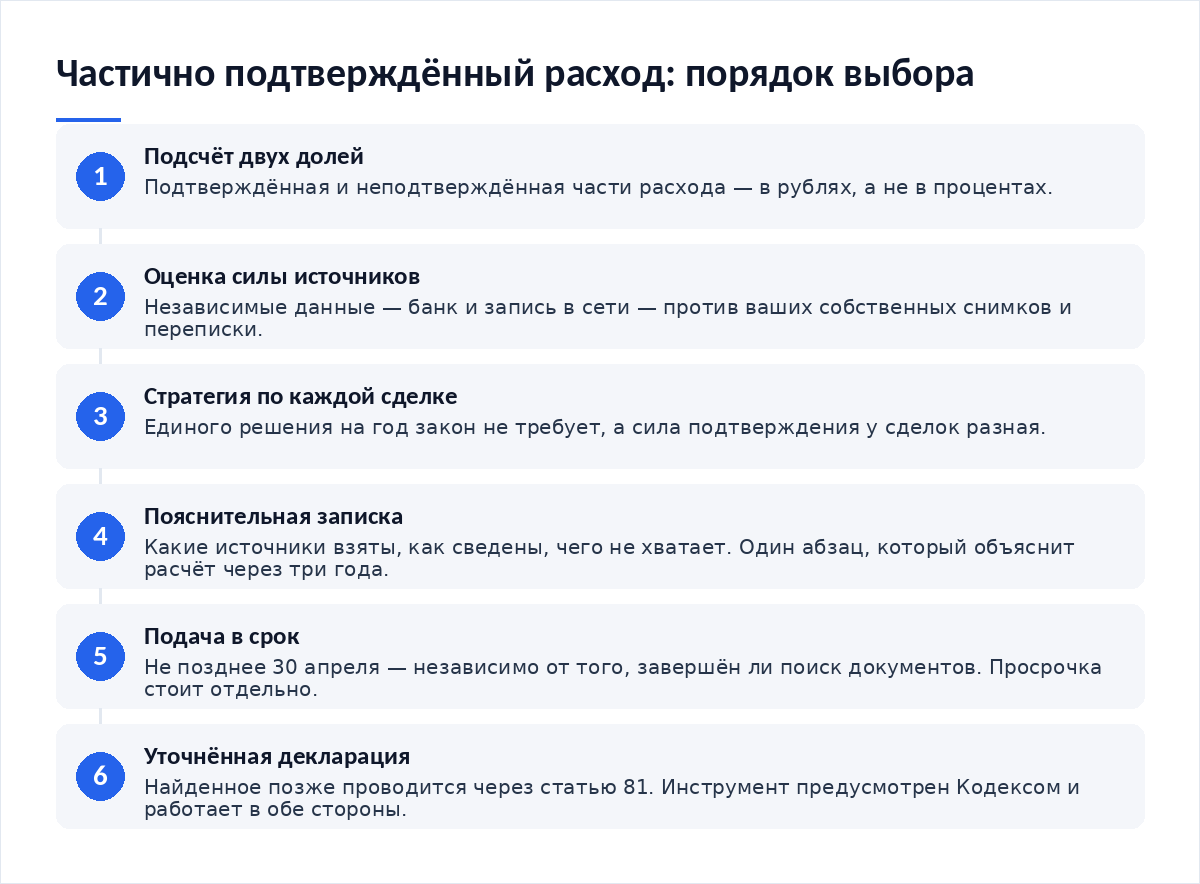
- Посчитайте подтверждённую и неподтверждённую доли расхода в рублях, а не в процентах.
- Оцените неподтверждённую часть по силе источников: независимые данные против ваших собственных записей.
- Разделите расход по сделкам и выберите стратегию для каждой отдельно, а не для года целиком.
- По второй стратегии напишите записку: какие источники взяты, как сведены, чего не хватает.
- Подайте декларацию в срок — независимо от того, завершён ли поиск документов.
- Найденное позже проводите уточнённой декларацией, не дожидаясь вопросов от инспекции.
Пятый шаг нарушают чаще остальных. Подачу откладывают, пока идут поиски, и к 30 апреля оказываются без декларации вовсе — а это уже статья 119 Кодекса с её 5 процентами неуплаченной суммы за каждый месяц просрочки, не менее 1 000 рублей и не более 30 процентов. Декларация, поданная в срок и позже уточнённая, обходится дешевле отсутствующей.
Что приложить при любой из стратегий
- Расчёт с разделением подтверждённой и неподтверждённой доли по каждой сделке.
- Перечень проверенных источников, включая те, где нужного не нашлось.
- Банковские выписки и записи в сети по неподтверждённой части — если они есть.
- Снимки котировок на даты операций с указанием источника, а не нынешние цены.
- Пояснительную записку: один абзац о том, почему расход посчитан именно так.
- Отметку о том, продолжается ли поиск документов и чего вы ждёте.
Хранить весь комплект нужно пять лет по подпункту 8 пункта 1 статьи 23 Кодекса, считая от периода расчёта. Проверить период инспекция вправе в пределах трёх календарных лет, предшествующих году вынесения решения, по пункту 4 статьи 89 — то есть разговор о выборе, сделанном сегодня, возможен и через три года.
Что будет при неверном выборе
Сам выбор нарушением не является. Ни первый, ни второй. Нарушением становится занижение базы, которое не исправлено. Статья 122 Кодекса предусматривает 20 процентов от неуплаченной суммы, при доказанном умысле 40 процентов.
Уточнённая декларация снимает этот риск, если подана вовремя и с доплатой. Инструмент для этого предусмотрен законом, а не придуман практикой: обязанность представить уточнённую при обнаружении занижения прямо прописана в статье 81, и освобождение от ответственности при погашении недоимки с пенями — тоже. Пользоваться им дешевле, чем ждать требования.
Спорные места и чего в законе нет
Понятия частичной подтверждённости в Кодексе нет. Градаций там две. Расход либо подтверждён документально, либо нет; деление на доли — редакционный приём, удобный при планировании, а не правовая категория.
Нет и критерия достаточности подтверждения. Закон не указывает, сколько источников делают расход подтверждённым, и не выстраивает их по силе. Поэтому вторая стратегия всегда остаётся оценочной — профильные разборы описывают требование к подтверждению в общем виде, без шкалы.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет. Статьи 214.12 и 226.3, передающие исчисление брокерам, управляющим и цифровым депозитариям, внесены правительственным проектом № 1222105-8 и прошли первое чтение. Пока выбор стратегии остаётся за плательщиком целиком.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ; как это выглядит при повторной проверке, описано в разборе про проверку адреса на риски.
Частые вопросы
Уточнённая декларация на уменьшение налога — рабочий путь?
Да, статья 81 Кодекса допускает внесение изменений в обе стороны. При уменьшении инспекция вправе запросить пояснения и подтверждающие документы, поэтому подавать такую уточнённую стоит тогда, когда документ на руках, а не когда он ожидается. Переплата при подтверждении возвращается или зачитывается.
Можно ли выбрать разные стратегии для разных сделок?
Можно и нужно. Единого решения на год закон не требует, а сделки различаются силой подтверждения. Дробление по сделкам даёт лучший результат, чем выбор одной линии на весь период: там, где косвенные источники сильны, расход заявляется, где их нет — показывается нулевая стоимость.
Что писать в пояснительной записке?
Три вещи в одном абзаце: какие источники использованы, как они сведены между собой, чего не хватает. Записка не делает расход подтверждённым, но показывает логику расчёта. Через три года она же объяснит, почему цифра именно такая, — и это избавит от восстановления рассуждений по памяти.
Стоит ли тянуть с подачей, пока ищутся документы?
Не стоит. Срок подачи — не позднее 30 апреля по пункту 1 статьи 229, и его пропуск влечёт санкцию по статье 119 независимо от того, чем вы были заняты. Подайте по тому, что есть, а найденное позже проведите уточнённой декларацией.
Снижает ли уточнённая декларация шансы на спокойную жизнь?
Это предусмотренный Кодексом порядок, а не сигнал о проблеме. Обязанность представить уточнённую при обнаружении занижения прописана прямо. При доплате налога и пеней до её подачи ответственность за занижение не применяется — норма работает так, как написана, и рассчитана именно на такие случаи.
- Подтверждение расходов и сравнение подходов — уровни подтверждения по силе.
- Сборка истории операций — где искать недостающие звенья расчёта.
- Проверка адреса на риски — почему порога в норме нет.
- Криптовалютное казначейство компаний — как раскрывают неподтверждённые позиции.
Вердикт
При частично подтверждённом расходе выбирают не между правильным и неправильным, а между деньгами сейчас и риском потом. Осторожная стратегия стоит дороже сразу и не несёт санкции, обосновывающая оставляет разницу у вас и держится на силе косвенных источников. Решение принимайте по каждой сделке отдельно: сила подтверждения у них разная. И помните про обратимость — уточнённая декларация предусмотрена Кодексом как штатный инструмент, работающий в обе стороны, а не как признание промаха.
Разборы норм и практики выходят в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий