
 81.866
 2.396

Сумма налога по операциям с цифровой валютой не берётся из воздуха и не считается от остатка на счёте. Она складывается из четырёх множителей: объёма выбытий за год, признанных расходов, ступени ставки и срока уплаты. Первый задают ваши операции, второй — ваши документы, третий — совокупный годовой доход, четвёртый — календарь. Разложите сумму на эти четыре части, и станет видно, на что вы влияете, а на что нет.
Из чего собран расчёт и с какой даты
Правила действуют с 2025 года. Федеральный закон от 29 ноября 2024 года № 418-ФЗ отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её приобретения, реализации и иного выбытия поместил в отдельную налоговую базу по подпункту 13 пункта 6 статьи 210. Порядок оценки задан статьёй 282.3.
Второй слой появился в 2026-м. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; в тексте названы также 1 июля 2027 года и 1 сентября 2027 года. На арифметику расчёта он пока не влияет. Он меняет инфраструктуру — реестры операторов обмена и цифровых депозитариев ведёт Банк России.
Кого расчёт касается, а кого нет
Расчёт возникает при выбытии. Выбытие — это продажа, обмен одного актива на другой, расчёт активом за товар или услугу, передача другому лицу. Покупка и хранение сами по себе базу не формируют.
Не касается тех, у кого за год выбытий не было. Такой держатель собирает документы на приобретение и откладывает их, поскольку расходом они станут в том периоде, когда актив уйдёт — через год, через три или через пять.
Отдельно считается майнинг. Доход признаётся в момент получения монеты по рыночной котировке этой даты, а не при её продаже, и расходы на майнинг заявляются имущественным вычетом по подпункту 5 пункта 1 статьи 220. Реестр майнеров ведёт Федеральная налоговая служба; физическое лицо вправе майнить без включения в реестр, пока потребление энергии не превышает 6 000 кВт·ч в месяц.
Четыре множителя и что ими управляет
| Множитель | Чем определяется | Что вы можете сделать |
|---|---|---|
| Объём выбытий за год | Фактической ценой каждой операции, но не ниже рыночной котировки, уменьшенной на 20 процентов, по статье 282.3 | Влиять на арифметику нельзя: цена уже случилась. Можно лишь не пропустить операции и не задвоить их |
| Признанные расходы | Наличием документального подтверждения цены приобретения и сопутствующих затрат | Главный управляемый множитель. Непредставленный документ равен нулевому расходу |
| Ступень ставки | Совокупностью налоговых баз за год: 13 процентов до 2 400 000 рублей, 15 процентов с превышения | Считается по сумме всех баз, а не по одной. Управляется распределением доходов по годам |
| Срок уплаты | Датами 30 апреля и 15 июля года, следующего за отчётным | Единственный множитель, который умеет расти после расчёта — за счёт пеней и штрафов |
| Метод списания стоимости | Учётной политикой: по стоимости первой по времени приобретения либо по стоимости единицы | Выбирается один раз и применяется последовательно, а не подбирается под каждую сделку |
Последняя строка стоит отдельно по смыслу. Метод списания не множитель, а правило, по которому второй множитель наполняется. Но при нескольких покупках одного актива по разным ценам именно он определяет, какая из них попадёт в расход.
Разбор на условных цифрах
Разберите пример по множителям. Объём выбытий не менялся. Поменять можно было только второй множитель — и он поменялся бы радикально: без документов на 2 100 000 рублей база выросла бы с 882 000 до 2 982 000 рублей. Третий множитель сработал наполовину: порог перешагнут не крипто-операциями, а их суммой с остальными доходами.
Отсюда главный вывод о ступени. Порог 2 400 000 рублей считается по совокупности налоговых баз за год, а не по каждому виду дохода отдельно. Человек, уверенный, что его крипто-доход в полмиллиона облагается по минимальной ставке, может ошибаться — если зарплата и прочие доходы уже исчерпали порог.
Порядок расчёта по шагам
- Сложите все выбытия за год по фактической цене и проверьте каждое на коридор котировки.
- Подберите к каждому выбытию расход по выбранному методу списания и отложите те, где подтверждения нет.
- Прибавьте сопутствующие затраты: сетевые комиссии и расходы, связанные с реализацией.
- Получите базу по цифровой валюте и сложите её с остальными базами из пункта 6 статьи 210.
- Примените ступень: 13 процентов до порога, 15 процентов с превышения.
- Поставьте в календарь 30 апреля и 15 июля — четвёртый множитель работает только через даты.
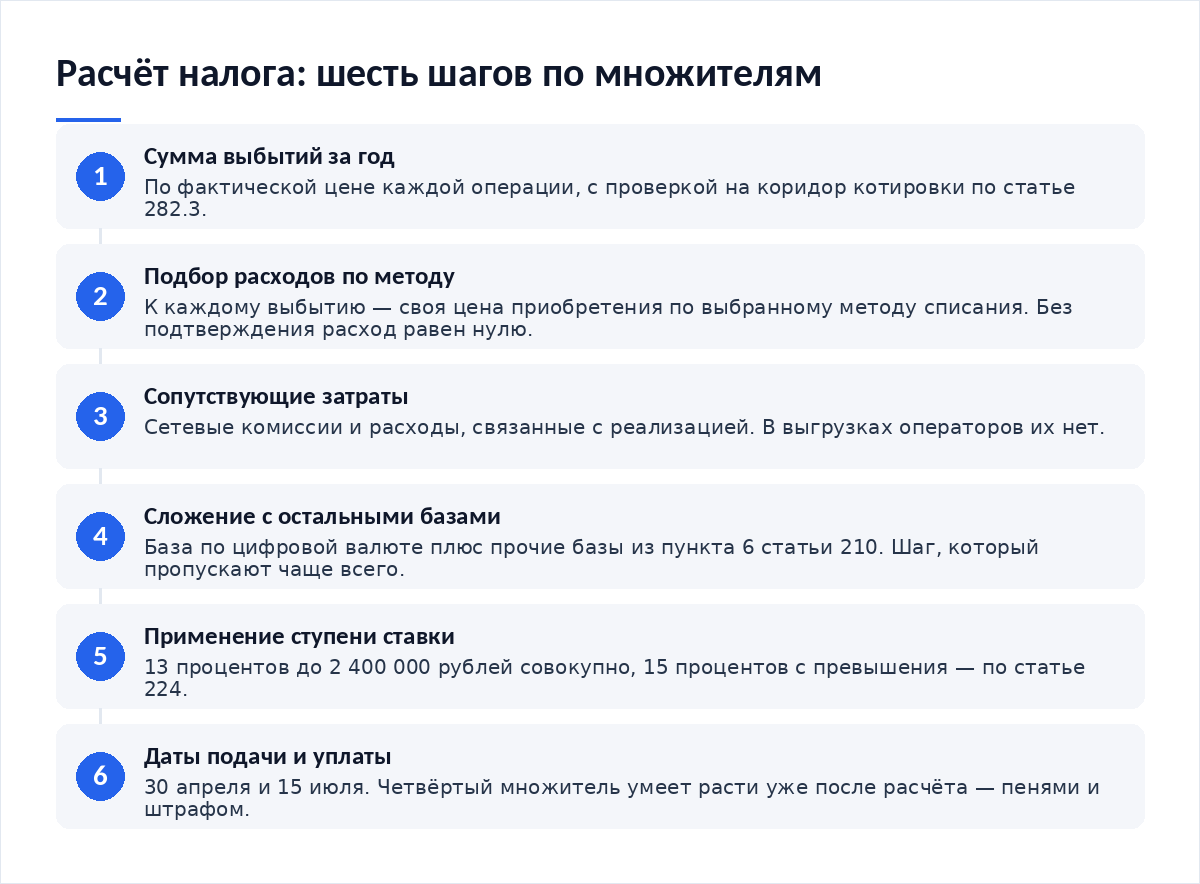
Четвёртый шаг пропускают почти все. Ступень применяют к крипто-базе изолированно, получают 13 процентов и успокаиваются — а порог к этому моменту уже исчерпан другими доходами. Сборка истории под сжатый срок, где этот шаг теряется первым, разобрана в материале о том, как собрать историю операций, когда времени в обрез.
Что нужно собрать, чтобы второй множитель работал
- Подтверждение цены приобретения по каждой покупке с датой и суммой.
- Рублёвая выписка по вводу средств, связываемая с конкретной покупкой.
- Сетевые комиссии отдельной величиной — в выгрузках операторов их нет.
- Снимок котировки на дату каждой операции с названием источника.
- Записанный и неизменный метод списания стоимости на весь период.
- Подтверждение принадлежности адресов, между которыми шли свои переводы.
Хранить собранное нужно пять лет: подпункт 8 пункта 1 статьи 23 Кодекса требует обеспечивать сохранность документов, необходимых для исчисления и уплаты налогов, в течение этого срока, считая от периода расчёта, а не от даты самой сделки.
Что добавляет к сумме четвёртый множитель
Срок — единственный множитель, который растёт сам. Декларация 3-НДФЛ подаётся не позднее 30 апреля по пункту 1 статьи 229, налог уплачивается не позднее 15 июля по пункту 4 статьи 228.
За непредставление декларации статья 119 устанавливает 5 процентов от неуплаченной суммы за каждый полный или неполный месяц просрочки — не менее 1 000 рублей и не более 30 процентов. За неуплату из-за занижения базы статья 122 даёт 20 процентов, при доказанном умысле 40 процентов. Ошибка в поданной декларации исправляется уточнённой по статье 81, и при доплате налога с пенями до её представления ответственность за занижение не применяется.
Спорные места и чего в законе нет
Переноса убытка по операциям с цифровой валютой на будущие периоды действующий порядок не предусматривает, и прямого запрета в отдельной норме для физических лиц тоже нет. Запрет сформулирован в правительственном проекте № 1222105-8, который вводит статью 214.12 и прошёл первое чтение. Выдавать его за действующее правило рано.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет. Статья 226.3 того же проекта передаёт исчисление брокерам, управляющим и цифровым депозитариям — обзоры поправок описывают это как будущую, а не текущую конструкцию.
Не установлено и единого источника котировок. Статья 282.3 задаёт признак организатора торговли через объём, но перечня конкретных площадок в норме нет, и выбор источника остаётся за плательщиком при условии соответствия признаку.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ. Расходная половина расчёта подробно разобрана в тексте про подтверждение расходов на покупку актива.
Частые вопросы
Налог считается со всей выручки или с разницы?
С разницы между доходом от выбытия и документально подтверждёнными расходами на приобретение и реализацию. Выручка сама по себе базой не является. Но без подтверждения расходов результат сходится к обложению всей суммы продажи — потому второй множитель и называют главным управляемым.
Порог 2,4 миллиона считается только по крипте?
Нет, по совокупности налоговых баз за год из пункта 6 статьи 210 Кодекса. Зарплата и прочие доходы участвуют в том же пороге. Поэтому крипто-доход в полмиллиона может целиком попасть на ступень 15 процентов, если порог уже исчерпан другими поступлениями.
Можно ли выбирать метод списания под каждую сделку?
Нет. Метод фиксируется в учётной политике и применяется последовательно: либо по стоимости первой по времени приобретения, либо по стоимости единицы. Подбор метода под конкретную сделку противоречит самой конструкции статьи 282.3 и создаёт расхождение, которое видно при любой сверке.
Что делать, если цена сделки ниже котировки больше чем на 20 процентов?
Доход для целей налога всё равно принимается по котировке, уменьшенной на 20 процентов, — так устроена норма статьи 282.3. Фактическая цена при этом сохраняется в документах. Расхождение между ними стоит объяснить в расчёте, а не замалчивать.
Обмен одного актива на другой увеличивает первый множитель?
Да, обмен — это иное выбытие, он входит в объём выбытий за год. Доход определяется по стоимости полученного, расходом признаётся стоимость отданного актива. Сделка в децентрализованном пуле подчиняется тому же правилу, хотя оператора в ней нет и выгрузки не будет.
- Сборка истории в сжатый срок — как не потерять первый множитель при спешке.
- Сборка истории и сравнение подходов — чем отличаются трудозатраты двух способов.
- Подтверждение расходов на покупку — весь второй множитель подробно.
- Учёт криптоактивов в компании — как те же множители выглядят у организации.
Вердикт
Сумма налога раскладывается на четыре части, и влиять по-настоящему можно на две из них. Объём выбытий зафиксирован совершёнными операциями, ступень ставки задана совокупным годовым доходом. Остаются расходы, где каждый непредставленный документ стоит ровно столько, сколько он подтверждал, и срок, который умеет расти уже после того, как расчёт сделан. Проверяйте ступень по сумме всех баз, а не по крипто-части отдельно — ошибка в этом месте встречается чаще арифметических.
Разборы норм и практики выходят в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий