
 82.022
 2.401

Больше всего ошибок в подтверждении расходов приходится не на сбор документов, а на пересчёт в рубли. Пересчитывать нужно на дату признания дохода, а не на дату декларации и не на дату вывода средств. Котировка берётся у организатора торговли, отвечающего признаку объёма из Кодекса. Покупка через стейблкоин даёт две точки пересчёта, а не одну. И на каждой действует коридор в двадцать процентов.
Откуда взялись правила пересчёта
Правила ввёл Федеральный закон от 29 ноября 2024 года № 418-ФЗ. Он отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её выбытия поместил в отдельную базу по подпункту 13 пункта 6 статьи 210. Механику оценки задала статья 282.3 — и именно она определяет, в какой точке и по какой цене считается рубль.
Инфраструктурный слой добавился позже. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; названы также 1 июля 2027 года и 1 сентября 2027 года. Реестры организаций обмена и цифровых депозитариев ведёт Банк России. На арифметику пересчёта этот закон не влияет.
Кого ошибка пересчёта задевает
Задевает всех, у кого покупка была не в рублях. А это большинство. Торговые пары чаще всего номинированы в иностранной валюте либо в стейблкоине.
Сильнее всего — тех, кто заводил рубли, покупал стейблкоин и лишь затем нужный актив. Такая цепочка создаёт две операции и две точки пересчёта, а в расчёт обычно попадает одна: берут рублёвое списание и относят его целиком к конечному активу, пропуская промежуточное звено.
Не задевает тех, кто купил за рубли напрямую и получил актив той же операцией. Таких случаев меньше, чем принято думать. Как устроена цепочка привязки рублей к активу, разобрано в материале про подтверждение расходов и сравнение с альтернативой.
Четыре правила пересчёта и типовое нарушение каждого
| Правило | Как написано в норме | Как делают на практике | Чем это кончается |
|---|---|---|---|
| Дата пересчёта | Цена в иностранной валюте пересчитывается по официальному курсу Банка России на дату признания дохода | Берут курс на дату подачи декларации либо на конец года | Сдвиг базы в произвольную сторону; расхождение с любой проверкой по первой же сделке |
| Источник котировки | Цена закрытия иностранного организатора торговли, объём торгов которого превышает 100 млрд рублей за торговый день | Берут среднюю по агрегатору без проверки признака объёма | Цифра не привязана к норме, обосновать её происхождение нечем |
| Коридор при приобретении | Стоимость — по цене сделки, но не выше рыночной котировки, увеличенной на 20 процентов | Заявляют фактическую цену, не сверяясь с котировкой дня | Часть расхода не признаётся, если цена покупки вышла за верхнюю границу |
| Коридор при реализации | Доход — по фактической цене, но не ниже рыночной котировки, уменьшенной на 20 процентов | Показывают фактическую выручку, даже если она сильно ниже котировки | Занижение базы с последующей доплатой и санкцией по статье 122 |
| Число точек пересчёта | Отдельная операция — отдельное признание: обмен тоже является выбытием | Цепочку «рубли — стейблкоин — актив» считают одной покупкой | Теряется промежуточный результат; при росте стейблкоина база искажается |
Первое и пятое нарушения встречаются чаще прочих. Первое — из удобства. Один курс на год считать легче. Пятое — из непонимания: обмен не ощущается операцией, потому что рубли при нём не двигались.
Двойная конвертация на условных цифрах
Итоговые суммы в примере близки. Сходство обманчиво. Расхождение появляется в двух случаях: когда между звеньями проходит время и стоимость промежуточного актива заметно меняется, а также когда сами звенья попадают в разные календарные годы. Тогда одна операция из двух уезжает в другой период, и единая база перестаёт быть верной арифметически.
Порядок проверки пересчёта
- Разложите каждую покупку на отдельные операции. Обмен — это операция, даже если рубли не двигались.
- Для каждой операции зафиксируйте дату признания — её и только её.
- Подберите котировку этой даты у источника, отвечающего признаку объёма из нормы.
- Если цена номинирована в иностранной валюте, пересчитайте по официальному курсу Банка России на ту же дату.
- Сверьте полученную величину с коридором: плюс двадцать процентов при приобретении, минус двадцать при реализации.
- Запишите рядом с расчётом источник котировки и курс — через три года их происхождение восстановить нельзя.
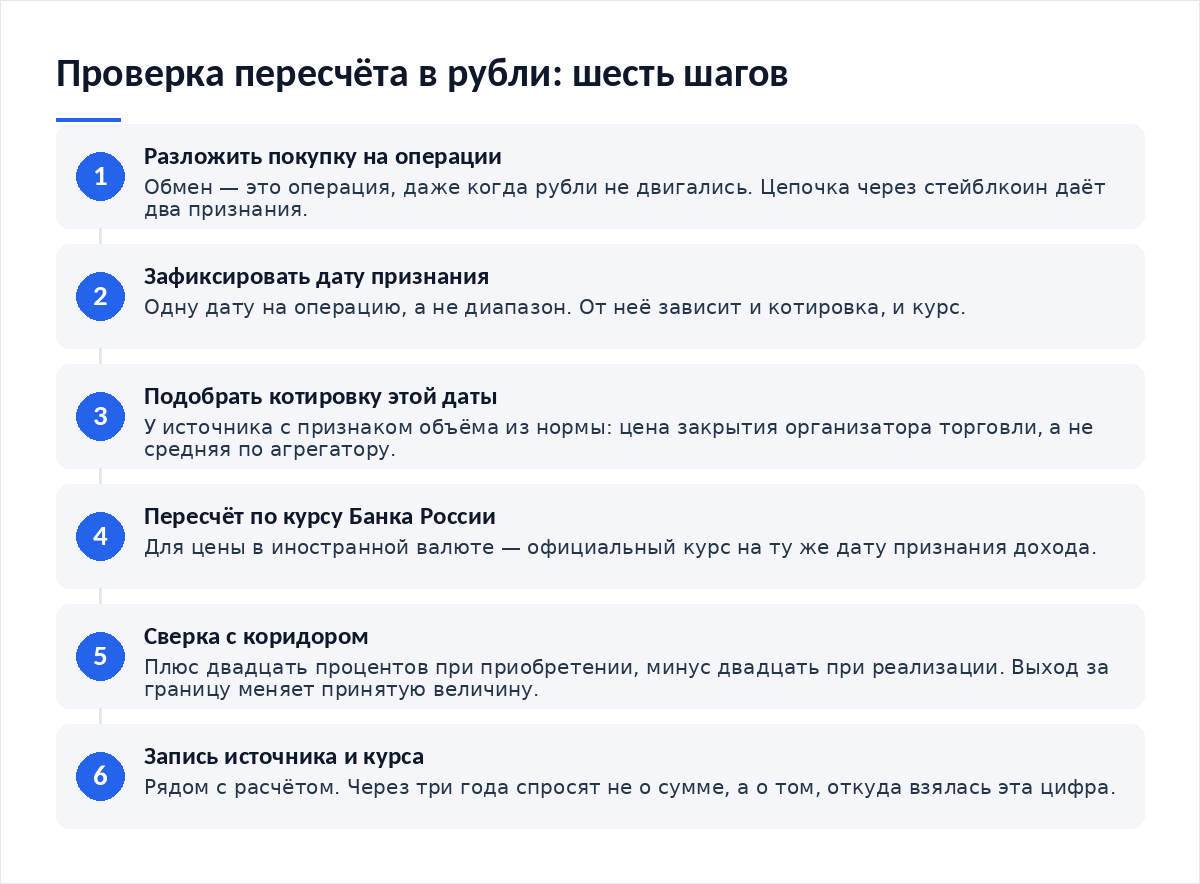
Шестой шаг выглядит формальностью и ею не является. Через три года вопрос звучит не «сколько стоил актив», а «откуда эта цифра» — и ответ должен лежать рядом с расчётом, а не в памяти. Из обращений читателей: именно отсутствие записи об источнике чаще всего превращает верный расчёт в неподтверждаемый.
Что сохранить по каждой точке пересчёта
- Дату признания дохода или расхода — одну, а не диапазон.
- Снимок котировки этой даты с названием источника и указанием цены закрытия.
- Официальный курс Банка России на ту же дату, если цена была в иностранной валюте.
- Расчёт верхней и нижней границы коридора по этой котировке.
- Фактическую цену сделки рядом с принятой для налога — если они разошлись.
- Для цепочек через стейблкоин: отдельную запись по каждому звену, а не итог по цепочке.
Хранить это нужно пять лет по подпункту 8 пункта 1 статьи 23 Кодекса, считая от периода, в котором расход заявлен. Срок привязан к расчёту, а не к дате самой операции, и для давних покупок это означает хранение заметно дольше, чем кажется на первый взгляд владельцу архива.
Что будет при ошибке пересчёта
Ошибка в дате — это ошибка в базе. То же с источником. Если база занижена, статья 122 Кодекса предусматривает 20 процентов от неуплаченной суммы, а при доказанном умысле 40 процентов. Если база завышена, никто ничего не скажет, и переплата останется у бюджета.
Сроки общие. Декларация подаётся не позднее 30 апреля по пункту 1 статьи 229, налог уплачивается не позднее 15 июля по пункту 4 статьи 228. Ошибка в поданной декларации правится уточнённой по статье 81, и при доплате налога с пенями до её представления ответственность за занижение не применяется. Проверить период инспекция вправе в пределах трёх календарных лет, предшествующих году решения, по пункту 4 статьи 89.
Спорные места и чего в законе нет
Перечня источников котировок в норме нет. Площадки не названы. Статья 282.3 задаёт признак организатора торговли через объём, но не называет ни одной площадки, и выбор остаётся за плательщиком при условии соответствия признаку. Проверяемость этого объёма на практике ограничена — это слабое место конструкции, о котором стоит знать заранее.
Нет и правила для случая, когда котировки на нужную дату не существует вовсе — например, при операциях с активом, не торгуемым у организатора с таким объёмом. Прямого ответа норма не даёт, и расчёт приходится обосновывать описанием.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет. Статьи 214.12 и 226.3 внесены правительственным проектом № 1222105-8 и прошли первое чтение; разборы нового режима отделяют действующие нормы от внесённых предложений. Пока пересчёт делает сам плательщик.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ. Корпоративная версия того же пересчёта описана в тексте про учёт криптоактивов в бухгалтерии компании.
Частые вопросы
Обмен стейблкоина на актив нужно показывать отдельно?
Да. Обмен — это иное выбытие, он входит в налоговую базу наравне с продажей. Доход определяется по стоимости полученного актива, расходом признаётся стоимость отданного. Цепочка из двух обменов даёт два признания, и объединять их в одну покупку арифметически неверно.
Какой курс брать, если операция шла ночью по московскому времени?
Официальный курс Банка России на дату признания дохода. Дата определяется по той системе отсчёта, которую вы применяете последовательно ко всем операциям. Смешивать часовые пояса нельзя: тогда часть сделок уезжает на сутки вперёд, и котировки перестают соответствовать датам.
Что делать, если купил дороже котировки больше чем на 20 процентов?
В расход попадёт величина, равная котировке плюс двадцать процентов, — так устроено правило статьи 282.3. Фактическую цену при этом сохраните в документах и опишите расхождение в расчёте. Замалчивание разницы создаёт вопрос там, где достаточно было одного пояснения.
Можно ли взять котировку с агрегатора цен?
Как ориентир — да, как обоснование — сомнительно. Норма говорит о цене закрытия конкретного организатора торговли с объёмом свыше ста миллиардов рублей за торговый день. Средневзвешенная величина по множеству источников этому описанию не соответствует, и происхождение цифры придётся объяснять отдельно.
Нужно ли пересчитывать покупки, если актив ещё не продан?
Расход заявляется в периоде выбытия, поэтому в декларацию такие покупки не попадут. Но котировку и курс лучше зафиксировать сразу: через три года восстановить цену закрытия конкретного дня труднее, чем снять её в день сделки. Это дешёвая работа с отложенной отдачей.
- Подтверждение расходов и сравнение подходов — где пересчёт стоит проверять первым.
- Сборка истории операций — как не потерять промежуточные звенья цепочки.
- Учёт криптоактивов в компании — пересчёт в корпоративном контуре.
- Подтверждение расходов в сжатый срок — что проверять, когда времени нет.
Вердикт
Документы могут быть собраны полностью, а база всё равно окажется неверной — если пересчёт сделан не в той точке. Дата признания одна, котировка берётся у источника с признаком объёма, цена в иностранной валюте идёт через официальный курс Банка России того же дня. Цепочка через стейблкоин даёт два признания, и склеивать их в одну покупку нельзя. Записывайте источник котировки рядом с расчётом: вопрос через три года будет не о сумме, а о её происхождении.
Разборы норм и практики выходят в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий