
 81.866
 2.396

Если подтверждений покупки не собрано ни по одной сделке, расход в налоговой базе равен нулю, и налог считается со всей суммы продажи. Фиксированного вычета, который заменил бы документы, для цифровой валюты не предусмотрено — Кодекс исключает её из льготы в 250 000 рублей прямой оговоркой. Освобождения по сроку владения тоже нет. Значит задача сводится к одному: довести расход от нуля хотя бы до косвенно подтверждённого.
Почему запасного вычета не осталось
Прежде логика была другой. Статуса не было. Цифровая валюта имуществом не признавалась, и к ней по аналогии примеряли правила для прочего имущества — включая фиксированный вычет. Федеральный закон от 29 ноября 2024 года № 418-ФЗ эту возможность закрыл.
Он отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её приобретения, реализации и иного выбытия поместил в отдельную базу по подпункту 13 пункта 6 статьи 210. Одновременно подпункт 1 пункта 2 статьи 220 получил оговорку: вычет в размере доходов от продажи иного имущества предоставляется за исключением ценных бумаг, цифровой валюты и имущества, полученного при выкупе цифровых финансовых активов. Исключение сформулировано прямо.
Второй слой — инфраструктурный. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; названы также 1 июля 2027 года и 1 сентября 2027 года. Реестры организаций обмена и цифровых депозитариев ведёт Банк России. Состав доступных документов от этого меняется, а требование к их наличию — нет.
Кого нулевая стоимость задевает сильнее
Сильнее всех — тех, кто покупал давно и мелкими суммами. Крупная покупка оставляет заметный след в банке. Мелкая растворяется в выписке.
Затем — тех, кто получал актив не покупкой. Таких больше, чем кажется. Начисления за хранение, выплаты по форкам, подарки от знакомых: расхода в рублях здесь не было вовсе, и нулевая стоимость для таких поступлений не ошибка, а правильный ответ — доход признаётся при получении, а потом та же величина становится расходом при продаже.
И тех, кто сменил несколько площадок. У каждого перехода своя точка потери, и чем их больше, тем выше доля сделок без первичного документа. Как собирается событийная сторона той же задачи, разобрано в материале о том, как собрать историю операций и сравнить с альтернативой.
Четыре уровня подтверждения расхода
| Уровень | Чем представлен | Что с ним можно | Слабое место |
|---|---|---|---|
| Прямое подтверждение | Отчёт оператора по сделке с ценой, количеством, временем и номером операции | Заявить расход в полном размере и проверить коридор котировки | Отсутствует, если выгрузка снята не полностью или только итогом за период |
| Сильное косвенное | Два независимых источника, сходящихся по дате, сумме и количеству: банк плюс запись в сети | Обосновать расход расчётом с описанием источников | Требует письменного пояснения связи — само собой она не читается |
| Слабое косвенное | Снимки экрана, переписка с контрагентом, письма площадки о зачислении | Подкрепить сильное косвенное, но не заменить его | Нет независимости и машиночитаемых реквизитов; оспаривается легко |
| Нулевая стоимость | Ничего из перечисленного | Показать доход полностью и уплатить налог со всей выручки | Фиксированного вычета взамен нет — цифровая валюта исключена из статьи 220 |
Главный водораздел лежит посередине. Сильное косвенное подтверждение опирается на источники, которые вы не контролируете: банк и открытый реестр сети. Слабое опирается на то, что находится у вас в руках, — и потому стоит дешевле.
Сколько стоит отсутствие документов
Теперь посчитайте иначе. Работа измеряется часами. Восстановление сильного косвенного подтверждения по этой сделке — запрос в банк и выписка по адресу из обозревателя — занимает их несколько. Соотношение часов к сумме и объясняет, почему за восстановление стоит браться даже тогда, когда оно выглядит безнадёжным.
Порядок первого раза
Порядок рассчитан на того, кто не собирал подтверждений никогда. Направление одно. От дешёвого к дорогому.
- Выпишите все продажи за период — именно они формируют базу, а не покупки.
- Против каждой продажи поставьте актив и количество, затем найдите, откуда этот актив пришёл.
- Попробуйте прямое подтверждение: откройте доступные аккаунты и снимите отчёты по сделкам построчно.
- Где прямого нет — соберите сильное косвенное: банковскую выписку на дату и запись в сети.
- Слабое косвенное прикладывайте к сильному, а не вместо него, и всегда с пояснением.
- Что не закрылось ничем — покажите с нулевой стоимостью и запишите, почему так вышло.
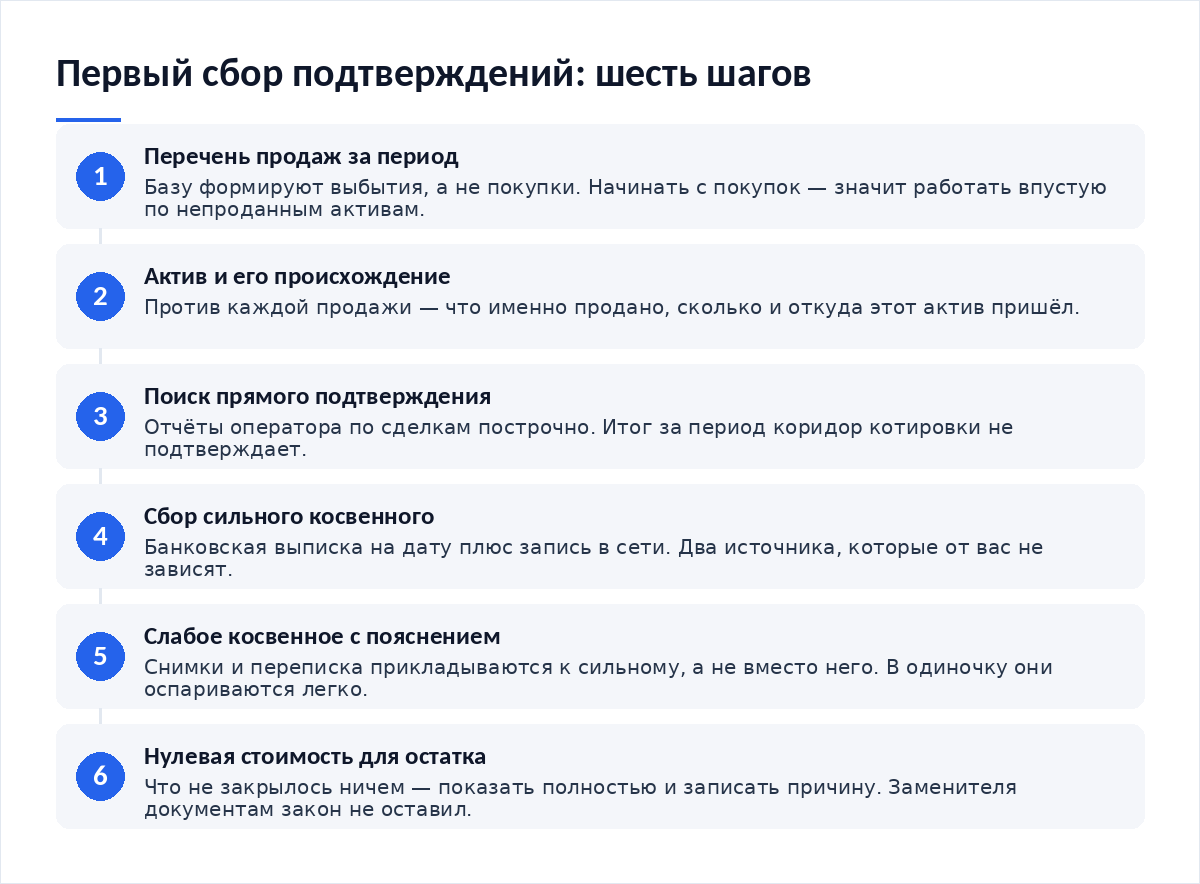
Первый шаг кажется очевидным, но его переставляют. Начинают с покупок, потому что речь о расходах, и тратят силы на активы, которые в этом году не продавались. Расход заявляется в том периоде, когда актив выбыл, — значит перечень начинается с продаж. Сравнение трудозатрат при разных подходах к сбору собрано в тексте про подтверждение расходов и сравнение с альтернативой.
Что годится в качестве косвенного подтверждения
- Выписка банка за дату покупки с суммой и реквизитами получателя платежа.
- Запись в сети о поступлении актива на ваш адрес: хеш, количество, время.
- Квитанция платёжного посредника с номером операции, если деньги шли через шлюз.
- Письмо площадки о зачислении средств или об исполнении заявки, сохранённое с заголовками.
- Котировка на дату покупки с названием источника — она обосновывает порядок суммы.
- Расчёт, показывающий сходимость банковского платежа и поступления актива по времени и величине.
Хранить собранное нужно пять лет. Подпункт 8 пункта 1 статьи 23 Кодекса обязывает обеспечивать сохранность документов, необходимых для исчисления и уплаты налогов, в течение этого срока — норма сформулирована в общем виде и к цифровой валюте применяется наравне с прочим.
Что будет, если показать расход без подтверждения
Это худший из вариантов. Хуже нулевой стоимости. Неподтверждённый расход в декларации означает занижение базы, и статья 122 Кодекса предусматривает за неуплату 20 процентов от суммы, а при доказанном умысле 40 процентов. Нулевая стоимость обходится дороже налогом, но не добавляет санкции.
Сроки при этом общие. Декларация подаётся не позднее 30 апреля по пункту 1 статьи 229, налог уплачивается не позднее 15 июля по пункту 4 статьи 228. Документ, найденный позже, не пропадает — расчёт правится уточнённой декларацией по статье 81. Проверить период инспекция вправе в пределах трёх календарных лет, предшествующих году решения, по пункту 4 статьи 89.
Спорные места и чего в законе нет
Градации подтверждений в законе нет. Уровней там четыре только у нас. Кодекс говорит о документальном подтверждении расходов, не перечисляя ни форм, ни источников, и не вводя понятия «косвенное». Четыре уровня выше — редакционная конструкция, удобная для планирования работы.
Расчётной оценки расхода закон тоже не допускает. Правила такого нет. Оценить покупку по средней цене периода и заявить результат расходом нельзя, а фиксированный вычет исключён прямой оговоркой — обзоры юридической практики отмечают это как одно из существенных отличий режима.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет. Статьи 214.12 и 226.3 внесены правительственным проектом № 1222105-8 и прошли первое чтение; до вступления изменений подтверждение расхода целиком на плательщике.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ. Корпоративный разрез того же вопроса описан в материале про учёт криптоактивов в бухгалтерии компании.
Частые вопросы
Можно ли вместо документов взять вычет 250 тысяч рублей?
Нет. Подпункт 1 пункта 2 статьи 220 Кодекса исключает цифровую валюту из этого вычета прямой оговоркой, наряду с ценными бумагами. Заменителя документам в законе не предусмотрено. Поэтому отсутствие подтверждения означает обложение полной суммы продажи, а не уменьшение базы на фиксированную величину.
Освобождает ли от налога владение активом больше трёх лет?
К цифровой валюте правило не применяется. Доходы от её выбытия отнесены к отдельной налоговой базе, и освобождение по сроку владения в этой конструкции не действует. Срок владения влияет разве что на сохранность ваших документов: чем он длиннее, тем меньше шансов, что первичный отчёт ещё доступен.
Что делать с активами, полученными без покупки?
Нулевая стоимость здесь корректна. Начисление или выплата по форку признаются доходом в момент получения по котировке этой даты, и та же величина становится расходом при последующей продаже. Главное — зафиксировать дату и котировку поступления, иначе расходом не станет и она.
Переписка с продавцом сойдёт за подтверждение?
Как слабое косвенное — да, как единственное основание — сомнительно. Переписка не независима: обе стороны заинтересованы в её содержании. Работает она в связке с банковским платежом и записью в сети, где совпадают дата, сумма и количество. Тогда это уже не переписка, а подкрепление расчёта.
С чего начать, если не собрано ничего?
С перечня продаж за период, а не с покупок. База формируется выбытиями, и восстанавливать нужно происхождение именно проданных активов. Остальное подождёт до того года, когда дойдёт до продажи. Такой порядок сокращает объём работы в разы при том же результате.
- Подтверждение расходов и сравнение подходов — где восстановление окупается.
- Подтверждение расходов в сжатый срок — порядок действий, когда счёт идёт на дни.
- Сборка истории операций — событийная половина задачи.
- Учёт криптоактивов в компании — как нулевая стоимость выглядит у организации.
Вердикт
Отсутствие документов в этом режиме наказывается не штрафом, а арифметикой: база становится равной всей выручке, и заменителя документам законодатель не оставил. Фиксированный вычет исключён оговоркой, освобождение по сроку владения не работает. Остаётся единственный путь — поднять расход с нулевого уровня до сильного косвенного, опираясь на банк и открытый реестр сети, то есть на источники, которые от вас не зависят. Начинайте с перечня продаж: восстанавливать происхождение непроданных активов в этом году смысла нет.
Разборы норм и практики выходят в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий