
 82.542
 2.436


Расход на покупку подтверждается не одной бумагой, а цепочкой из четырёх звеньев. Рублёвое списание в банке, зачисление этих рублей у оператора, исполненная заявка с ценой и количеством, поступление актива на баланс или адрес. Каждое звено привязывает предыдущее к следующему. Достаточно одного разрыва, и сумма со счёта перестаёт относиться к конкретному активу — а значит расходом в налоговой базе не становится.
Зачем мост понадобился и с какой даты
Требование возникло вместе с базой. Федеральный закон от 29 ноября 2024 года № 418-ФЗ отнёс цифровую валюту к имуществу, дополнив пункт 2 статьи 38 Налогового кодекса, а доходы от её приобретения, реализации и иного выбытия поместил в отдельную налоговую базу по подпункту 13 пункта 6 статьи 210. База считается как доход минус документально подтверждённые расходы. Слово «документально» и создаёт задачу моста.
Правила оценки добавляют второе условие. Статья 282.3 требует определять стоимость приобретения по цене сделки, но не выше рыночной котировки, увеличенной на 20 процентов. Значит документ должен содержать не только сумму, но и дату с количеством: без них коридор котировки не проверить.
Инфраструктурный слой пришёл в 2026 году. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, кроме положений с иными сроками; названы также 1 июля 2027 года и 1 сентября 2027 года. Реестры организаций обмена и цифровых депозитариев ведёт Банк России. Состав документов у разных операторов из-за этого разойдётся по годам.
Кого задевает разрыв моста
Задевает всех, кто покупал за рубли. Покупка за другой актив — это обмен, там мост другой: расходом признаётся стоимость отданного актива, и рублёвое звено отсутствует вовсе.
Сильнее всего задевает тех, кто пополнял счёт через платёжного посредника. В назначении платежа у такого перевода оказывается название шлюза, а не ваш идентификатор у оператора, и второе звено рвётся в самой уязвимой точке.
Отдельная история — расчёты с частными лицами. Там первых двух звеньев в привычном виде нет: рубли уходят на карту человека, актив приходит на адрес, и связь держится на совпадении суммы, времени и переписке. Как собирается такая связка при нехватке документов, разобрано в материале о том, как подтвердить расходы на покупку актива в сжатый срок.
Четыре звена и где каждое рвётся
| Звено | Что в нём видно | Типичный разрыв | Чем чинится |
|---|---|---|---|
| Рублёвое списание в банке | Дата, сумма, получатель, назначение платежа | Получателем указан платёжный шлюз, а не оператор; назначение обезличено | Справка банка с полными реквизитами получателя плюс квитанция шлюза с номером операции |
| Зачисление рублей у оператора | Дата, сумма, идентификатор пополнения в системе площадки | Пополнение легло общим остатком и ни с одной заявкой не связано | Отчёт по вводу средств отдельным файлом, где у пополнения есть свой номер |
| Исполненная заявка | Цена, количество, время, идентификатор сделки, комиссия площадки | Выгружен только итог за период без разбивки по сделкам | Отчёт по сделкам построчно; итоговая строка за месяц коридор котировки не подтверждает |
| Поступление актива | Количество на балансе либо хеш транзакции и адрес зачисления | Вывод на внешний адрес сделан позже и отдельной операцией, не связанной со сделкой | Сопоставление количества и времени: сделка, остаток после неё, затем вывод той же величины |
Разрывы распределены неравномерно. Первое и второе звено рвутся у тех, кто заводил деньги через посредников. Третье рвётся из-за формата выгрузки. Четвёртое — из-за привычки выводить активы не сразу, а спустя недели, когда связь со сделкой уже не читается без пояснения.
Разбор на условных цифрах
Обратите внимание, какое звено оказалось решающим. Не самое сложное и не самое дорогое, а то, о существовании которого забывают: отчёт по вводу средств лежит в интерфейсе отдельно от отчёта по сделкам, и выгружают обычно только второй.
Порядок сборки моста
- Возьмите одну покупку и выпишите по ней дату, сумму в рублях, количество актива.
- Поднимите банковскую выписку на эту дату и проверьте, кто указан получателем.
- Снимите у оператора отчёт по вводу средств и найдите номер того самого пополнения.
- Снимите отчёт по сделкам построчно и найдите заявку с нужной ценой и количеством.
- Свяжите заявку с поступлением актива: остаток на балансе либо хеш вывода на ваш адрес.
- Проверьте стык между каждой парой звеньев — совпадают ли сумма, дата и количество.
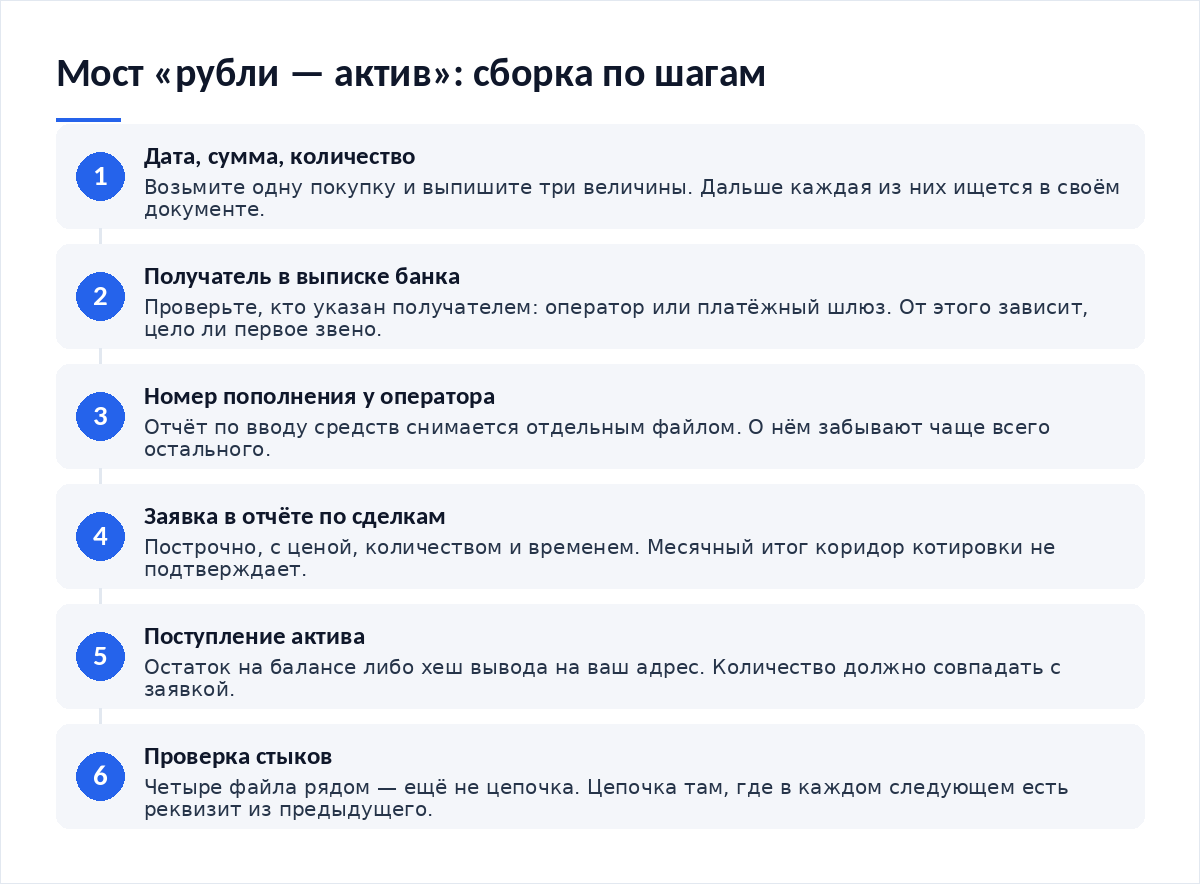
Шестой шаг отличает мост от набора файлов. Четыре документа, лежащие рядом, ещё не цепочка: цепочкой они становятся тогда, когда в каждом следующем есть реквизит из предыдущего и суммы с датами сходятся без допущений. Сравнение подходов к сбору подтверждений по трудозатратам собрано в тексте про подтверждение расходов и сравнение с альтернативой.
Что должно быть на руках по каждой покупке
- Выписка банка с датой, суммой и полными реквизитами получателя платежа.
- Квитанция платёжного посредника с номером операции, если деньги шли через шлюз.
- Отчёт по вводу средств у оператора — отдельным файлом, а не вместе со сделками.
- Построчный отчёт по сделкам с ценой, количеством, временем и комиссией площадки.
- Подтверждение поступления актива: остаток на балансе либо хеш транзакции с адресом.
- Снимок котировки на дату покупки — для проверки коридора плюс двадцать процентов.
Хранить этот комплект нужно пять лет: подпункт 8 пункта 1 статьи 23 Кодекса требует обеспечивать сохранность документов, необходимых для исчисления и уплаты налогов, в течение этого срока. Отсчёт идёт от периода, в котором расход заявлен, а не от даты покупки.
Что будет при разрыве моста
Прямого штрафа за разрыв нет. Последствие иное: неподтверждённый расход не уменьшает базу, и налог считается от полной суммы продажи.
Дальше включаются общие сроки. Декларация 3-НДФЛ подаётся не позднее 30 апреля по пункту 1 статьи 229, налог уплачивается не позднее 15 июля по пункту 4 статьи 228. Если документ нашёлся после подачи, расчёт правится уточнённой декларацией по статье 81; при доплате налога и пеней до её представления ответственность за занижение не применяется. Проверить период инспекция вправе в пределах трёх календарных лет, предшествующих году решения, по пункту 4 статьи 89 — и за это время порвавшееся звено восстановить обычно уже нельзя.
Спорные места и чего в законе нет
Перечня обязательных документов для подтверждения расхода закон не содержит. Кодекс говорит о документальном подтверждении, но не называет ни форм, ни источников. Поэтому мост собирается из того, что есть, и его убедительность определяется сходимостью, а не формой.
Нет и требования о четырёх звеньях. Такая разбивка — редакционный способ показать точки разрыва, а не норма: обзоры налогового регулирования описывают требование к подтверждению в общем виде.
Налоговых агентов по операциям физических лиц с цифровой валютой на 14 октября 2026 года нет. Статьи 214.12 и 226.3, передающие исчисление брокерам, управляющим и цифровым депозитариям, внесены правительственным проектом № 1222105-8 и прошли первое чтение. Пока цепочку собирает сам покупатель.
Срок хранения сведений по статье 39 закона № 282-ФЗ в публикациях приводится разноречиво и по первоисточнику редакцией не подтверждён. Нормативного порога риска адреса нет ни в законе № 115-ФЗ, ни в законе № 282-ФЗ. Событийная половина задачи — не цена, а сами операции — разобрана в материале о том, как собрать историю операций, когда времени в обрез.
Частые вопросы
Хватит ли одной банковской выписки для подтверждения расхода?
Нет. Выписка показывает, что деньги ушли и кому, но не показывает, какой актив и в каком количестве за них получен. Без второго и третьего звена связь с конкретной покупкой отсутствует. Выписка работает как часть цепочки, а не вместо неё.
Что делать, если платёж шёл через посредника?
Сохраните квитанцию шлюза с номером операции и запросите у банка справку с полными реквизитами получателя. Номер операции шлюза обычно совпадает с реквизитом в отчёте по вводу средств у оператора — именно он и сшивает первое звено со вторым.
Можно ли подтвердить покупку итоговой суммой за месяц?
Для коридора котировки такой документ не годится: оценка по статье 282.3 привязана к дате конкретной сделки, а месячный итог даты не содержит. Запрашивайте построчный отчёт по сделкам. Если выгрузка даёт только итог, просите у оператора детализацию.
Актив выведен на свой адрес через месяц — это ломает цепочку?
Не ломает, но требует пояснения. Сопоставьте количество: сделка, остаток после неё, затем вывод той же величины. Добавьте подтверждение того, что адрес получателя контролируете вы, — иначе вывод читается как выбытие, а не как перемещение между своими кошельками.
Нужен ли мост, если актив куплен за другой актив?
Рублёвого звена там нет. Расходом признаётся стоимость отданного актива, и подтверждать нужно её — через запись об обмене и котировку на дату операции. Это другая цепочка, короче на два звена, но с тем же требованием сходимости по дате и количеству.
- Подтверждение расходов в сжатый срок — что делать, когда звено уже порвано.
- Подтверждение расходов и сравнение подходов — где усилия окупаются.
- Сборка истории операций — вторая половина задачи: события, а не их цена.
- Учёт криптоактивов в компании — как тот же мост выглядит у организации.
Вердикт
Расход признаётся не суммой на выписке, а связью этой суммы с конкретным количеством конкретного актива. Четыре звена цепочки рвутся в разных местах и по разным причинам: посредник обезличивает платёж, пополнение теряет привязку к заявке, выгрузка даёт итог вместо строк, вывод делается спустя недели. Проверяйте не наличие документов, а стыки между ними — именно стык читают, когда заходит речь о подтверждении. Отчёт по вводу средств снимайте отдельным файлом: о нём забывают чаще всего.
Разборы норм и практики выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий