
 82.852
 2.449

Чтобы учитывать криптоактивы в бухгалтерии компании и ничего не потерять по дороге, данные об операциях передают эстафетой: площадка отдаёт выгрузку, выгрузка превращается в проводки, проводки собираются в отчётность. Потери происходят на стыках, а не внутри участков. Значит, у каждого перехода должен быть принимающий, артефакт и признак того, что ничего не выпало. Расписка вместо доверия — весь приём.
Что изменилось и с какой даты
Налоговая рамка для компаний сложилась раньше корпоративной. Федеральный закон от 29 ноября 2024 года № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и добавил в Налоговый кодекс статью 282.3 об особенностях определения базы по операциям с цифровой валютой. Доход от майнинга попал во внереализационные и признаётся по рыночной котировке на дату получения права распоряжения. НДС ни при майнинге, ни при реализации цифровой валюты не возникает.
Второй слой — отраслевой. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» ввёл реестры Банка России, и на 6 октября 2026 года в них внесены пять цифровых депозитариев и четыре организации обмена цифровых валют. Для бухгалтерии это означает смену источника первичных данных: контрагент из реестра обязан соблюдать правила учёта сделок, а значит, выгрузка от него становится предсказуемой.
Отдельного стандарта под криптоактивы нет. На практике используют действующие федеральные стандарты: активы, купленные или добытые для перепродажи, попадают в запасы по правилам ФСБУ 5/2019. Выбор надо закрепить в учётной политике, иначе каждая операция будет решаться заново.
Кого норма касается, а кого нет
Касается организаций, у которых цифровая валюта появилась любым путём: куплена, получена как оплата по внешнеторговому контракту, добыта. Касается компаний-майнеров отдельно — им закрыты упрощённая система, патент, налог на профессиональный доход и автоматизированная упрощёнка. Не касается тех, у кого на балансе только права требования к контрагенту в рублях: там нет актива, который нужно переоценивать.
Физическое лицо живёт по другой главе и сдаёт декларацию сам. Контуры не пересекаются. Смешивать два контура в одной таблице — ошибка, которая потом стоит дороже всех остальных. Контур компании сверяют с первоисточником: статья 282.3 опубликована в тексте Налогового кодекса.
Четыре перехода, на которых теряются данные
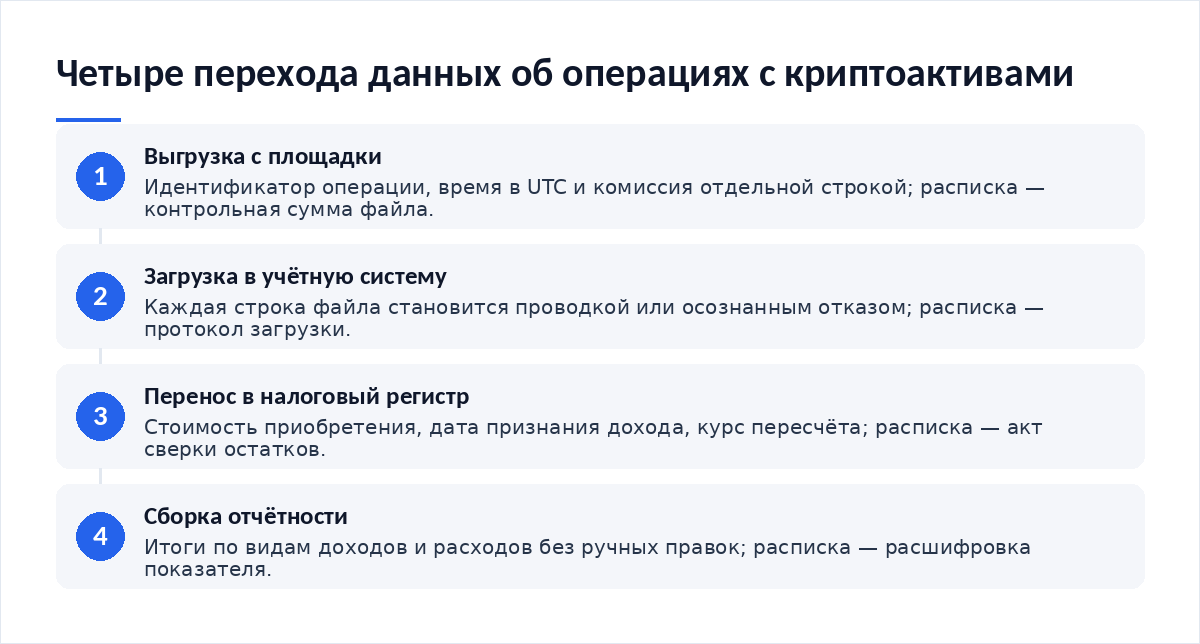
Участки эстафеты выглядят скучно, пока не сверишь обороты. Первый переход — из системы площадки в файл выгрузки. Второй — из файла в учётную систему. Третий — из учётной системы в налоговый регистр. Четвёртый — из регистра в отчётность. Стыки и есть зона риска. На каждом стыке состав полей сужается, и то, что не пригодилось принимающей стороне, исчезает без следа — чаще всего это идентификатор операции, отдельная строка комиссии и время в часовом поясе источника.
| Переход | Что обязано дойти | Признак потери | Расписка о передаче |
|---|---|---|---|
| Площадка → файл выгрузки | Идентификатор операции, время в UTC, пара, количество, комиссия отдельной строкой | Сумма комиссий за период равна нулю при непустом обороте | Контрольная сумма файла и дата формирования рядом с ним |
| Файл → учётная система | Каждая строка файла в виде проводки или осознанного отказа от неё | Число строк на входе не совпадает с числом обработанных | Протокол загрузки с количеством принятых и отклонённых записей |
| Учётная система → налоговый регистр | Стоимость приобретения, дата признания дохода, курс пересчёта | Остаток в регистре не сходится с остатком по счёту учёта | Акт сверки остатков на дату, подписанный исполнителем |
| Регистр → отчётность | Итоги по видам доходов и расходов без ручных правок поверх | В отчётности сумма есть, в регистре под неё нет строк | Расшифровка показателя со ссылкой на строки регистра |
Как считается база: разбор на цифрах
Возьмём условный пример. Компания добыла цифровую валюту, рыночная котировка на дату получения права распоряжения даёт 1 000 000 рублей — это внереализационный доход. Через месяц актив продан за 1 300 000 рублей, и разница формирует результат выбытия. Расходы на электроэнергию и амортизацию оборудования учитываются по общим правилам главы 25.
Потеря на эстафете меняет обе величины сразу. Пропала строка комиссии — завышен результат. Не доехала дата признания — доход уехал в другой период. Проверяйте обе. Первое лечится сверкой, второе пересдачей отчётности.
Порядок действий по шагам
- Опишите в учётной политике вид актива, момент признания и способ оценки. Без этого спорить не о чем.
- Соберите список источников данных: площадки, адреса, пулы, кошельки компании.
- Заведите для каждого источника журнал выгрузок с датой, периодом и контрольной суммой файла.
- Настройте протокол загрузки, который считает принятые и отклонённые строки.
- Ставьте акт сверки остатков на конец каждого месяца, а не перед сдачей отчёта.
- Храните расшифровку каждого показателя отчётности со ссылкой на строки регистра.
Документы и подтверждения, которые нужно собрать
- Учётная политика с разделом о цифровых активах и датой утверждения
- Журнал выгрузок: источник, период, контрольная сумма, кто выгружал
- Протоколы загрузки с количеством принятых и отклонённых строк
- Акты сверки остатков по каждому адресу и счёту учёта на конец месяца
- Подтверждения права распоряжения активом: доступ к адресу, договор с депозитарием
- Расшифровки показателей отчётности со ссылками на регистры
Состав выгрузок у площадок разный, и это нормально. Важна не красота файла, а повторяемость: один и тот же запрос через полгода должен давать тот же результат, иначе спор с проверяющим сводится к сравнению двух разных таблиц без возможности установить, какая из них верна. Подробнее об этом — в разборе о том, как собрать историю операций для отчётности, когда сроки уже горят.
Что будет при нарушении
Последствия делятся на три группы. Неполные регистры — претензии к обоснованности расходов. Доход, признанный не в том периоде, — пени и уточнённая декларация. Отсутствие подтверждения права распоряжения активом — риск, что расход вообще не примут. Это худший из трёх. Сравнение подходов к оценке затрат разобрано в материале о том, как подтвердить расходы на покупку актива и чем один способ отличается от другого.
Спорные места и чего в законе нет
Первое. Отдельного стандарта бухгалтерского учёта криптоактивов нет, и выбор счёта остаётся решением компании, закреплённым в политике. Второе. Правила пересчёта в рубли при операциях между двумя цифровыми активами нормой детально не описаны — применяют общий подход через котировку. Третье. Статьи 214.12 и 226.3 Налогового кодекса о налоговых агентах по операциям с цифровой валютой на 14 октября 2026 года остаются проектом после первого чтения; подавать их как работающую норму нельзя. Запрет переноса убытка — тоже проект.
Отраслевой разбор перемен для корпоративного контура удобно читать вместе с практикой компаний: материал о том, как компании собирают криптовалютное казначейство, показывает, что из этого попадает в публичную отчётность. Юридический комментарий к налоговым правилам — в обзоре налогообложения цифровых валют от юридической практики.
Частые вопросы
На каком счёте держать криптоактив?
Готового ответа в стандартах нет. Если актив куплен или добыт для перепродажи, его относят к запасам по правилам ФСБУ 5/2019. Выбор счёта и способ оценки закрепляют в учётной политике с датой утверждения. Главное требование аудитора — одинаковое решение по однотипным операциям во всех периодах.
Что считать артефактом передачи данных?
Любой файл или запись, по которой можно повторить передачу и проверить её полноту. Для выгрузки это сам файл с контрольной суммой и датой. Для загрузки — протокол с числом принятых строк. Для регистра — акт сверки остатков. Переписка в мессенджере артефактом не считается.
Нужно ли платить НДС при продаже цифровой валюты?
Нет. По правилам, введённым законом № 418-ФЗ, налог на добавленную стоимость не возникает ни при майнинге цифровой валюты, ни при её реализации. Налог на прибыль при этом считается в общем порядке по ставке 25% с 2025 года. Это две разные плоскости, и путать их не стоит.
Как часто сверять остатки?
Раз в месяц, на последнее число. Квартальная сверка выглядит экономнее, но поиск расхождения в трёхмесячном массиве операций занимает в разы больше часов и почти всегда упирается в то, что исходная выгрузка за первый месяц уже недоступна. Из редакционной практики: месячный акт сверки окупается первым же найденным разрывом, потому что искать приходится в коротком интервале.
- Как собрать историю операций для отчётности, когда времени в обрез — быстрый сбор выгрузок по источникам
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — какие документы заменяют выписку
- Как компании собирают криптовалютное казначейство — что из учёта видно в публичной отчётности
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — выбор между подходами к оценке
Вердикт
Учёт криптоактивов ломается не в расчётах, а на передачах. Любой переход данных стоит считать границей ответственности и закрывать артефактом: контрольной суммой, протоколом, актом сверки. Такой набор выглядит бюрократией до первого требования налогового органа, после чего превращается в единственный аргумент. Месячный ритм сверки дешевле квартального, потому что сокращает интервал поиска.
Нормативные изменения и разборы корпоративной практики — в нашем канале, подписывайтесь на Cryptium в Telegram.

Обсуждение
Добавить комментарий