
 82.820
 2.443

Проверка адреса на риски проходит через внешний сервис, и этот сервис отказывает: кончилась квота, упал интерфейс, не поддержана сеть, отчёт противоречит второму провайдеру. Запасной вариант — заранее описанный резервный контур: второй провайдер, публичные обозреватели, открытые санкционные перечни и ручной разбор цепочки. На 14 октября 2026 года обязательного порядка проверки нормативные акты не устанавливают, поэтому резервную схему организация пишет сама.
Что изменилось и с какой даты
Правовая опора за два года стала твёрже, а техническая — нет. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу 1 сентября 2026 года и признал цифровую валюту имуществом. Требование совершать операции через уполномоченных участников отнесено к 1 июля 2027 года: до 30 июня 2027 года резидент вправе покупать и продавать цифровую валюту вне реестра.
Для резервного плана важен именно переходный период. Пока список допущенных организаций короткий, альтернативного оператора под рукой может не оказаться.
Четыре сценария, когда нужен запасной вариант
Отказы разные, и реакция на них тоже разная. Смешивать сценарии — ошибка.
- Сервис недоступен. Квота исчерпана, интерфейс не отвечает, доступ закрыт по географии. Адрес не проверен, сделка стоит.
- Сеть не поддержана. Провайдер работает с основными сетями, а перевод идёт в редкой. Отчёт получить нечем.
- Отчёты расходятся. Один сервис даёт низкий риск, второй — высокий. Решение принимать не на чем.
- Оператор отказал. Проверка прошла, но зачисление приостановлено по внутренним правилам контрагента.
Из чего состоит резервный контур
Контур собирают из четырёх слоёв, и каждый слой отвечает за свой сценарий.
| Слой резерва | Что закрывает | Что даёт на выходе | Ограничение |
|---|---|---|---|
| Второй провайдер скрининга | Недоступность основного сервиса | Сопоставимый отчёт с методикой и датой | Другая атрибуция кластеров, иной процент риска |
| Публичный блокчейн-обозреватель | Неподдержанную сеть | Историю транзакций и известные метки | Нет расчёта доли риска, слабое доказательство |
| Открытые санкционные перечни | Прямое попадание адреса в списки | Факт наличия или отсутствия адреса в перечне | Видит только прямое совпадение, не цепочку |
| Ручной разбор цепочки | Расхождение отчётов | Понимание, откуда пришёл поток | Трудоёмко, зависит от квалификации исполнителя |
| Альтернативный оператор из реестра | Отказ в зачислении | Другой маршрут той же сделки | Короткий список допущенных организаций |
Чего в запасной вариант включать нельзя
Ориентир по порогам при этом открытый. ФАТФ в Рекомендации 16 предлагает порог 1000 долларов или евро для передачи сведений об отправителе и получателе перевода виртуальных активов; ниже порога передаётся сокращённый набор данных. Порог существует для администрирования, а не для подгонки сумм под него.
Разбор на условных цифрах
Порядок действий по шагам
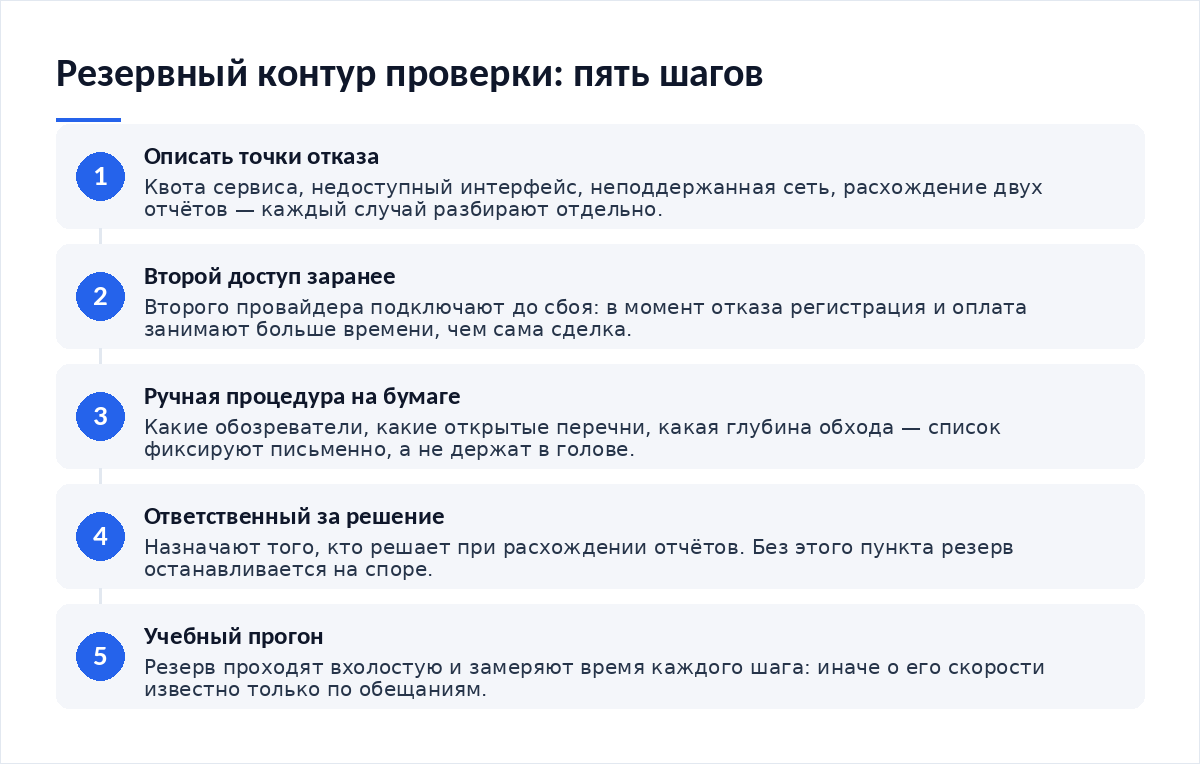
- Опишите точки отказа: сервис, сеть, оператор, расхождение отчётов.
- Заведите второй доступ к скринингу заранее, а не в момент сбоя.
- Опишите ручную процедуру: какие обозреватели, какие перечни, какая глубина.
- Назначьте ответственного и право решения при расхождении отчётов.
- Прогоните резерв учебно и зафиксируйте время каждого шага.
Резервный контур смыкается с отчётностью: выгрузки нужны и для него. Порядок сбора описан в материале как собрать историю операций для отчётности, когда времени в обрез.
Документы и подтверждения
Резервная проверка слабее основной по доказательной силе. Компенсируется это полнотой записей.
- Запись о недоступности основного сервиса: дата, время, что именно не сработало.
- Отчёт резервного провайдера либо скриншот обозревателя с хешем транзакции.
- Результат проверки адреса по открытым перечням с датой запроса.
- Решение ответственного: проводить, отложить или отказаться, с обоснованием.
Что будет при нарушении
За отсутствие резервного плана ответственности нет. Последствия наступают по другим основаниям: оператор вправе отказать в операции по Федеральному закону от 7 августа 2001 года № 115-ФЗ, банк вправе изменить уровень риска клиента через платформу «Знай своего клиента», налоговый орган вправе не принять расход без документального подтверждения.
Со структурированием операций рамка жёстче. Дробление платежей под пороги контроля расценивается как действие, направленное на обход процедур, и здесь риск уже не управленческий.
Спорные места и чего в законе нет
Нормативные акты не называют ни обязательного перечня сервисов, ни минимальной глубины обхода, ни требований к резервной процедуре. Доказательная сила отчёта провайдера нигде не закреплена: это обычное письменное доказательство, вес которого оценивает тот, кто смотрит документы.
Отдельная неясность — государственная инфраструктура. Сервис «Прозрачный блокчейн» Росфинмониторинга работает с операциями более чем по тридцати криптовалютам, апробация в комплаенс-процедурах финансовых организаций завершена. Станет ли он доступен небанковским участникам, из открытых сообщений не ясно; число подключённых банков в публикациях расходится, и двумя независимыми источниками единую цифру подтвердить не удалось.
Частые вопросы
Хватит ли одного провайдера, если он надёжный?
Для разовой сделки — обычно да. Для потока входящих переводов один канал становится единой точкой отказа: квота, сбой или закрытие доступа останавливают работу целиком. Второй доступ стоит дешевле, чем сутки простоя, и даёт вторую оценку при спорном адресе. Заводят его заранее.
Что делать, если сеть перевода не поддержана сервисом?
Переходите на ручной слой: обозреватель этой сети плюс проверка адреса по открытым санкционным перечням. Доказательная сила ниже, поэтому фиксируйте всё — хеш транзакции, дату запроса, снимок результата. И отметьте в журнале, что скоринг был недоступен по технической причине.
Можно ли разделить платёж, чтобы не попасть под расширенную проверку?
Нет. Дробление суммы под пороги контроля — структурирование операции, и оценивается оно как обход процедур, а не как оптимизация. Пороги существуют для администрирования, подгонять под них платежи не стоит. Если сумма требует расширенной проверки, дешевле пройти её, чем объяснять серию переводов.
Нужен ли резервный оператор, если основной работает нормально?
Договор с альтернативной организацией из реестра Банка России снижает риск застрять на одном маршруте. Переходный период до 1 июля 2027 года делает список участников коротким, поэтому выбор ограничен. Проверять актуальность реестра стоит перед крупной сделкой, а не раз в год.
Материалы по теме:
- Как проходит проверка адреса на риски, если что-то пошло не так — действия после «красного» отчёта.
- Как собрать историю операций для отчётности, когда времени в обрез — быстрая выгрузка по кабинетам.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — выбор между способами учёта.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — минимальный учётный контур.
Первоисточники: нормативные акты регулятора публикуются в разделе правовых актов Банка России; налоговая сторона операций с цифровой валютой разобрана в обзоре юридической практики по 418-ФЗ.
Вердикт
Запасной вариант — это не второй сервис в закладках, а описанная процедура с ответственным и зафиксированным временем шагов. Четыре сценария отказа требуют четырёх разных реакций, и путать их дороже, чем расписать заранее. Структурирование платежей в резервный план не входит ни при каких условиях. Проверьте свой контур учебным прогоном до того, как он понадобится в сделке. Разборы норм и свежие даты — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий