
 82.594
 2.437

Как учитывать криптоактивы в бухгалтерии компании с компьютера: закрытие периода считается на рабочем месте, и его результат должен повторяться через год чужими руками. Значит, на диске остаются не только суммы, но и срез котировки с временем, файл выгрузки оператора, формула расчёта и описание, кто и чем это считал. Хранить придётся и средства воспроизведения электронных документов — такое требование в законе о бухгалтерском учёте прямое.
Что изменилось и с какой даты
Требование к хранению сформулировано давно и к цифровым активам применяется наравне с остальным. Статья 29 Федерального закона от 6 декабря 2011 года № 402-ФЗ «О бухгалтерском учёте» обязывает хранить первичные документы и регистры не менее пяти лет после отчётного года, а документы учётной политики и средства, обеспечивающие воспроизведение электронных документов и проверку электронной подписи, — не менее пяти лет после года последнего использования.
Методическая часть новее. Рекомендация Р-177/2025-КпР «Цифровая валюта» от 4 декабря 2025 года привязывает оценку к справедливой стоимости по котировкам активных рынков. Котировка — внешние данные, и ответственность за их фиксацию ложится на рабочее место бухгалтера.
Кого норма касается, а кого нет
Срок хранения не зависит от масштаба компании и от того, ведётся учёт в программе или в таблице. Разница в другом. Учётная система хранит историю изменений сама, а таблица на диске — нет, поэтому при расчёте в таблице след приходится собирать руками. Для кредитных организаций действует отдельный порядок Банка России: проект указания об отражении операций с цифровыми валютами на их счетах по состоянию на 7 августа 2026 года оставался проектом.
Как учитывать криптоактивы в бухгалтерии компании с компьютера: что остаётся на диске
Пять элементов следа. Каждый отвечает на свой вопрос проверяющего.
| Элемент следа | В каком виде сохранять | Что подтверждает | Что ломается без него |
|---|---|---|---|
| Выгрузка оператора по операциям | Исходный файл в том формате, в котором отдан, плюс контрольная сумма | Состав и суммы операций за период | Регистр нельзя сверить с источником, остаётся только верить итогу |
| Срез котировки на отчётную дату | Файл или снимок с указанием времени и часового пояса | Величину справедливой стоимости в расчёте переоценки | Переоценка не повторяется: курс к вечеру другой |
| Формула расчёта | Таблица с видимыми формулами, а не только с результатом | Способ получения суммы, а не саму сумму | Расчёт превращается в число без происхождения |
| Средства воспроизведения | Версия программы или описание формата, позволяющее открыть файл | Возможность прочитать документ через пять лет | Файл есть, а открыть его нечем — требование статьи 29 не выполнено |
| След ответственности | Запись о том, кто считал и кто проверял, с датами | Разделение полномочий внутри закрытия | Вопрос о расхождении адресовать некому |
Как считается база: разбор на цифрах
На налог этот выбор не влияет. Пункт 6 статьи 282.3 НК РФ переоценку не признаёт, поэтому цена ошибки в срезе — искажение отчётности, а не недоплата налога.
Число источников, с которых компания может легально получать выгрузки, пока ограничено. На 6 октября 2026 года, по сообщению Банка России, в реестры включены пять цифровых депозитариев и четыре организации, осуществляющие обмен цифровых валют.
Порядок действий по шагам
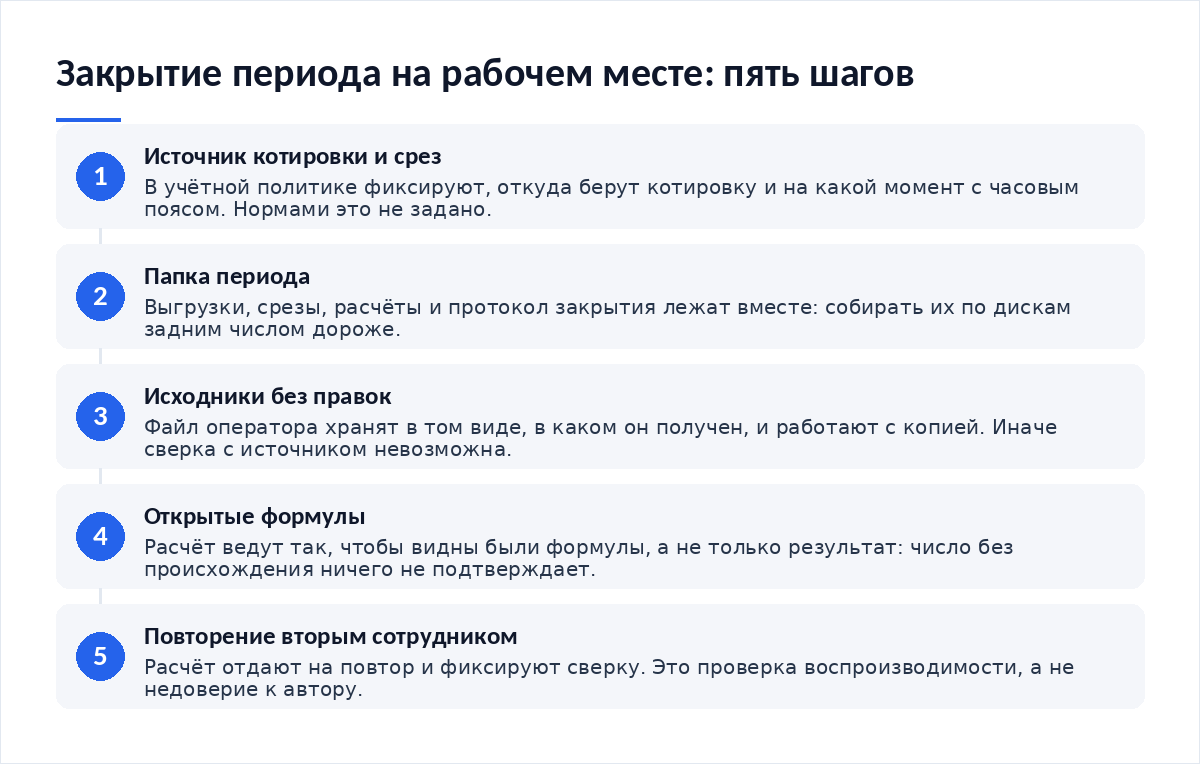
- Опишите в учётной политике источник котировки и момент среза с часовым поясом.
- Заведите папку периода: выгрузки, срезы, расчёты, протокол закрытия.
- Сохраняйте исходные файлы без правок, а работайте с копией.
- Считайте в таблице с открытыми формулами и подписывайте каждый лист датой.
- Отдайте расчёт на повторение второму сотруднику и зафиксируйте результат сверки.
Документы и подтверждения, которые нужно собрать
- Исходные выгрузки оператора за период, нетронутые правками.
- Срезы котировок по каждой отчётной дате с временем и часовым поясом.
- Расчёт переоценки и расчёт списания — отдельными файлами.
- Протокол закрытия: кто считал, кто проверил, какие расхождения сняты.
Требования к хранению сформулированы в первоисточнике — тексте закона о бухгалтерском учёте на портале правовых актов, а подход к оценке описан в рекомендации Р-177/2025-КпР «Цифровая валюта». Сокращённый вариант действий дан в материале как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез.
Что будет при нарушении
Вторая по частоте беда — расчёт в единственной копии на личном диске сотрудника. Увольнение закрывает доступ, и закрытие периода восстанавливают заново по памяти. Из редакционной практики: именно этот сюжет чаще прочих приводит к пересчёту прошлых отчётных дат.
Спорные места и чего в законе нет
Момент среза нормами не задан. Ни рекомендация, ни закон не называют время, на которое берут котировку в пределах отчётной даты, и единого ответа редакция не нашла. Выбор остаётся за учётной политикой, и важна не сама цифра, а её неизменность.
Второе. Перечня допустимых источников котировок тоже нет: рекомендация говорит о котировках активных рынков, но реестра таких рынков не приводит. Сбор исходных данных по операциям разобран отдельно — как собрать историю операций для отчётности, когда времени в обрез.
Третье. Требований к рабочему месту как таковых в бухгалтерских нормах нет — есть требования к документу и к сроку. Разделение полномочий внутри закрытия остаётся внутренним правилом компании.
Частые вопросы
Хватит ли скриншота котировки для переоценки?
Снимок годится, если на нём виден источник, дата и время с часовым поясом. Слабое место в другом: картинку нельзя пересчитать. Рядом стоит положить файл с числовыми данными, иначе повторный расчёт придётся набирать руками и расхождение в копейках объяснять отдельно.
Можно ли вести учёт в обычной таблице?
Закон формы не предписывает, он требует регистры и сохранность. Таблица допустима, но история изменений в ней не ведётся сама. Компенсируют это папкой периода с неизменяемыми исходниками и протоколом закрытия: без них доказать, что цифру не поправили позже, нечем.
Что значит хранить средства воспроизведения?
Статья 29 закона о бухгалтерском учёте требует сохранять не только документы, но и то, чем их читают: версию программы, описание формата, инструменты проверки электронной подписи. Срок — не менее пяти лет после года, когда документ использовался для отчётности в последний раз.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез. Минимум по срокам.
- Как собрать историю операций для отчётности, когда времени в обрез. Быстрый сбор выгрузок.
- Как собрать историю операций для отчётности и сравнить с альтернативой. Выбор источника данных.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Корпоративная практика.
Вердикт
Учёт с компьютера проверяется одним вопросом: повторит ли ваш расчёт человек, который не присутствовал при закрытии. Если ответ отрицательный, дело не в программе, а в отсутствии среза котировки и открытых формул. Папка периода с неизменяемыми исходниками стоит один час работы и снимает большую часть будущих споров. Храните то, чем файлы читаются, а не только сами файлы. Через пять лет это окажется важнее суммы.
Разборы норм и документы регулятора — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий