
 81.957
 2.400

Как учитывать криптоактивы в бухгалтерии компании, если сумма небольшая: признавать и оценивать их придётся по общим правилам, но показывать в балансе отдельной строкой — нет. Решает критерий существенности, который организация задаёт сама в учётной политике: нормативного процента для этого в российских правилах не установлено. Несущественная позиция сворачивается в прочие активы, а объём раскрытий сокращается. Налоговая база при продаже возникает независимо от суммы.
Что изменилось и с какой даты
Рекомендация Р-177/2025-КпР «Цифровая валюта» от 4 декабря 2025 года предлагает показывать цифровую валюту отдельной статьёй — по коду 1190 во внеоборотных активах, по коду 1260 в оборотных, — и делает это прямо с оговоркой: с учётом критерия существенности. Оговорка и есть ключ к малым суммам.
Послабления по форме учёта старше. Часть 4 статьи 6 Федерального закона от 6 декабря 2011 года № 402-ФЗ разрешает субъектам малого предпринимательства применять упрощённые способы ведения бухгалтерского учёта, включая упрощённую отчётность. Из этого права исключены организации, чья отчётность подлежит обязательному аудиту.
Кого норма касается, а кого нет
Малая сумма не освобождает от признания. Если цифровая валюта на балансе есть, она подлежит инвентаризации, оценке и списанию при выбытии. От чего избавляет несущественность — от отдельной строки, развёрнутых пояснений и затрат на точность, которая никому не нужна. Налог устроен иначе: статья 282.3 НК РФ порогов не знает вовсе.
Как учитывать криптоактивы в бухгалтерии компании, если сумма небольшая: что меняется
Пять участков учёта реагируют по-разному. Три не меняются вовсе.
| Участок учёта | Существенная позиция | Несущественная позиция | Основание различия |
|---|---|---|---|
| Строка баланса | Отдельная статья по коду 1190 или 1260 | Свёртка в прочие внеоборотные или прочие оборотные активы | Рекомендация Р-177 привязывает выделение статьи к существенности |
| Пояснения к отчётности | Развёрнутое раскрытие: политика, доходы и расходы, ограничения, риски | Краткое упоминание или отсутствие отдельного раздела | Раскрывают то, что влияет на решения пользователя |
| Признание актива | Обязательно при выполнении условий рекомендации | Обязательно на тех же условиях, порога нет | Существенность влияет на представление, а не на признание |
| Переоценка на отчётную дату | Выполняется по котировке активного рынка | Выполняется так же, но влияние на результат ничтожно | Подход к оценке от суммы не зависит |
| Налоговая база при продаже | Считается по статье 282.3 НК РФ | Считается по той же статье, без скидок на размер | Порогов несущественности налоговое законодательство не содержит |
Как считается база: разбор на цифрах
Налог при этом считается полностью. При реализации доход определяют по фактической цене, но не ниже рыночной котировки, уменьшенной на двадцать процентов — так устроена статья 282.3 НК РФ, и малая сумма сделки эту механику не отменяет.
Для сравнения масштабов: на 6 октября 2026 года, по сообщению Банка России, в реестры включены пять цифровых депозитариев и четыре организации, осуществляющие обмен цифровых валют.
Порядок действий по шагам
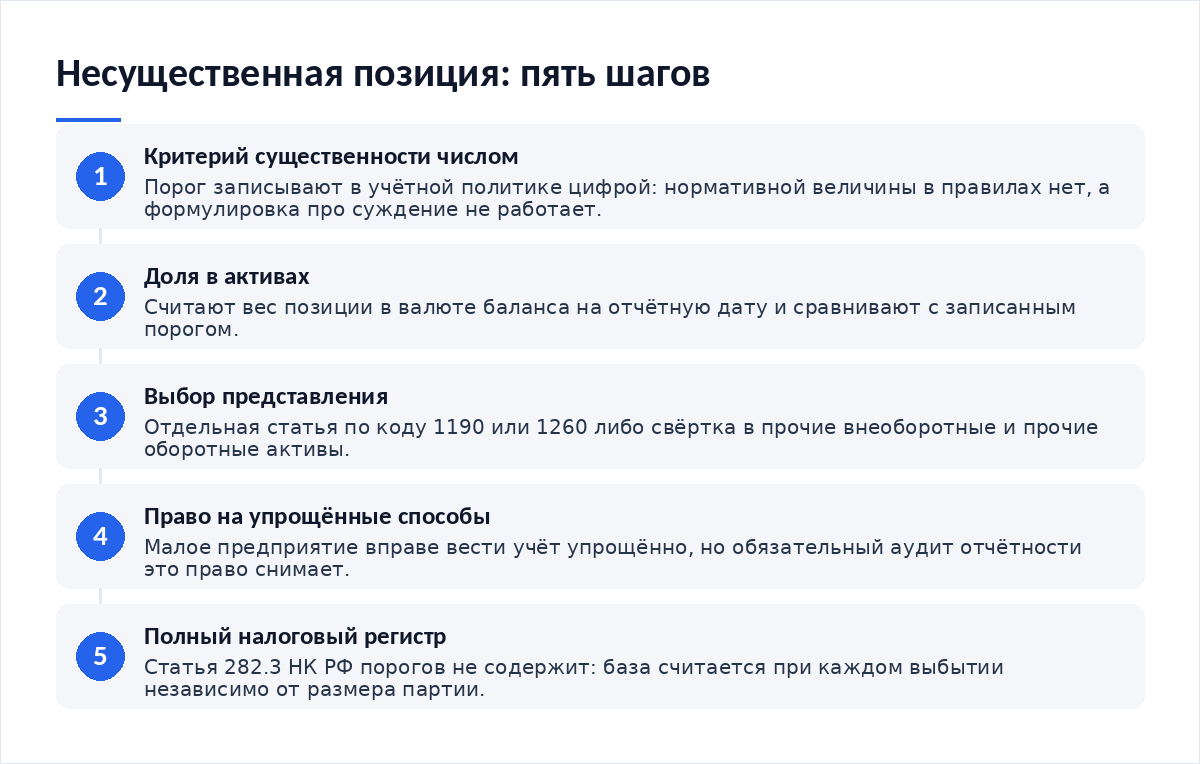
- Запишите в учётной политике числовой критерий существенности. Фраза «по профессиональному суждению» здесь не работает.
- Посчитайте долю позиции в активах на отчётную дату и сравните с порогом.
- Выберите представление: отдельная статья или свёртка в прочие активы.
- Проверьте право на упрощённые способы учёта: обязательный аудит его снимает.
- Налоговый регистр ведите в полном объёме независимо от решения о существенности.
Документы и подтверждения, которые нужно собрать
- Пункт учётной политики с числовым критерием существенности и датой утверждения.
- Расчёт доли позиции в активах на каждую отчётную дату.
- Первичка по сделке: выписка оператора и банковский платёж.
- Подтверждение статуса малого предприятия, если применяются упрощённые способы.
Текст нормы о упрощённых способах приведён в статье 6 закона о бухгалтерском учёте в правовой базе, а оговорка о существенности — в рекомендации Р-177/2025-КпР «Цифровая валюта». Сопоставление подходов к учёту разобрано в материале как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой.
Что будет при нарушении
Вторая ошибка мягче по последствиям, но встречается чаще. Порог существенности не записан числом, и решение о свёртке принимается каждый год заново, по настроению. Отчётность за разные периоды перестаёт быть сопоставимой, а объяснить логику аудитору нечем.
Спорные места и чего в законе нет
Числового порога существенности в нормах нет. Привычные пять процентов — практика, а не норма: ни закон о бухгалтерском учёте, ни рекомендация такой величины не называют, и редакция её в первоисточниках не нашла.
Второе. Рекомендация допускает одновременно две статьи — внеоборотную и оборотную, — но критерий разделения потока между ними оставляет организации. Подтверждение стоимости приобретения по малым партиям разобрано отдельно — как подтвердить расходы на покупку актива и сравнить с альтернативой.
Третье. Для активов без котировок активного рынка рекомендация не применяется, и порядок учёта остаётся открытым независимо от суммы.
Частые вопросы
Можно ли вообще не показывать малую сумму в балансе?
Нет, показать её нужно — вопрос лишь в том, где. Несущественная позиция попадает в прочие активы и не получает отдельной строки. Полностью исключить её из баланса нельзя: признание актива от размера не зависит, а инвентаризация обнаружит расхождение между учётом и фактическим остатком.
Какой порог существенности взять?
Любой обоснованный, записанный числом и применяемый из года в год. Практика чаще оперирует долей от валюты баланса, но нормативной величины в правилах нет. Важнее постоянство: порог, который меняется под желаемый вид отчётности, не защищает ни перед аудитором, ни перед собственником.
Освобождает ли малая сумма от переоценки?
Сам подход к оценке от суммы не зависит: при учёте по справедливой стоимости переоценка делается на каждую отчётную дату. Другое дело, что по малой партии её влияние на результат ничтожно. Отказ от расчёта стоит обосновать существенностью в учётной политике, а не молчанием.
Налог тоже уменьшается при малой сумме?
Нет. Статья 282.3 НК РФ порогов не содержит: база определяется отдельно от общей и считается при каждом выбытии. Доход берут по фактической цене, но не ниже рыночной котировки, уменьшенной на двадцать процентов. Размер партии на эту механику не влияет.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой. Выбор подхода к учёту.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой. Стоимость приобретения.
- Как собрать историю операций для отчётности, когда времени в обрез. Данные по операциям.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Как это видно со стороны.
Вердикт
Малая сумма экономит силы на представлении, а не на признании. Выпишите порог числом один раз — и ежегодный спор о том, выделять ли строку, закончится сам. Соблазн вовсе не заводить партию в учёт дорог: при продаже выручка окажется без подтверждённой стоимости приобретения. В обращениях читателей именно это и всплывает, обычно через год после сделки. Налог порогов не знает, и об этом стоит помнить до продажи.
Разборы норм и документы регулятора — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий