
 74.351
 2.078

Рассчитать размер позиции по риску и сравнить с простым удержанием актива корректнее не по итогу, а по тому, чем этот итог оплачен. Две нормировки отвечают на вопрос прямо: результат, делённый на максимальную просадку, и результат, делённый на число принятых решений. Первая обычно говорит в пользу схемы с расчётом риска. Вторая — против неё. Расхождение не ошибка, а содержание сравнения. Цифры ниже условные, свои берите из выгрузки на дату проверки.
Какую задачу решает сравнение по нормированному результату
Итоговый процент за период — слабая характеристика. Он зависит от того, что делал рынок, от выбора инструмента и от длины окна. Две схемы с итогами 18% и 25% не отличаются между собой ничем содержательным до тех пор, пока неизвестно, какой ценой каждая из них этот процент получила и что инвестор за него отдал.
Нормировка превращает итог в удельную величину. На процент просадки — отвечает на вопрос о переносимости: сколько прибыли приходится на каждый процент провала счёта. На одно решение — отвечает на вопрос о цене вовлечённости: сколько прибыли приносит каждое действие, за которое инвестор платит комиссией, спредом и собственным временем.
Обе величины обязательны, потому что указывают в разные стороны. Схема с расчётом размера позиции держит просадку короткой, поскольку ограничивает потерю на каждой отдельной сделке заранее заданной долей капитала и не позволяет ей вырасти. Удержание просадку не ограничивает ничем, зато требует двух решений за весь период. Сравнение по итогу этого не покажет. Сравнение по нормировкам покажет сразу, и выбор между схемами сведётся к понятному вопросу: что у инвестора дефицитнее — терпение к просадке или время и деньги на действия.
Как считать: шаги с параметрами
Подготовка занимает одну таблицу. Обе схемы приводятся к общему окну наблюдения и общей начальной сумме, а способ замера просадки выбирается один на двоих — либо по дневным закрытиям, либо по внутридневным экстремумам, и смешивать эти два подхода нельзя ни при каких условиях.
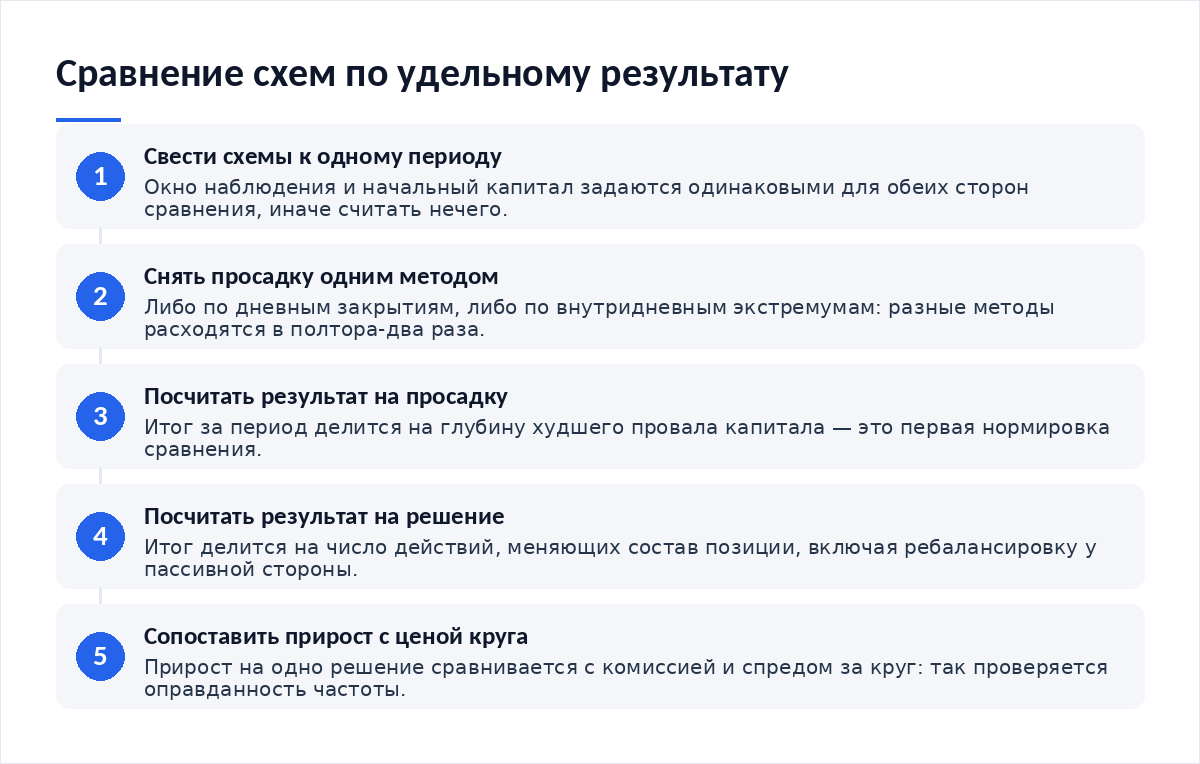
- Зафиксируйте период и начальный капитал. Одинаковые для обеих схем, иначе дальше считать нечего.
- Снимите максимальную просадку одним методом. Разные методы дают расхождение в полтора-два раза на одних и тех же данных.
- Посчитайте первую нормировку: итог делится на максимальную просадку.
- Посчитайте число решений. Решением считается каждое действие, меняющее состав позиции, включая ребалансировку у пассивной стороны.
- Посчитайте вторую нормировку: итог делится на число решений, результат переводится в деньги.
- Сопоставьте прирост на одно решение с ценой одного решения — комиссией и спредом за круг.
Расчёт на примере суммы
Условия примера оговариваю явно. Капитал 1 000 000 ₽, окно — один год, один и тот же инструмент, издержки учтены у обеих схем. Активная схема рассчитывает объём от риска 1% на сделку. Пассивная сторона — покупка и удержание с одной ребалансировкой.
| Показатель за период | Схема с расчётом размера позиции | Простое удержание актива | Что показывает сопоставление |
|---|---|---|---|
| Итог за год | +18%, то есть 180 000 ₽ | +25%, то есть 250 000 ₽ | По итогу удержание впереди на семь процентных пунктов |
| Максимальная просадка капитала | 12%, или 120 000 ₽ | 40%, или 400 000 ₽ | Глубина провала различается более чем втрое |
| Результат на процент просадки | 1,5 процента прибыли на процент провала | 0,63 процента прибыли на процент провала | Первая нормировка переворачивает вывод в пользу расчёта |
| Число решений за период | 120 действий: входы, выходы, переносы стопа | 2 действия: покупка и одна ребалансировка | Вовлечённость различается в шестьдесят раз |
| Результат на одно решение | 0,15 процентного пункта, или 1 500 ₽ | 12,5 процентного пункта, или 125 000 ₽ | Вторая нормировка указывает в обратную сторону |
Теперь самое важное. Обе нормировки посчитаны на одних данных и дают противоположные ответы. Это не противоречие в расчёте, а точное описание компромисса: активная схема покупает мелкую просадку ценой шестидесятикратного роста числа действий, каждое из которых стоит денег и времени. Ответ на вопрос «что лучше» зависит от того, какой ресурс у инвестора в дефиците.
Что видно в стакане и как это читать
Цена решения измеряется не в комиссии, а в спреде. Комиссия видна в отчёте, спред — нет, и именно он обычно составляет большую часть расходов на одно действие.
- Половина спреда с каждой стороны. Вход по рыночной заявке отдаёт половину спреда, выход по рыночной заявке отдаёт вторую половину, и обе эти доли не отражаются в отчёте по комиссиям отдельной строкой. Один круг стоит один полный спред, и умножать его нужно на число решений.
- Спред непостоянен во времени. В часы низкой активности он шире. Схема, которая работает вечером и ночью, платит за решение больше той, что торгует в активные часы, при одинаковом числе действий.
- Глубина определяет цену крупного решения. Если объём сопоставим с заявками в стакане, к спреду добавляется сдвиг цены. У удержания эта надбавка платится дважды, у активной схемы — на каждом действии.
- Автоматические схемы множат решения. У сеточных алгоритмов число действий исчисляется сотнями. Как это устроено, разбирали в материалах о том, как настроить сетку заявок и как настроить бот усреднения — в обоих случаях вторая нормировка падает резко.
Из редакционной практики: читатели, подсчитавшие цену решения впервые, чаще всего удивляются не размеру комиссий, а их количеству. Сто двадцать кругов за год — это сто двадцать оплаченных спредов, и в годовом выражении накопленная величина нередко превышает всю разницу между итогами двух сравниваемых схем.
Ошибки, из-за которых сравнение вводит в заблуждение
- Просадку у одной схемы считают по дневным закрытиям, у другой — по внутридневным минимумам. Расхождение доходит до двукратного.
- У пассивной стороны не считают решения вовсе. Ребалансировка, довнесение и налоговые операции — это действия с ценой.
- Нормировку на просадку принимают за универсальную оценку. Она чувствительна к одному событию: единственный глубокий провал меняет показатель кратно.
- Сравнивают схемы с разным числом инструментов. Портфель из десяти позиций и одна позиция дают несопоставимые просадки по природе.
- Берут разные окна. Итог зависит от периода сильнее, чем от схемы, и сдвиг границ на квартал меняет вывод.
Как встроить сравнение в регулярный процесс
- Окно, начальный капитал и способ замера просадки заданы одинаково для обеих схем.
- Число решений подсчитано у активной и у пассивной стороны.
- Обе нормировки посчитаны и записаны рядом, без выбора удобной.
- Цена одного решения оценена через комиссию и спред, а не только через тариф.
- Сравнение повторено на втором окне другой длины.
Отдельная оговорка про инструменты со встроенной зависимостью от времени: у них итог меняется от самого факта удержания, и сравнивать их с обычной покупкой по нормировкам нельзя без поправки. Механика описана в разборе о том, как устроены биржевые фонды с плечом. Выбор самого инструмента тоже меняет базу сравнения — обзор доступных классов есть в материале о том, какие традиционные активы можно торговать на криптобирже.
Для ориентира — распределение активности на смежном рынке. По обзору ключевых показателей брокеров Банка России за II квартал 2026 года уникальных клиентов на Московской Бирже насчитывалось 41,9 млн, а сделки на фондовом рынке заключали в среднем 3 млн лиц ежемесячно. Подавляющее большинство счетов решений не принимает вовсе. Это и есть пассивная сторона сравнения в натуральную величину.
Итог
Сравнение расчётной схемы с удержанием по итогу не даёт ответа: итог определяется периодом и инструментом. Содержательны две удельные величины. Результат на процент просадки показывает, сколько прибыли приходится на каждый процент провала счёта, и обычно говорит в пользу расчёта размера позиции. Результат на одно решение показывает цену вовлечённости и обычно говорит в пользу удержания. Когда нормировки расходятся, выбор делается не по цифрам, а по дефициту: терпение к просадке или ресурс на действия. Порог оправданности частоты проверяется сопоставлением прироста на решение с ценой круга.
Материалы по теме:
- Как настроить сетку заявок — схема, у которой число решений исчисляется сотнями.
- Как настроить бот усреднения — где вторая нормировка падает резче всего.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — инструменты, которым нужна поправка на срок удержания.
- Какие традиционные активы можно торговать на криптобирже — как выбор инструмента меняет базу сравнения.
Частые вопросы
Почему две нормировки дают противоположные ответы?
Потому что измеряют разные ресурсы. Первая оценивает прибыль относительно глубины провала счёта, вторая — относительно количества действий. Схема с расчётом размера позиции выигрывает по первой и проигрывает по второй: короткая просадка покупается большим числом решений. Расхождение нормировок точно описывает этот обмен.
Что считать одним решением?
Любое действие, меняющее состав или размер позиции: вход, выход, перенос стопа, частичная фиксация, ребалансировка. Способ подсчёта фиксируется заранее и применяется одинаково к обеим схемам. Если считать вход и выход двумя решениями у активной стороны, то и покупку с продажей у пассивной нужно считать так же.
Какая нормировка важнее при выборе схемы?
Та, что соответствует дефицитному ресурсу. Инвестору, который выходит из позиций при провале в двадцать процентов, важнее результат на процент просадки. Инвестору, у которого нет времени на сто двадцать решений в год, важнее вторая величина. Универсального ответа нет, и попытка вывести его из одних цифр обычно заканчивается подгонкой.
Как оценить цену одного решения без точных данных по спреду?
Грубая оценка: возьмите средний спред инструмента в ваши часы торговли и прибавьте комиссию за круг по тарифу. Полученную величину умножьте на число решений за период. Точность такой прикидки невысока, но порядок она даёт верный, и этого достаточно, чтобы увидеть, окупается частота или нет.
Вердикт
Спор «активно или удерживать» решается не итогом, а двумя дробями. Одна показывает, сколько прибыли стоит за каждым процентом просадки, другая — сколько стоит за каждым принятым решением. Когда они расходятся, это не повод искать третью метрику: расхождение и есть ответ, его остаётся прочитать применительно к себе. Текст описывает способ сравнения и не рекомендует ни одну из схем; числа в примерах условные и ничего не обещают. Считайте на своих данных.
Расчёты, нормировки и разборы журналов — в телеграм-канале Cryptium.

Обсуждение
Добавить комментарий