
 73.532
 2.049

Широкий спред не только удорожает сделку: он сокращает расстояние, на которое вы рассчитывали, и делает это без вашего участия. Покупка исполняется по цене предложения, выход по стопу — по цене спроса, поэтому фактический путь от входа до выхода длиннее задуманного на величину спреда. В знаменатель формулы спред входит целиком, а значит, размер позиции уменьшается тем сильнее, чем шире разрыв между двумя сторонами книги.
Как спред съедает расстояние до стопа
Разберём покупку. Вы видите цену и ставите стоп ниже неё на выбранное расстояние. Покупка исполняется выше видимой середины — по цене предложения. Срабатывание стопа исполняется ниже середины — по цене спроса. Смещений два. Оба против вас.
Складываясь, два смещения дают фактическое расстояние, равное номинальному плюс полный спред, то есть путь, который цена обязана пройти прежде, чем убыток сравняется с запланированным. Если номинальное расстояние составляло 40 единиц цены, а спред — 6, фактическое равно 46, и при неизменном объёме убыток окажется на 15% выше планового. Формула этого не покажет. Она делила сумму риска на 40.
Механику подтверждает страница о типах заявок на Investor.gov, сайте Комиссии по ценным бумагам и биржам США: рыночная заявка гарантирует исполнение, но не гарантирует цену, и обычно исполняется у текущей цены спроса для продажи или цены предложения для покупки, а последняя цена сделки не обязательно совпадёт с ценой исполнения. Стоп при достижении уровня становится рыночной заявкой. Правило действует и на него.
Как рассчитать размер позиции по риску при широком спреде
- Снимите текущий спред по инструменту в деньгах за единицу, а не в процентах.
- Определите номинальное расстояние от входа до стопа по размаху инструмента.
- Сложите расстояние и спред. Получится фактическое расстояние, которое пройдёт цена.
- Посчитайте отношение спреда к номинальному расстоянию и сравните с вашим допустимым порогом.
- Порог превышен — сделка не считается: спред забирает слишком большую долю риска.
- Порог пройден — разделите сумму риска на фактическое расстояние. Результат и есть размер позиции.
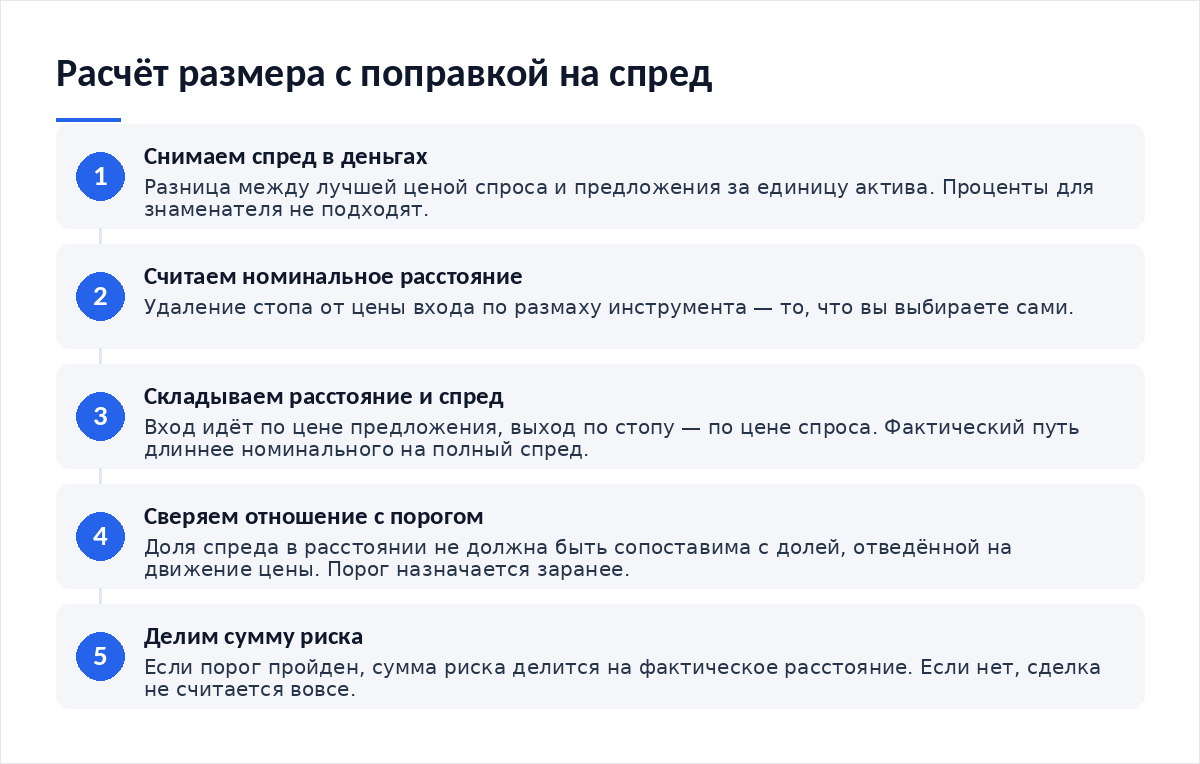
Четвёртый и пятый шаги в обычном расчёте отсутствуют. Нужны они потому, что спред задаёт нижнюю границу осмысленности сделки: когда его величина сопоставима с расстоянием до стопа, вы отдаёте рынку половину отведённого риска ещё до того, как цена сдвинулась хотя бы на шаг. Порог каждый назначает сам. Назначать его следует заранее, а не в тот момент, когда спред уже оказался широким и сделка выглядит привлекательной по остальным признакам.
Почему спред не поддаётся вашему контролю
Свойств три. Первое: спред задают участники, выставляющие заявки, а не вы. Второе: он расширяется в моменты резких движений, то есть именно тогда, когда срабатывают стопы и когда точность исполнения нужна больше всего. Третье: котируемая величина и уплаченная не совпадают.
Последнее закреплено нормативно. Это не наблюдение редакции. В параграфе 242.605 титула 17 Свода федеральных нормативных актов США торговые центры обязаны раскрывать по исполненным заявкам и средний котируемый спред, и средний эффективный спред, и отношение второго к первому в процентах. Норма существует ровно потому, что разница между котировкой и исполнением регулярна и измерима, а не является случайным отклонением.
Отсюда практический приём для расчёта. В знаменатель кладут не лучший наблюдённый спред, а типичный для того времени суток и того режима, в котором вы собираетесь выходить. Оценку берут из собственных прежних исполнений по этому инструменту: сверка биржевой цены с ценой из других источников помогает понять, насколько велико расхождение, и этот порядок разобран в материале про биржевую и ончейн-цену токена.
Узкий и широкий спред: что меняется в расчёте
| Параметр | Узкий спред | Широкий спред |
|---|---|---|
| Доля спреда в расстоянии до стопа | Единицы процентов: влиянием на объём можно пренебречь | Десятки процентов: объём уменьшается заметно |
| Фактическое расстояние | Почти равно номинальному | Номинальное плюс полный спред |
| Цена входа | Близка к середине между спросом и предложением | Заметно выше середины при покупке и ниже при продаже |
| Исполнение стопа | Рядом со стоп-ценой | По цене спроса, которая в этот момент может уйти дальше |
| Поведение в резком движении | Расширяется умеренно | Расширяется кратно, увеличивая фактический убыток |
| Когда сделка не считается | Практически никогда | Когда отношение спреда к расстоянию превышает ваш порог |
Нижняя строка — главное отличие от обычного расчёта. В большинстве режимов формула выдаёт приемлемый ответ. Всегда. При широком спреде появляется область, где ответ формально есть, а смысла в нём нет: доля риска, уходящая на разницу цен, сопоставима с долей, отведённой на движение цены. Выход один. Отказ от сделки.
Ошибки, из-за которых спред остаётся за рамками расчёта
- Расстояние до стопа считается от середины книги, а не от цены фактического входа.
- Спред берётся в процентах и не переводится в деньги за единицу — слагаемые в знаменателе оказываются разных размерностей.
- Учитывается половина спреда. На выходе по стопу вторая половина уплачивается тоже.
- Берётся лучшее наблюдённое значение. В момент срабатывания стопа спред обычно шире.
- Порог отношения спреда к расстоянию не назначен, и отказ от сделки становится вопросом настроения.
- Расчёт переносится с одного класса активов на другой без проверки: разброс значений показывает обзор о том, какие традиционные активы можно торговать на криптобирже.
Отдельный случай — площадки без стакана, где двух сторон книги нет вовсе. Там роль спреда играют комиссия пула и отклонение цены от расчётной, зависящее от размера сделки: устройство модели описано в разборе про PancakeSwap и его продукты. Логика расчёта при этом сохраняется — всё, что уплачено между входом и выходом, идёт в знаменатель.
- Спред снят в деньгах за единицу на момент расчёта.
- В знаменатель включена полная величина спреда, а не половина.
- Взято типичное значение для вашего режима выхода, а не лучшее наблюдённое.
- Отношение спреда к номинальному расстоянию посчитано и сверено с порогом.
- Порог назначен заранее и не пересматривается под конкретную сделку.
- Отказ от сделки при превышении порога принят как штатный исход расчёта.
Итог
Спред — часть знаменателя, которую вы не выбираете. Он прибавляется к расстоянию до стопа полной величиной, уменьшает размер позиции и расширяется в наименее удобный момент. Действий два. Включить спред в знаменатель и назначить порог отношения, выше которого сделка не считается. Когда позиция держится на заёмные средства, широкий спред ускоряет и наступление требования довнести средства — порядок описан в материале про страховой фонд и автоматическое сокращение позиций на бирже. Данные сверены на 16 октября 2026 года.
Частые вопросы
Почему спред учитывают целиком, а не наполовину?
Потому что он оплачивается дважды. За одну сделку. Покупка исполняется по цене предложения, выход по стопу — по цене спроса, и каждое из двух исполнений смещено против вас. Половину можно сэкономить на входе лимитной заявкой. На выходе по стопу экономии нет: стоп становится рыночной заявкой.
Какое отношение спреда к расстоянию считать допустимым?
Единого числа нет. Порог назначаете вы. Ориентир по смыслу такой: доля риска, уходящая на разницу цен, не должна быть сопоставима с долей, отведённой на движение цены. Главное требование — зафиксировать порог заранее, иначе отказ от сделки превращается в вопрос настроения.
Как измерить спред, если он меняется каждую секунду?
Брать типичное значение, а не мгновенное. Для расчёта важен тот спред, который будет в момент выхода, а выход по стопу обычно приходится на резкое движение, когда разница цен шире обычной. Практичный источник оценки — ваши собственные прежние исполнения по этому инструменту.
Можно ли выйти из позиции лимитной заявкой и сэкономить спред?
Можно. Гарантии выхода при этом не будет. Лимитная заявка исполняется по вашей цене или лучше, но при резком движении она может не исполниться вовсе, и тогда позиция останется открытой далеко за пределами планового убытка. Стоп гарантирует выход и не гарантирует цену — выбор между этими свойствами делается до сделки.
Отличается ли расчёт на площадках без стакана?
Состав слагаемых отличается. Логика — нет. Вместо двух сторон книги там комиссия пула и отклонение цены, зависящее от размера сделки относительно резервов. Оба слагаемых переводятся в деньги за одну единицу актива и прибавляются к расстоянию до стопа, после чего формула размера применяется в обычном своём виде без дальнейших поправок.
Материалы по теме:
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — как оценить разрыв между котировкой и исполнением.
- Какие традиционные активы можно торговать на криптобирже — насколько различается спред по классам активов.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — что заменяет спред там, где стакана нет.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — как широкий спред ускоряет требование довнести средства.
Первоисточники: страница о типах заявок на Investor.gov Комиссии по ценным бумагам и биржам США и параграф 242.605 титула 17 Свода федеральных нормативных актов США о раскрытии качества исполнения. Данные проверены 16 октября 2026 года.
Вердикт
Разница между ценой покупки и ценой продажи выглядит технической деталью интерфейса, а работает как молчаливый вычет из суммы риска. Вычет неустраним. Он назначается другими участниками и расширяется ровно в тот момент, когда выйти нужно вам. В обращениях читателей картина повторяется с точностью до цифр: расстояние до стопа посчитано верно, объём посчитан верно, фактический убыток вышел на треть больше планового. Разницу неизменно составляет то, что осталось вне знаменателя, и в этом сюжете вне знаменателя остаётся именно разница между ценой покупки и ценой продажи. Порог отношения спреда к расстоянию стоит записать один раз и затем соблюдать без обсуждений.
Разборы расчётов, стакана и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий