
 73.443
 2.046

Издержки сделки входят в сумму риска, а не живут отдельной строкой расходов. Если считать объём по чистому расстоянию до стопа, фактический убыток при срабатывании окажется выше планового на величину комиссий, спреда и проскальзывания. Правильный порядок зависит от природы издержек: пропорциональные объёму прибавляют к знаменателю, фиксированные вычитают из числителя. Смешивать два способа нельзя — получится двойной учёт или недоучёт.
Почему издержки нельзя выносить за рамки расчёта
Формула обещает конкретную вещь. При срабатывании стопа вы потеряете заданную сумму. Обещание выполняется только тогда, когда в расчёт попало всё, что будет уплачено. Комиссия входа к моменту срабатывания стопа уже уплачена, комиссия выхода уплачивается вместе с ним, и обе уходят из тех же денег, которыми вы отмерили допустимый убыток.
Отсюда вывод, который кажется мелочью и мелочью не является. Привычка вести учёт издержек отдельно — «риск по сделке один процент, комиссии в конце месяца посчитаю» — делает плановую цифру заниженной систематически, в одну сторону, на каждой сделке. Накопление идёт тихо. Обнаруживается оно на итоге квартала.
Величина разрыва измерима. Регулятор требует её раскрывать. В параграфе 242.605 титула 17 Свода федеральных нормативных актов США торговые центры обязаны публиковать по исполненным заявкам средний котируемый спред, средний эффективный спред, средний процентный эффективный спред и отношение эффективного к котируемому в процентах. Два спреда вместо одного означают: реальная цена исполнения отличается от выставленной котировки, и разница считается существенной настолько, что её раскрывают по закону.
Как рассчитать размер позиции по риску и посчитать издержки
- Разделите издержки на две группы: пропорциональные объёму и фиксированные за заявку.
- Пересчитайте пропорциональную часть в деньги за единицу актива — для входа и для выхода отдельно.
- Прибавьте эту сумму к расстоянию от входа до стопа. Получится эффективный знаменатель.
- Вычтите фиксированные сборы входа и выхода из суммы риска. Получится доступный числитель.
- Разделите доступный числитель на эффективный знаменатель. Результат — размер позиции.
- Если средства заёмные, добавьте плату за удержание за плановый срок к знаменателю и пересчитайте.
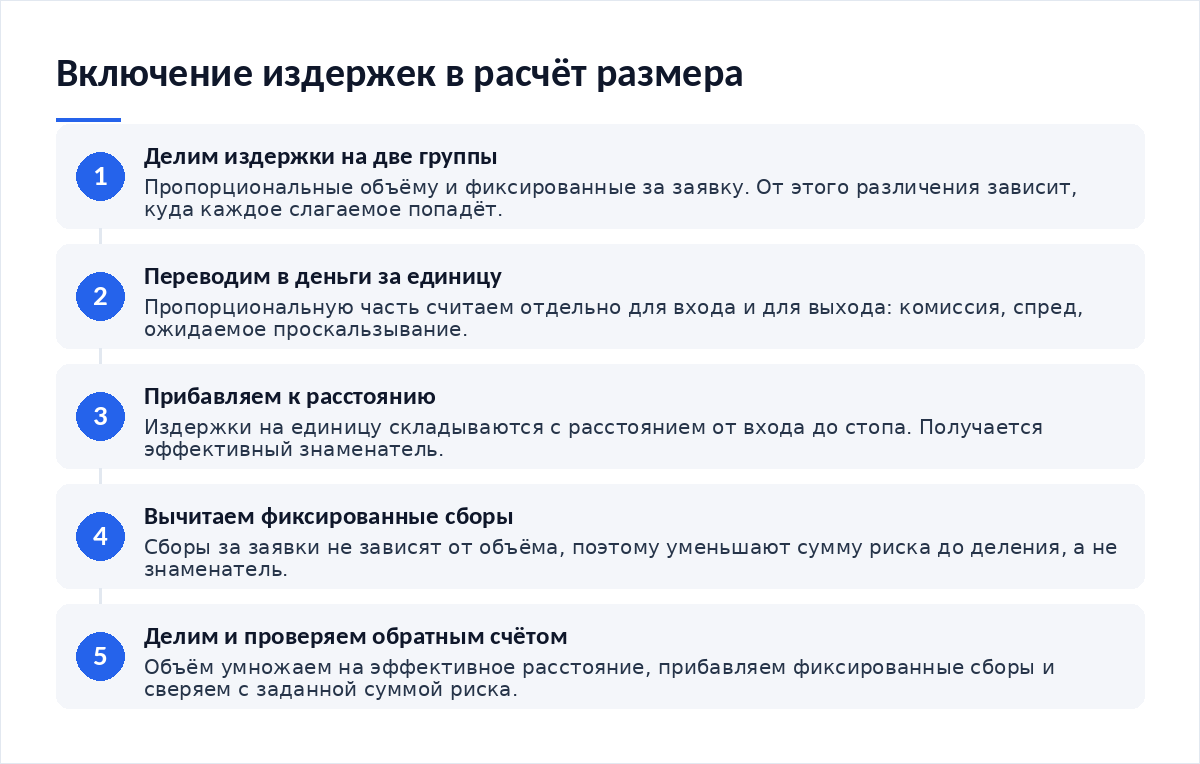
Разделение из первого шага — вся суть метода. Пропорциональные издержки растут вместе с объёмом. Их место в знаменателе: они уменьшают объём, а объём уменьшает их. Фиксированные сборы от объёма не зависят вовсе, и прибавление их к знаменателю исказило бы расчёт тем сильнее, чем мельче сделка и чем меньшее число единиц приходится на одну заявку.
Состав издержек и куда относить каждое слагаемое
| Слагаемое | Природа | Куда относить |
|---|---|---|
| Комиссия в процентах от стоимости | Пропорциональна объёму | В знаменатель, пересчитанная в деньги за единицу |
| Фиксированный сбор за заявку | Не зависит от объёма | Вычитается из суммы риска до деления |
| Спред между покупкой и продажей | Пропорционален объёму | В знаменатель, полной величиной, а не половиной |
| Проскальзывание при исполнении | Растёт быстрее объёма | В знаменатель, по оценке из прежних исполнений |
| Плата за удержание на заёмные средства | Пропорциональна объёму и сроку | В знаменатель, умноженная на плановый срок |
| Сетевой сбор за перевод актива | Не зависит от объёма | Вычитается из суммы риска, если перевод входит в сделку |
Строка про спред требует оговорки. Полную величину относят в знаменатель, когда вход и выход идут по рыночной цене. Покупаете по цене предложения, продаёте по цене спроса. Если вход исполнен лимитной заявкой, половина спреда не уплачивается — но на выходе по стопу она уплачивается почти всегда, поскольку стоп при достижении цены превращается в рыночную заявку.
Это подтверждает страница о типах заявок на Investor.gov, сайте Комиссии по ценным бумагам и биржам США: рыночная заявка гарантирует исполнение, но не гарантирует цену, и обычно исполняется у текущей цены спроса при продаже или предложения при покупке. Асимметрия здесь важна: сэкономить половину спреда можно на входе, на выходе по стопу — нет.
Двойной учёт и недоучёт: две типовые поломки
Первая — двойной учёт. Издержки прибавляют к знаменателю и одновременно вычитают из числителя, после чего объём выходит заниженным, а фактический риск — ниже планового. Последствия безопасные. Но метод применён механически.
Вторая — недоучёт выхода. В знаменатель кладут издержки входа и забывают про выход, хотя стоп срабатывает именно на выходе и платится там же. Половина издержек тем самым остаётся за рамками расчёта, и фактический убыток превышает плановый ровно на эту половину. Проверить догадку помогает сверка цены исполнения с ценой на других площадках — порядок описан в разборе про биржевую и ончейн-цену токена.
Третья встречается у инструментов со встроенными издержками удержания. Там часть расходов не видна в заявке вовсе: она зашита в конструкцию продукта и проявляется со временем, что разобрано в материале про биржевые фонды с плечом и потерю ими стоимости. На площадках без стакана роль спреда играет комиссия пула и отклонение цены от расчётной — устройство модели описано в разборе про PancakeSwap и его продукты.
- Издержки разделены на пропорциональные объёму и фиксированные за заявку.
- Пропорциональная часть пересчитана в деньги за одну единицу актива.
- Издержки выхода посчитаны отдельно от издержек входа и включены в расчёт.
- Спред учтён полной величиной, если выход идёт по стопу.
- Фиксированные сборы вычтены из суммы риска, а не прибавлены к знаменателю.
- Двойного учёта нет: каждое слагаемое попало ровно в одно место формулы.
Итог
Расчёт размера портят не сами удержания, а привычка выносить их за рамки формулы. Метод включения держится на одном различении: пропорциональное идёт в знаменатель, фиксированное вычитается из числителя. Проверка тоже одна. Умножьте полученный объём на эффективное расстояние, прибавьте фиксированные сборы и сравните с заданной суммой риска. На сырьевых инструментах состав удержаний отличается, и это стоит учитывать отдельно: обзор есть в материале про торговлю платиной и палладием через криптобиржу. Данные сверены на 16 октября 2026 года.
Частые вопросы
Почему издержки прибавляют к расстоянию, а не вычитают из суммы риска?
Потому что они зависят от объёма, а объём — это то, что мы ищем. Вычитание из числителя потребовало бы знать ответ заранее. Так не бывает. Прибавление к знаменателю решает задачу в одно действие: больший объём даёт большие издержки, большие издержки дают больший знаменатель, а больший знаменатель уменьшает объём.
Как оценить проскальзывание до сделки?
По прежним исполнениям на этом же инструменте и в этом же объёме. Усреднённые рыночные значения здесь не годятся: проскальзывание зависит от глубины книги и размера вашей заявки. Если истории исполнений нет, берите верхнюю разумную оценку: переоценка издержек уменьшает расчётный объём, и отклонение факта от плана уходит в безопасную сторону, а не в опасную.
Учитывать ли спред полностью или половину?
Полностью, если и вход, и выход идут по рыночной цене. Половину можно сэкономить на входе лимитной заявкой, которая исполняется по вашей цене. На выходе по стопу экономия недоступна: стоп при достижении цены становится рыночной заявкой и забирает свою половину спреда вместе с проскальзыванием.
Нужно ли включать плату за перенос позиции?
Нужно, если позиция удерживается на заёмные средства дольше одного дня. Плата пропорциональна объёму и сроку, поэтому её место в знаменателе: дневная ставка умножается на плановое число дней и на единицу актива. Срок задаёте вы. Без планового горизонта умножать не на что.
Как проверить, что издержки учтены правильно?
Обратным счётом. Действие одно. Умножьте полученный объём на эффективное расстояние до стопа, прибавьте фиксированные сборы входа и выхода и сравните результат с заданной суммой риска. Числа должны совпасть с точностью до округления объёма. Расхождение означает двойной учёт одного слагаемого либо пропуск издержек выхода.
Материалы по теме:
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — издержки, зашитые в конструкцию инструмента.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — что заменяет спред там, где стакана нет.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берётся разрыв между котировкой и исполнением.
- Как торговать платиной и палладием через криптобиржу — состав удержаний на сырьевых инструментах.
Первоисточники: параграф 242.605 титула 17 Свода федеральных нормативных актов США о раскрытии качества исполнения и страница о типах заявок на Investor.gov. Данные проверены 16 октября 2026 года.
Вердикт
Удержания — единственная часть расчёта, которая известна заранее почти точно и при этом чаще всего остаётся за его пределами. Причина психологическая: удержания кажутся платой за обслуживание, а не частью убытка, хотя в момент срабатывания стопа они уходят из тех же денег. В обращениях читателей это видно по устойчивой формулировке: «риск был один процент, а просадка по итогам месяца — четыре». Разница там обычно собирается из двух источников — забытых издержек выхода и фиксированных сборов, которые на мелких сделках весят больше самого расстояния до стопа. Обратный счёт перед заявкой закрывает оба.
Разборы расчётов, издержек и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий