
 73.443
 2.046

На часовом таймфрейме расстояние до стопа короче, поэтому та же сумма риска даёт кратно больший объём. Формула прежняя: сумма риска делится на расстояние. Но вместе с объёмом растёт оборот, а издержки считаются от оборота, не от риска. Из этого следует главная поправка часового масштаба: к знаменателю прибавляют комиссию и проскальзывание на единицу, иначе плановый убыток окажется меньше фактического.
Почему больший объём не означает больший риск
Путаница встречается часто. Объём на часовом масштабе крупнее, иногда в пять раз, но плановый убыток не меняется: он задан долей счёта и к таймфрейму отношения не имеет. Растёт не риск. Растёт стоимость позиции, которую нужно купить и затем продать, чтобы этот неизменный по величине риск вообще оказалось возможно нести.
Дальше арифметика издержек. Комиссия берётся от стоимости сделки, спред платится с каждой заявки, проскальзывание зависит от объёма. Все три слагаемых привязаны к оборотам, а оборот на часовом масштабе кратно больше, поэтому в пересчёте на один рубль планового риска издержки часовой сделки оказываются в несколько раз выше, чем издержки дневной.
Второй множитель — частота. Внутридневные сделки идут десятками в неделю против единиц на дневном масштабе, и каждая из них платит собственные издержки независимо от того, чем она закончилась. Произведение двух множителей и даёт итоговую разницу: часовой режим обслуживает один и тот же плановый убыток заметно дороже.
Как рассчитать размер позиции по риску на часовом таймфрейме
- Задайте дневной предел убытка и разделите его на планируемое число сделок за день. Получится сумма риска одной сделки.
- Измерьте часовой размах инструмента и определите нижнюю границу расстояния до стопа: внутри шума стоп ставить нельзя.
- Посчитайте издержки входа и выхода на одну единицу актива: комиссию и ожидаемое проскальзывание.
- Сложите расстояние до стопа и издержки. Сумма — знаменатель расчёта.
- Разделите сумму риска одной сделки на знаменатель. Результат — размер позиции.
- Проверьте, что стоимость позиции умещается в доступные средства: на часовом масштабе она выше, чем на дневном.
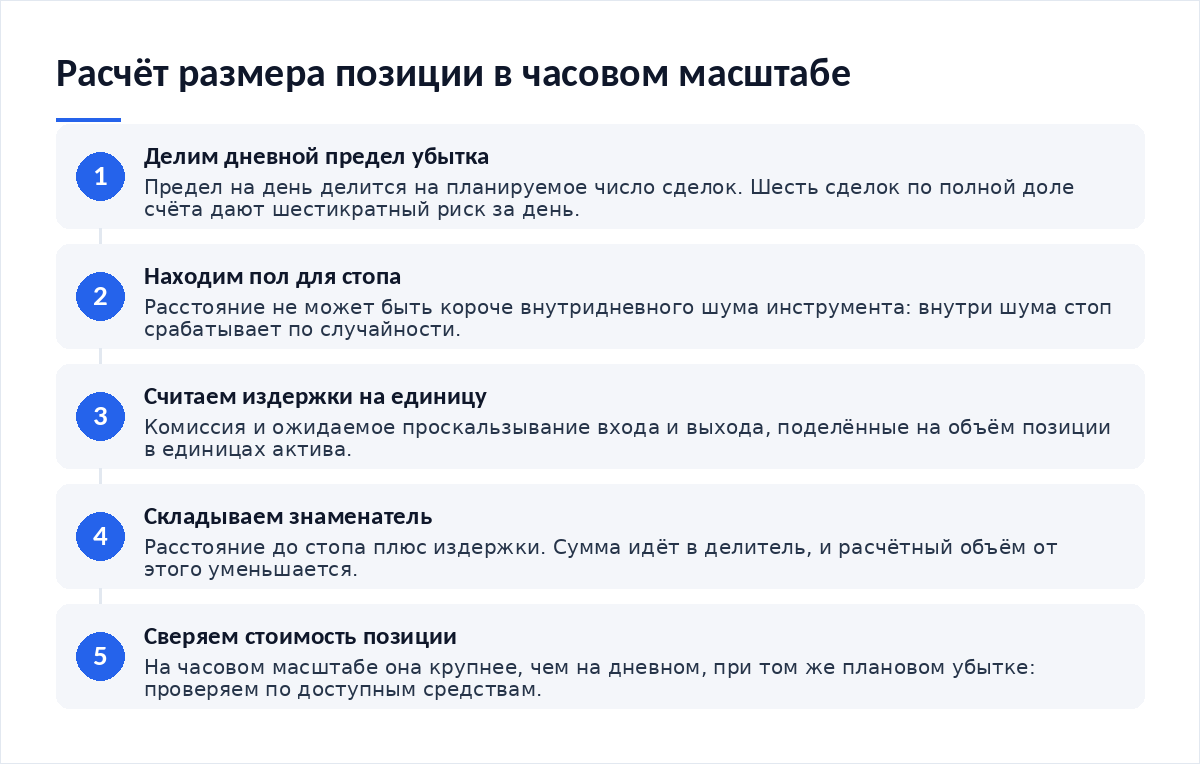
Первый шаг отличает часовой расчёт от дневного по существу. На дневном масштабе сделка в день — редкость. Делить сумму риска не на что. На часовом масштабе сделок за день бывает шесть или десять, и если каждой из них выдать полную долю счёта, то дневной убыток в неудачный день окажется кратным тому, который был задуман.
Внутридневной шум как нижняя граница знаменателя
Знаменатель нельзя уменьшать произвольно. У него есть пол, заданный самим инструментом: колебание, которое цена проходит внутри часа без всякой причины. Стоп, поставленный ближе этого колебания, срабатывает по случайному движению цены, а не по опровержению замысла сделки, и отличить одно от другого в отчёте потом невозможно.
Отсюда неприятная развилка. Чем мельче масштаб, тем короче расстояние и тем больший объём выдаёт формула — но издержки на единицу риска растут, а доля случайных срабатываний увеличивается. В какой-то момент уменьшение масштаба перестаёт давать выигрыш в размере и начинает давать только рост оборота. Где лежит предел, зависит от инструмента и от тарифа. Проверяется он измерением. На площадках без стакана, где отклонение цены задаёт формула пула, оценка строится иначе — устройство модели разобрано в материале про PancakeSwap и его продукты.
Регулятор формулирует риск частых внутридневных операций без оговорок. В глоссарии Investor.gov, сайта Комиссии по ценным бумагам и биржам США, внутридневная торговля описана как операции с удержанием позиции секунды и минуты, и там же сказано: она чрезвычайно рискованна и способна привести к существенным финансовым потерям за предельно короткий срок.
Что различается между часовым и дневным расчётом
| Параметр | Часовой таймфрейм | Дневной таймфрейм |
|---|---|---|
| Расстояние до стопа | По часовому размаху: короткое, с полом по внутридневному шуму | По дневному размаху: в несколько раз шире |
| Размер позиции при равной сумме риска | Кратно больше | Кратно меньше |
| Оборот на единицу риска | Высокий: издержки на рубль риска растут пропорционально | Низкий: издержки размазаны по длинному удержанию |
| Как задаётся сумма риска | Дневной предел убытка делится на число сделок за день | Доля счёта целиком идёт в одну сделку |
| Главный источник отклонения факта от плана | Издержки и случайные срабатывания стопа внутри шума | Разрыв цены между торговыми сессиями |
| Занятая доля счёта | Высокая: стоимость позиции крупнее при том же убытке | Низкая: часть средств остаётся свободной |
Четвёртая строка на практике важнее остальных. Дневной предел убытка — единственная величина, которая удерживает серию внутридневных сделок в рамках: без него шесть аккуратно посчитанных сделок дают шестикратный риск за день. Делить предел нужно до первой заявки. Не после третьей.
Пороги и ограничения, не зависящие от расчёта
Частые внутридневные операции обычно требуют заёмных средств, а там действуют собственные пороги. В правиле 4210 Управления по регулированию финансовой отрасли США (FINRA) для маржинального счёта установлен минимум собственных средств в 2000 долларов, ниже которого новые сделки с заёмными средствами не открываются. Порог не связан с формулой размера, но действует как потолок сверху: он ограничивает набор доступных операций независимо от того, какое число выдал ваш расчёт по сумме риска.
Техническая сторона тоже накладывает ограничения. Частые входы по уровням удобнее собирать настроенной сеткой заявок, а не ручными заявками, и тогда дневной предел убытка задаётся сразу для всей сетки. Автоматизация ступенчатого набора через настроенный бот усреднения снимает часть рутины, но доля издержек в результате при этом растёт, поскольку заявок становится больше, а каждая из них платит собственную комиссию и собственный спред.
- Дневной предел убытка задан и разделён на планируемое число сделок.
- Нижняя граница расстояния до стопа определена по внутридневному шуму инструмента.
- Издержки входа и выхода пересчитаны на одну единицу и включены в знаменатель.
- Стоимость позиции сверена с доступными средствами, а не только плановый убыток.
- Число фактических сделок за день сверено с планируемым.
- Оборот за день посчитан отдельно от риска: он показывает, сколько вы платите за сам режим.
Итог
Часовой масштаб даёт больший объём и больший оборот при неизменном плановом убытке. Удержать следует главное. Размер вырос, риск — нет, а издержки выросли вместе с оборотом. Работоспособным расчёт делают два дополнения: дневной предел убытка, поделённый на планируемое число сделок, и нижняя граница знаменателя, заданная внутридневным шумом инструмента. Цену исполнения на мелком масштабе полезно сверять по нескольким источникам: расхождения разобраны в материале про биржевую и ончейн-цену токена. Данные сверены на 16 октября 2026 года.
Частые вопросы
Почему на часовом таймфрейме объём больше, а риск тот же?
Потому что риск задаётся числителем, а объём — результатом деления. Сумма риска остаётся долей счёта, а знаменатель на часовом масштабе короче, и частное выходит больше. Растёт стоимость позиции и оборот, который приходится прокрутить, а плановый убыток при срабатывании стопа не меняется.
Как делить сумму риска между сделками одного дня?
Задать дневной предел убытка и поделить его на планируемое число входов. Шесть сделок по полной доле счёта дают шестикратный риск за день. Даже если каждая посчитана безупречно. Число сделок фиксируют до первой заявки, иначе предел делить не на что и доля назначается задним числом.
Можно ли уменьшить стоп, чтобы объём вырос ещё сильнее?
Нельзя. У расстояния есть нижняя граница — внутридневной шум инструмента. Стоп внутри шума срабатывает по случайности, и число убыточных сделок растёт быстрее, чем выигрыш от большего размера. Формула при этом формально сойдётся, поэтому ошибку легко не заметить до конца месяца.
Как учесть издержки в расчёте размера?
Пересчитать их на единицу актива и прибавить к расстоянию до стопа. Комиссия и ожидаемое проскальзывание на входе и на выходе делятся на объём позиции и становятся частью знаменателя наряду с расстоянием до стопа. Объём от этого уменьшается, зато фактический убыток при срабатывании стопа остаётся внутри плановой суммы, а не превышает её.
Что считать, кроме риска, на внутридневном масштабе?
Оборот за день и суммарные издержки по нему. Эти две величины показывают цену самого режима торговли и к плановому убытку отдельной сделки отношения не имеют. Полезная проверка — сравнить издержки за месяц с дневным пределом убытка: если величины сопоставимы, сам режим торговли обходится дороже того риска, который вы сознательно и осмысленно несёте.
Материалы по теме:
- Как настроить сетку заявок — частые входы по уровням и единый дневной предел для всей сетки.
- Как настроить бот усреднения — автоматизация частых заявок и рост доли издержек.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — сверка цены исполнения на мелком масштабе.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — как считать проскальзывание там, где стакана нет.
Первоисточники: статья о внутридневной торговле в глоссарии Investor.gov Комиссии по ценным бумагам и биржам США и правило 4210 FINRA о требованиях к маржинальным счетам. Данные проверены 16 октября 2026 года.
Вердикт
Мелкий масштаб соблазняет крупным объёмом, и соблазн этот арифметически обоснован: знаменатель короче, частное больше. Ловушка в том, что вместе с частным растёт и то, за что платят, — оборот. В обращениях читателей встречается характерная картина: плановый убыток выдержан по каждой сделке, итог месяца отрицательный, а в выписке издержки сопоставимы с дневным пределом риска. Это не ошибка расчёта размера, это цена режима, которую расчёт не показывает. Считать её нужно отдельно, и лучше до того, как режим выбран.
Разборы расчётов, издержек и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий