
 73.532
 2.049

На дневном таймфрейме расстояние от входа до стопа кратно больше, чем на внутридневном, поэтому при той же сумме риска размер позиции выходит кратно меньше. Формула не меняется. Сумма риска делится на расстояние. Меняется знаменатель, причём не на проценты, а в разы. Второе отличие дневного масштаба — разрывы цены между сессиями: стоп в этот момент исполняется не там, где стоит.
Во сколько раз больше знаменатель и почему
Причина арифметическая. Размах за сутки складывается из размахов внутренних интервалов, но их сумме не равен. Движения частично гасят друг друга. На практике дневной размах оказывается в несколько раз шире часового, и стоп, рассчитанный от дневного масштаба, отстоит от входа соответственно дальше.
Дальше работает деление. Та же сумма риска, делённая на знаменатель втрое больший, даёт объём втрое меньший. Следствие главное. Сравнивать размеры позиций между таймфреймами бессмысленно. Сравнивать можно плановый убыток. Он одинаков по определению.
Второе следствие касается стоимости позиции. Меньший объём — меньшая занятая сумма. На дневном горизонте значительная часть счёта остаётся свободной. Это не «неиспользованный капитал», а прямое последствие того, что защитная заявка отнесена далеко от цены входа и один и тот же плановый убыток распределён на меньшее число единиц. Попытка дозанять объём на освободившиеся средства возвращает риск обратно, но уже вне расчёта.
Как рассчитать размер позиции по риску на дневном таймфрейме
- Задайте сумму риска как долю счёта. Таймфрейм на эту долю не влияет.
- Измерьте дневной размах инструмента по закрытым дневным свечам за свежий период.
- Отнесите стоп за пределы типичного дневного движения, а не внутрь него.
- Прибавьте к расстоянию запас на разрыв между сессиями, если инструмент торгуется не круглосуточно.
- Переведите итоговое расстояние в деньги за единицу и разделите на него сумму риска.
- Сверьте долю этой сделки в вашем годовом числе сделок: на редких входах вес одной ошибки выше.
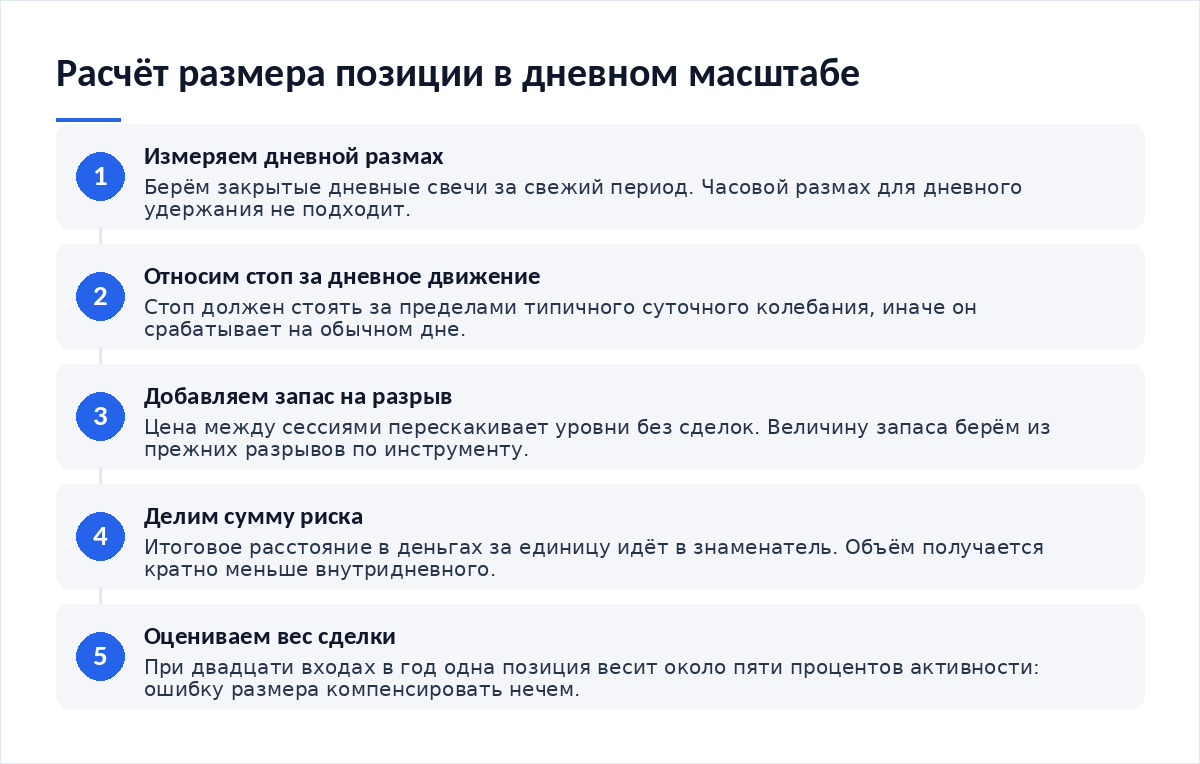
Четвёртый шаг отличает дневной расчёт от внутридневного сильнее остальных. Разрыв между закрытием и открытием преодолевается мгновенно и без сделок по промежуточным ценам, а стоп реагирует только на достигнутую цену. Запас увеличивает знаменатель, и объём уменьшается ещё раз — уже по причине, которой на внутридневном масштабе нет вовсе, поскольку там позиция не переживает закрытия торгов.
Разрывы цены: почему стоп исполняется хуже расчётного
Механика описана у регулятора прямо. По описанию стоп-заявки в глоссарии Investor.gov, сайта Комиссии по ценным бумагам и биржам США, при достижении стоп-цены заявка превращается в рыночную, а цена исполнения может отличаться от стоп-цены, особенно на быстро движущемся рынке, где цены меняются стремительно. Разрыв между сессиями — крайний случай. Промежуточных цен в нём не существует.
Отсюда поправка к плану. Расчётный убыток — нижняя граница, а не точное значение; верхняя граница зависит от того, насколько далеко открылась цена. Оценить её можно по прежним разрывам на этом же инструменте, и эта оценка входит в запас из четвёртого шага.
Отдельно учитывайте, что позиция живёт через ночь и выходные. Если она открыта на заёмные средства, обеспечение держится всё время удержания: по параграфу 220.12 титула 12 Свода федеральных нормативных актов США, редакция Reg. T от 16 января 1998 года, требуемое обеспечение по долевой бумаге в маржинальном счёте составляет 50% текущей рыночной стоимости или больше, если выше норма площадки. На дневном горизонте требование действует дольше, чем на часовом, по той причине, что позиция существует дольше.
Дневной и часовой масштаб: что различается в расчёте
| Параметр | Дневной таймфрейм | Часовой таймфрейм |
|---|---|---|
| Расстояние до стопа | По дневному размаху: в несколько раз шире | По часовому размаху: соответственно уже |
| Размер позиции при равной сумме риска | Кратно меньше | Кратно больше |
| Занятая доля счёта | Малая: значительная часть средств остаётся свободной | Выше при том же плановом убытке |
| Главный источник отклонения факта от плана | Разрыв цены между сессиями | Издержки на обороте и внутридневной шум |
| Число сделок за год | Десятки: вес одной ошибки в итоге велик | Сотни и больше: вес одной ошибки размывается |
| Что добавляют к знаменателю | Запас на разрыв между сессиями | Издержки входа и выхода на единицу |
Строка про число сделок меняет отношение к расчёту. При двадцати входах в год одна позиция весит пять процентов всей годовой активности, и ошибка в её размере не компенсируется статистикой: компенсировать её нечем. На сотнях сделок та же ошибка растворяется. Проверка расчёта перед редкой заявкой поэтому стоит дороже, чем перед частой, хотя времени на неё уходит столько же.
Ошибки расчёта на дневном масштабе
- Стоп ставится по часовому размаху, а позиция удерживается сутками. Знаменатель занижен, стоп срабатывает на обычном дневном движении.
- Запас на разрыв не закладывается. Фактический убыток превышает плановый на величину разрыва.
- Освободившиеся средства занимают второй позицией по тому же инструменту. Риск складывается, хотя считался раздельно.
- Размах измеряется по периоду, закончившемуся до изменения режима. Данные устарели.
- Объём сравнивается с объёмом внутридневных сделок. Сравнивать нужно плановый убыток.
- Плата за удержание на заёмные средства не входит в сумму риска. На дневном горизонте она копится заметнее, а при нехватке обеспечения включается автоматическое сокращение позиций.
Последний пункт связан с инструментами, у которых издержки удержания встроены в конструкцию. Их поведение на длинной дистанции расходится с поведением базового актива, и расчёт по дневному движению для них даёт ошибку при удержании неделями: подробности в материале про биржевые фонды с плечом и потерю ими стоимости. Разрывы цены между сессиями особенно характерны для инструментов с ограниченным расписанием торгов — обзор о том, какие традиционные активы можно торговать на криптобирже, показывает, где это свойство выражено сильнее.
- Размах измерен по дневным свечам, а не по внутридневным.
- Стоп отнесён за пределы типичного дневного движения.
- Запас на разрыв между сессиями включён в расстояние.
- Плановый убыток принят как нижняя граница фактического.
- Освободившиеся средства не заняты второй позицией по тому же инструменту.
- Плата за удержание учтена в сумме риска, если средства заёмные.
Итог
Дневной таймфрейм уменьшает размер позиции не из осторожности, а по арифметике: знаменатель формулы растёт вместе с масштабом движения. Плановый убыток при этом остаётся прежним, и это единственная величина, по которой масштабы сопоставимы. Два следствия стоит держать в голове постоянно — разрывы цены делают расчётный убыток нижней оценкой, а редкость сделок повышает вес каждой отдельной ошибки. Поведение сырьевых инструментов с собственным расписанием торгов разобрано в материале про торговлю платиной и палладием через криптобиржу. Данные сверены на 16 октября 2026 года.
Частые вопросы
Почему на дневном таймфрейме объём получается в разы меньше?
Из-за знаменателя формулы. Стоп на дневном масштабе отнесён по дневному размаху, который в несколько раз шире часового, и та же сумма риска, поделённая на большее расстояние, даёт меньшее число единиц. Плановый убыток при этом не меняется — меняется только то, на сколько единиц он распределён.
Как заложить в расчёт разрыв цены между сессиями?
Прибавить запас к расстоянию до стопа и пересчитать объём. Величину берут из наблюдений за прежними разрывами по этому же инструменту. Средние значения рынка здесь не годятся. Запас увеличивает знаменатель и уменьшает объём — это и есть плата за то, что позиция переживает закрытие торгов.
Можно ли поставить дневной стоп по часовому размаху, если так объём больше?
Можно. Такой стоп сработает на обычном дневном колебании. Расстояние задаёт масштаб удержания, а не желаемый объём: позицию, которую вы держите сутки, проверяет суточное движение. Формула при подмене знаменателя формально сойдётся, а число сработавших стопов за квартал вырастет.
Что делать со свободными средствами, если объём мал?
Оставить свободными. Либо задействовать по другому инструменту с собственным расчётом. Добор по тому же инструменту складывает риск, который считался раздельно, и выводит суммарный плановый убыток за границу. Свободные средства на дневном масштабе — не упущение, а прямое следствие удалённого стопа.
Почему ошибка в размере на дневном таймфрейме стоит дороже?
Потому что сделок мало. При двадцати входах в год одна позиция весит около пяти процентов годовой активности, и у статистики не остаётся материала, которым можно было бы компенсировать промах в расчёте размера. На сотнях внутридневных сделок та же ошибка размывается. Отсюда практический вывод: минута проверки перед редкой заявкой окупается заметно лучше.
Материалы по теме:
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — издержки удержания на дневном и более длинном горизонте.
- Какие традиционные активы можно торговать на криптобирже — где разрывы между сессиями выражены сильнее.
- Как торговать платиной и палладием через криптобиржу — инструменты с собственным расписанием торгов.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит при нехватке обеспечения во время удержания.
Первоисточники: описание стоп-заявки в глоссарии Investor.gov Комиссии по ценным бумагам и биржам США и параграф 220.12 титула 12 Свода федеральных нормативных актов США. Данные проверены 16 октября 2026 года.
Вердикт
Самая частая претензия к дневному масштабу звучит так: «позиция получается смешная». Адресована она не формуле. Масштаб удержания выбран сознательно. Удалённый стоп и малый объём — две стороны одного решения, и разъединить их нельзя, не нарушив план. В обращениях читателей это видно по характерной паре действий: стоп оставляют дневной, а объём берут как для часового, после чего один обычный день закрывает позицию с убытком, втрое превышающим задуманный. Проверять стоит не размер. Важно, от какого размаха он посчитан.
Разборы расчётов, таймфреймов и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий