
 73.642
 2.055

Крупная позиция редко входит одной заявкой, и это меняет саму постановку задачи. Единой цены входа у неё нет: части исполняются по разным уровням, и расстояние до стопа у каждой своё. Считать риск приходится от средневзвешенной цены. Она известна лишь после набора. Отсюда расчёт в два прохода: плановый — до первой заявки, фактический — после последней, с обязательной сверкой между ними.
Почему у набранной частями позиции нет одной цены входа
Причин две. Обе механические. Первая: заявка крупнее доступного объёма на лучшем уровне исполняется по нескольким уровням сразу, и средняя цена исполнения уходит от котировки тем дальше, чем больше объём. Вторая: набор растягивают во времени намеренно, чтобы не двигать цену, и за минуты или часы рынок успевает сместиться.
Следствие неудобное. Стоп, поставленный от цены первой части, занижает расстояние для всех последующих частей при наборе против вас и завышает его при наборе по направлению движения. Плановый убыток расходится с фактическим. Ошибки в формуле при этом нет.
Отсюда правило. Стоп задают от предполагаемой средней цены входа, а не от первой заявки, и границы коридора набора назначают до начала работы. Вышли за коридор — набор несостоявшийся. По новой цене он не продолжается.
Как рассчитать размер позиции по риску с крупной позицией
- Задайте сумму риска как долю счёта. Размер позиции на эту долю не влияет.
- Назначьте коридор набора: верхняя и нижняя цена, за пределами которых добор прекращается.
- Возьмите середину коридора как предполагаемую среднюю цену входа.
- Поставьте стоп от этой середины и переведите расстояние в деньги за единицу.
- Разделите сумму риска на расстояние. Получится целевой объём всей позиции.
- Разбейте целевой объём на части, задав шаг по цене и паузу по времени.
- После набора посчитайте фактическую среднюю и фактический риск. Превысили план — срежьте хвост объёма до плановой величины.
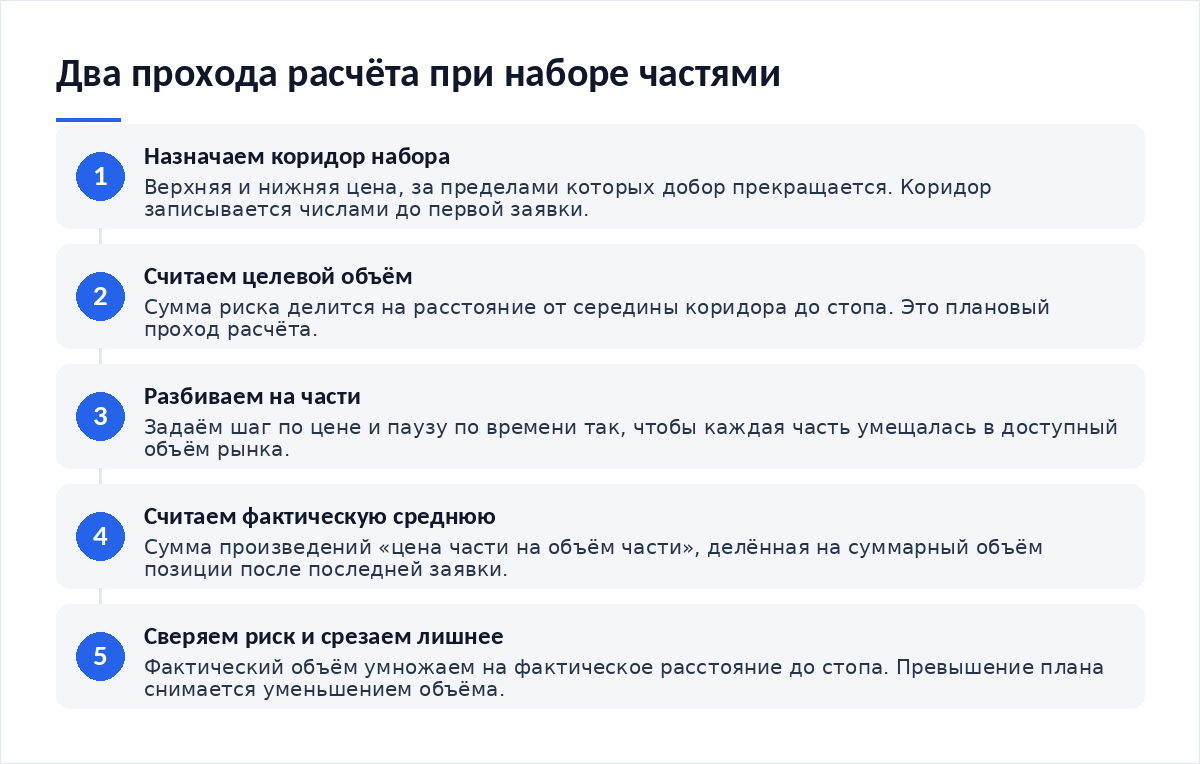
Седьмой шаг выполняют реже всех. Позиция набрана, средняя цена вышла хуже плановой, и расстояние до стопа сократилось — а объём остался целевым. Фактический риск в этот момент выше планового. Вернуть его в рамки можно единственным действием. Уменьшить объём. Разнести сам набор по уровням удобнее настроенной сеткой заявок, но сверку после набора она не делает.
Время набора: риск, который существует до завершения
Пока набор идёт, позиция уже существует. Неполная, но живая. Её объём меньше целевого, а стоп рассчитан на целевой, и это промежуточное состояние требует собственного учёта, которого при однократном входе не возникает вовсе.
Практичный приём — держать стоп на фактически набранном объёме и пересчитывать его после каждой части. Тогда в любой момент набора плановый убыток не превышает заданную сумму риска, а не достигает её только в конце. Приём стоит лишних действий. Зато он снимает самую неприятную ситуацию: резкое движение в середине набора, когда половина объёма уже куплена, а защита настроена на совсем другое число единиц.
Второй источник — отказ от плана в процессе. Цена уходит за коридор, оставшиеся части не исполняются, и возникает соблазн добрать объём по новой цене, чтобы «позиция получилась нужного размера». Нужный размер считался от другой средней. После добора он уже не нужный.
Чем расчёт крупной позиции отличается от обычной
| Параметр | Позиция в один вход | Позиция, набранная частями |
|---|---|---|
| Цена входа | Одна, известна сразу | Средневзвешенная, известна только после последней части |
| Расстояние до стопа | От цены входа до стопа | От средневзвешенной цены до стопа, пересчитывается по ходу набора |
| Когда считается риск | Один раз, до заявки | Дважды: плановый до набора и фактический после |
| Риск в промежуточном состоянии | Не возникает | Возникает с первой части и требует собственного стопа |
| Издержки исполнения | Один спред и одна комиссия | Спред и комиссия по каждой части, эффективный спред шире |
| Действие при выходе за коридор | Не применимо | Набор прекращается, целевой объём пересчитывается от фактической средней |
Строка про издержки опирается на измеримую величину. В параграфе 242.605 титула 17 Свода федеральных нормативных актов США торговые центры обязаны раскрывать по исполненным заявкам средний котируемый спред, средний эффективный спред и отношение второго к первому в процентах, причём статистика группируется по размеру заявки. Разделение по размерам в норме не случайно. Крупная заявка исполняется хуже мелкой, и регулятор требует показывать это раздельно.
Что ограничивает крупную позицию сверху
Ограничителей три. Сумма риска среди них только первый. Второй — глубина рынка, то есть объём, который книга выдерживает без заметного сдвига цены. На площадках без стакана, где цену задаёт формула пула, этот предел считается от размера резервов — устройство модели разобрано в материале про PancakeSwap и его продукты.
Третий ограничитель внешний и к вашему расчёту отношения не имеет. Европейское управление по ценным бумагам и рынкам в сообщении от 27 марта 2018 года ограничило розничным клиентам плечо по контрактам на разницу, установив для криптовалют предел 2:1. Когда обеспечения перестаёт хватать, решение принимает площадка: порядок описан в разборе про страховой фонд и автоматическое сокращение позиций на бирже.
- Коридор набора назначен до первой заявки и записан числами.
- Стоп отсчитывается от предполагаемой средней, а не от цены первой части.
- Промежуточный стоп пересчитывается после каждой исполненной части.
- Фактическая средневзвешенная цена посчитана после завершения набора.
- Фактический риск сверен с плановым, превышение снято уменьшением объёма.
- Издержки по каждой части учтены в сумме риска, а не вынесены отдельно.
Итог
Набор частями ломает допущение формулы о единственной цене входа, и чинится это не усложнением формулы, а добавлением второго прохода. Плановый расчёт назначает целевой объём и коридор, фактический — проверяет, уложились ли вы в сумму риска после набора. Между проходами находится самая уязвимая часть работы: неполная позиция с защитой, рассчитанной на другой объём. Автоматизация ступенчатого набора через настроенный бот усреднения облегчает исполнение, но сверку за вас не выполняет. Данные сверены на 16 октября 2026 года.
Частые вопросы
От какой цены ставить стоп, если позиция набирается частями?
От предполагаемой средневзвешенной, а после набора — от фактической. Цена первой части для этого не годится: она занижает расстояние для всех последующих при наборе против вас. Практичный вариант — взять середину назначенного коридора как плановую среднюю, а по завершении набора пересчитать расстояние по фактическим ценам частей.
На сколько частей разбивать вход?
Столько, сколько нужно, чтобы каждая часть умещалась в доступный объём рынка без заметного сдвига цены. Больше частей — мягче исполнение, но выше суммарные издержки и дольше набор. Меньше частей — обратная картина. Число фиксируют заранее. Вместе с ним записывают шаг по цене и паузу между заявками, иначе набор превращается в последовательность решений, принятых под впечатлением от текущего движения цены.
Что делать, если цена ушла за коридор в середине набора?
Прекратить набор и пересчитать риск по фактически набранному объёму. Позиция окажется меньше целевой, и это нормальный исход работы по плану: целевой объём считался от другой средней цены входа, которой на рынке больше нет и не будет. Добор по новой цене меняет средневзвешенную и выводит фактический риск за плановую границу.
Как защищать неполную позицию во время набора?
Держать стоп на фактически набранном объёме и обновлять его после каждой части. Тогда плановый убыток не превышает заданную сумму риска ни в один момент набора, а не только в его конце. Приём требует лишних действий, зато снимает разрыв между реальным объёмом и настроенной защитой.
Нужно ли уменьшать долю риска для крупной позиции?
Сама по себе величина позиции основанием не является. Доля риска описывает вашу готовность терять деньги и от размера сделки не зависит. Другое дело издержки. У крупной позиции они выше в пересчёте на единицу, входят в знаменатель формулы и сами уменьшают расчётный объём без какого-либо отдельного решения с вашей стороны.
Материалы по теме:
- Как настроить сетку заявок — разнесение набора по уровням вместо одной крупной заявки.
- Как настроить бот усреднения — автоматизация ступенчатого набора и работа со средней ценой.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — как считается предел объёма там, где стакана нет.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит с крупной позицией при нехватке обеспечения.
Первоисточники: параграф 242.605 титула 17 Свода федеральных нормативных актов США о раскрытии качества исполнения и сообщение ESMA от 27 марта 2018 года об ограничении плеча. Данные проверены 16 октября 2026 года.
Вердикт
Расчёт крупной позиции отличается от обычного не сложностью, а дисциплиной завершения. Плановый проход делают почти все. Фактический — почти никто, потому что в момент, когда набор окончен, кажется, что работа сделана. Из обращений читателей видно типичный разрыв: целевой объём выдержан до единицы, а средняя цена входа оказалась на полтора процента хуже плановой, и фактический риск вылез за границу, о которой никто больше не вспомнил. Минута на пересчёт средневзвешенной цены возвращает позицию в те рамки, ради которых формулу и применяли.
Разборы расчётов, набора позиций и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий