
 73.515
 2.053

С небольшим депозитом формула размера позиции упирается не в риск, а в дискретность. Деление суммы риска на расстояние до стопа выдаёт дробное число единиц, а площадка принимает заявки только кратно шагу объёма. Округление вверх делает фактический риск больше планового, округление вниз иногда даёт ноль. Отсюда рабочий вывод: у каждой пары «шаг объёма — расстояние до стопа» есть минимальный депозит, ниже которого выбранный процент риска не реализуется никак.
Где непрерывный расчёт встречается со ступенчатым рынком
Формула не знает о шаге. Она делит деньги на деньги и возвращает число с запятой: 0,37 единицы, 2,8 лота, 14,6 контракта. Рынок таких заявок не принимает. Он принимает кратные величины. Выбор у вас из двух соседних ступеней.
Обе ступени плохи по-своему. Верхняя превышает план. Превышение тем заметнее, чем крупнее шаг относительно расчётного объёма: при расчёте в 1,4 лота округление вверх добавляет к риску 43%. Нижняя плановый риск не нарушает. Зато может оказаться нулём, если расчёт выдал меньше одной ступени.
Правило одно. Оно несимметрично. Вверх округлять нельзя: это нарушение заданного ограничения. Вниз — можно всегда, поскольку рисковать меньше плана никакое правило не запрещает. Ноль тоже допустимый ответ: он означает, что сделка в этих условиях не проходит по размеру.
Как рассчитать размер позиции по риску с небольшим депозитом
- Выпишите с площадки два параметра: шаг объёма по инструменту и минимальный размер заявки.
- Посчитайте объём обычным порядком: сумма риска делится на расстояние от входа до стопа.
- Округлите результат вниз до ближайшего кратного шагу.
- Получился ноль — порог не пройден; посчитайте минимальный депозит для этой пары параметров.
- Получилось ненулевое значение — пересчитайте фактический плановый убыток по округлённому объёму.
- Проверьте, что стоимость позиции не ниже минимального размера заявки.
- Прибавьте к плановому убытку издержки входа и выхода: на малом счёте их доля заметна.
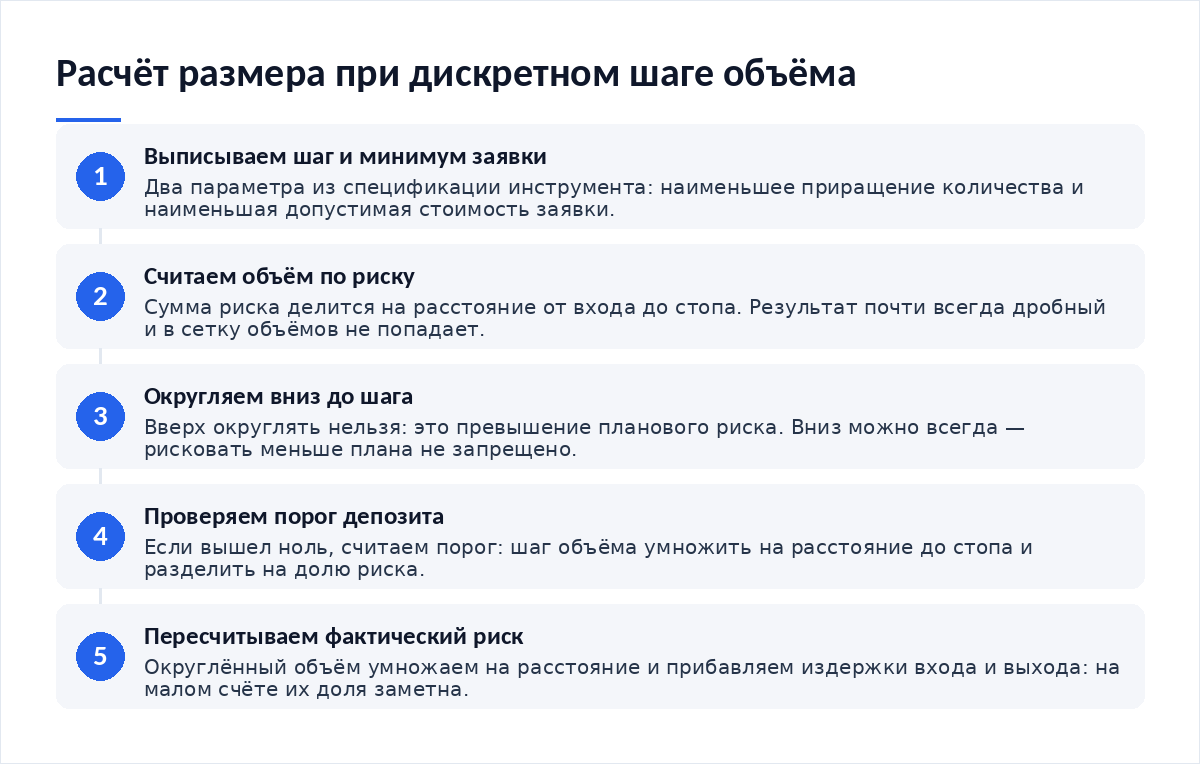
Четвёртый шаг — главный для маленького счёта. Порог считается в одно действие. Шаг объёма умножается на расстояние до стопа в деньгах за единицу, результат делится на долю риска. Это и есть та сумма, начиная с которой выбранный процент становится исполнимым.
Минимальный депозит: откуда берётся порог
Логика вывода короткая. Одна ступень объёма при срабатывании стопа даёт убыток, равный шагу, умноженному на расстояние. Меньше потерять нельзя. Меньшей позиции не существует. Если ваш процент от счёта даёт сумму риска ниже этого произведения, процент недостижим, и остаётся либо рисковать больше плана, либо не входить.
Рычагов три. Четвёртого нет. Первый — уменьшить шаг объёма, то есть выбрать инструмент с более мелкой сеткой: где она мельче, видно в обзоре о том, какие традиционные активы можно торговать на криптобирже. Второй — уменьшить расстояние до стопа, но лишь тогда, когда это оправдано размахом инструмента, а не желанием пройти порог. Третий — увеличить долю риска. Это отдельное решение об управлении капиталом, принимаемое вне конкретной сделки и редко.
Что меняется на малом счёте по сравнению с крупным
| Параметр | Крупный счёт | Небольшой депозит |
|---|---|---|
| Что ограничивает размер | Сумма риска: шаг объёма мал относительно расчёта | Шаг объёма и минимальный размер заявки |
| Ошибка округления | Доли процента от планового риска | Десятки процентов: шаг сопоставим с расчётным объёмом |
| Доля издержек в риске | Малая: фиксированная часть комиссии размазана по объёму | Заметная: фиксированная часть приходится на несколько единиц |
| Число доступных инструментов | Почти все: порог по минимальной заявке проходится везде | Ограничено: дорогие инструменты отсекаются минимальным лотом |
| Цена пропуска сделки | Низкая: следующая возможность равноценна | Та же низкая, но воспринимается как потеря и провоцирует нарушение плана |
| Допустимое действие при нулевом объёме | Не возникает | Не входить либо сменить инструмент на более дробный |
Строка про издержки на малом счёте решает больше, чем кажется. Если площадка берёт фиксированную часть за заявку, она целиком ложится на несколько единиц актива, и в пересчёте на единицу выходит величина, сопоставимая с расстоянием до стопа. Такие издержки входят в сумму риска. Отдельной строкой расходов их не считают. Ступенчатый набор мелкими частями усугубляет эффект, и это стоит учесть до того, как настроенный бот усреднения начнёт дробить вход на десяток заявок.
Нормативные пороги входа
Пороги по размеру счёта существуют и за пределами арифметики площадки. В правиле 4210 Управления по регулированию финансовой отрасли США (FINRA) для маржинального счёта установлен минимум собственных средств в 2000 долларов — ниже этой суммы новые сделки с использованием заёмных средств не открываются. Норма не про расчёт размера позиции, но действует как такой же жёсткий потолок сверху: ниже порога доступный набор операций сужается независимо от того, что показала формула.
Есть и измеренная статистика исходов для небольших розничных счетов. В рабочем документе Банка международных расчётов № 1049 от 14 ноября 2022 года по данным 95 стран за 2015–2022 годы авторы оценивают, что 73–81% розничных инвесторов, пришедших на криптобиржи, вероятнее всего потеряли деньги на первоначальном вложении. Для малого счёта вывод практический: нарушение расчёта ради того, чтобы «хоть как-то поучаствовать», статистику не улучшает.
- Шаг объёма и минимальный размер заявки выписаны из спецификации инструмента.
- Расчётный объём округлён вниз, а не вверх.
- Минимальный депозит под выбранный процент риска посчитан заранее.
- Стоп не подгонялся под доступный шаг объёма.
- Фиксированная часть издержек включена в сумму риска.
- Нулевой результат расчёта принят как допустимый ответ, а не как повод округлить вверх.
Итог
Маленький счёт не запрещает считать размер по риску — он сужает набор инструментов, на которых этот расчёт выполним. Проверка делается до сделки и занимает минуту: шаг объёма, умноженный на расстояние до стопа и делённый на долю риска, даёт порог, а дальше остаётся сравнить его с депозитом. Инструменты с дробным шагом проходят порог при меньшей сумме, дорогие товарные контракты — при большей, что видно в разборе про торговлю платиной и палладием через криптобиржу. Данные сверены на 16 октября 2026 года.
Частые вопросы
Можно ли округлить объём вверх, если не хватает совсем немного?
Нет, и причина не в строгости правила. Округление вверх увеличивает плановый убыток, а на малом счёте шаг сопоставим с расчётным объёмом, поэтому превышение измеряется десятками процентов. Один случай незаметен. Серия из двадцати сделок с округлением вверх даёт суммарный риск, который вы себе не назначали.
Что выбрать, если расчёт даёт ноль: сменить инструмент или увеличить риск?
Сменить инструмент безопаснее. Причина в разделении задач. Доля риска описывает вашу готовность терять деньги и не должна зависеть от того, что конкретная сделка не проходит по размеру. Инструмент с более мелким шагом объёма или с меньшей ценой единицы снижает порог, не трогая план. Пропуск сделки — тоже корректный исход.
Почему нельзя поставить стоп ближе, чтобы объём прошёл?
Потому что расстояние до стопа задаёт рынок, а не потребность уместиться в сетку объёмов. Стоп внутри обычного колебания срабатывает чаще, и число убыточных сделок за период растёт быстрее, чем экономия от меньшего размера. Формула при этом формально сойдётся. Потому ошибка и живуча.
Как учитывать фиксированную комиссию на малом счёте?
Делить на объём. Прибавлять к расстоянию до стопа. Фиксированная часть за заявку, поделённая на несколько единиц актива, даёт заметную величину в пересчёте на единицу. Она входит в знаменатель формулы наряду с расстоянием, поэтому расчётный объём уменьшается, а фактический риск остаётся в плановых границах.
Помогают ли инструменты со встроенным плечом обойти порог?
Они меняют цену единицы, но приносят собственные особенности. Поведение таких продуктов на длинной дистанции отличается от поведения базового актива, и расчёт размера по дневному движению для них даёт ошибку при удержании неделями. Порог по шагу объёма при этом никуда не исчезает, он лишь смещается: подробности в разборе про биржевые фонды с плечом.
Материалы по теме:
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — чем оборачивается попытка обойти порог через встроенное плечо.
- Как настроить бот усреднения — как ступенчатый набор соотносится с минимальным шагом объёма.
- Какие традиционные активы можно торговать на криптобирже — где шаг объёма мельче, а порог входа ниже.
- Как торговать платиной и палладием через криптобиржу — пример инструментов с высоким минимальным номиналом заявки.
Первоисточники: правило 4210 FINRA о требованиях к маржинальным счетам и рабочий документ Банка международных расчётов № 1049 от 14 ноября 2022 года. Данные проверены 16 октября 2026 года.
Вердикт
Дискретность — честное ограничение, которое малый счёт проявляет раньше остальных. Формула продолжает работать, но её ответ приходится укладывать в сетку, и ближайшая допустимая ступень нередко лежит выше плана. В обращениях читателей это выглядит так: «посчитал один процент, а по факту вышло почти три». Арифметика там всегда одинаковая — округлили вверх, потому что вниз получался ноль. Порог по депозиту считается заранее и за минуту, и знание этого числа избавляет от выбора между нарушением плана и ощущением упущенной возможности.
Разборы расчётов, спецификаций инструментов и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий