
 73.622
 2.060

При тонкой ликвидности размер позиции определяют два независимых потолка, и берут из них нижний. Первый — обычный: сумма риска, делённая на расстояние до стопа. Второй задаёт стакан: сколько единиц можно купить или продать, не сдвинув цену самому. На ликвидном инструменте побеждает первый потолок, на тонком — почти всегда второй. Расчёт по риску в этом случае даёт верную цифру, которую рынок исполнить не готов.
Почему расчёт по риску перестаёт быть главным
Формула размера исходит из допущения, которое редко проговаривают: исполнение происходит по той цене, которую вы видите. На глубоком рынке оно почти верно. На тонком — ломается. Ломается тихо, без сообщения об ошибке.
Механизм нагляден. Ваша заявка на покупку съедает ближайшие предложения, затем следующие по цене, затем ещё более дорогие, и средняя цена исполнения уходит вверх от первой котировки тем дальше, чем крупнее объём. Расстояние от фактического входа до стопа при этом сокращается, потому что стоп вы ставили от видимой цены, а вошли выше. Плановый риск нарушен, и нарушен без всякой ошибки в арифметике.
Регулятор признаёт этот разрыв нормальным предметом раскрытия. В параграфе 242.605 титула 17 Свода федеральных нормативных актов США торговые центры обязаны ежемесячно публиковать по исполненным заявкам средний котируемый спред, средний эффективный спред и их отношение в процентах. Сам факт обязательного раскрытия двух величин вместо одной означает признание такого обстоятельства: цена котировки и цена исполнения — разные вещи, и разницу между ними считают измеримой и существенной для клиента.
Как рассчитать размер позиции по риску при тонкой ликвидности
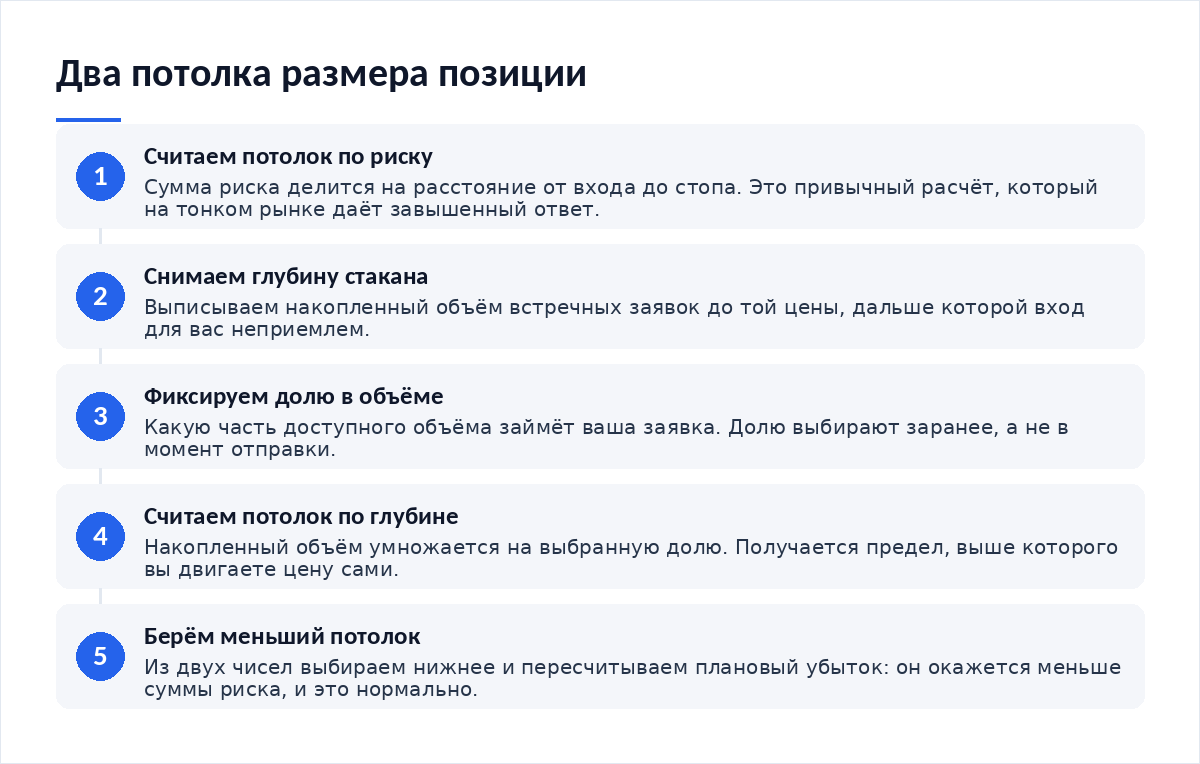
- Посчитайте первый потолок обычным порядком: сумма риска делится на расстояние от входа до стопа.
- Снимите стакан и выпишите накопленный объём встречных заявок до цены, которую вы считаете допустимой для входа.
- Задайте долю, которую ваша заявка займёт в этом объёме. Доля — ваше решение, и её фиксируют заранее.
- Умножьте накопленный объём на долю. Получится второй потолок — размер по глубине.
- Сравните два потолка и возьмите меньший. Это и есть размер позиции.
- Если победил второй потолок, пересчитайте фактический риск: он окажется ниже планового, и это нормально.
Шестой шаг противоречит привычке. Увидев, что по глубине проходит меньший объём, человек тянется добрать недостающее другой заявкой через минуту по чуть худшей цене, и обе заявки вместе дают тот же сдвиг цены, что и одна крупная. Это возвращает ровно ту проблему, ради которой считался второй потолок.
Как читать стакан под расчёт объёма
Читают не первую строку. Читают сумму строк. Лучшая цена показывает лишь, где начинается исполнение, тогда как решение принимается по накопленному итогу до того уровня, дальше которого вы входить не согласны. Эту сумму и подставляют в расчёт второго потолка.
Три свойства стакана, которые меняют результат. Заявки не обязаны дождаться вашей: часть исчезнет за секунды до исполнения. Объём распределён по уровням неравномерно, и сразу за плотным уровнем нередко идёт разрыв, в котором встречных заявок нет вовсе. Крупная заявка исполняется частями по разным ценам, поэтому средняя цена входа заранее неизвестна — известен лишь её диапазон.
По описанию страницы о типах заявок на Investor.gov, сайте Комиссии по ценным бумагам и биржам США, рыночная заявка гарантирует исполнение, но не гарантирует цену исполнения, и последняя цена сделки не обязательно совпадёт с ценой, по которой заявка исполнится. На тонком инструменте это расхождение и есть основной источник отклонения фактического риска от планового.
Чем отличается расчёт на глубоком и тонком рынке
| Параметр | Глубокий рынок | Тонкая ликвидность |
|---|---|---|
| Что ограничивает размер | Сумма риска: глубина заведомо больше нужного объёма | Накопленный объём стакана и выбранная доля в нём |
| Цена входа | Близка к видимой котировке | Средняя по нескольким уровням, известна только после исполнения |
| Расстояние до стопа | Совпадает с расчётным | Сокращается на величину ухода цены при входе |
| Поведение стопа при срабатывании | Исполняется близко к стоп-цене | Исполняется по следующим доступным уровням, которых может не быть рядом |
| Цена выхода из позиции | Симметрична цене входа | Хуже цены входа: выходить приходится в ту же разреженную книгу |
| Что проверяют перед сделкой | Сумму риска и расстояние до стопа | Их же плюс накопленный объём с обеих сторон стакана |
Строка про выход заслуживает внимания отдельно от остальных. Объём, который удалось набрать, придётся когда-то отдать, и отдавать его вы будете в тот же тонкий стакан — вероятно, в момент, когда заявок там станет ещё меньше. Доля в доступном объёме поэтому считается по обеим сторонам книги. Не только по той, с которой вы входите.
Ошибки, которые дорого обходятся на тонком рынке
- Объём берут по расчёту риска и отправляют рыночной заявкой. Цена входа уходит, расстояние до стопа сокращается.
- Глубину оценивают по первой строке стакана. Накопленный объём до нужного уровня при этом не считается вовсе.
- Долю в доступном объёме не фиксируют заранее. Решение принимается в момент заявки и в пользу большего объёма.
- Недобранный объём добирают второй заявкой. Два потолка тем самым обходятся вручную.
- Выход не планируется. Книга со стороны продажи может оказаться тоньше книги со стороны покупки.
- Цену сверяют только на одной площадке. Расхождения разобраны в материале про биржевую и ончейн-цену токена.
Отдельный случай — площадки, где встречных заявок нет вовсе, а цену задаёт формула пула. Там глубина определяется размером резервов, и отклонение цены при крупной сделке считается иначе: устройство такой модели разобрано в материале про PancakeSwap и его продукты. Принцип расчёта остаётся прежним — нижний из двух потолков, — меняется лишь способ измерить второй.
- Накопленный объём стакана выписан до конкретного уровня цены, а не оценён на глаз.
- Допустимая доля заявки в доступном объёме зафиксирована до отправки.
- Оба потолка посчитаны, и выбран меньший.
- Фактический плановый риск пересчитан после выбора меньшего потолка.
- Глубина проверена с обеих сторон книги: на вход и на выход.
- Заявка отправляется лимитной, а не рыночной, если расхождение цен допустимо.
Итог
Тонкая ликвидность не отменяет расчёт по риску, она добавляет к нему второе ограничение, которое чаще оказывается жёстче. Привычка считать только сумму риска на таком рынке приводит к заявке, исполнение которой само портит её условия. Разнести вход по уровням удобнее настроенной сеткой заявок, чем одной крупной заявкой, а при сравнении инструментов между собой полезно помнить, что глубина у разных классов активов различается на порядки: обзор о том, какие традиционные активы можно торговать на криптобирже, даёт представление о масштабе различий. Данные сверены на 16 октября 2026 года.
Частые вопросы
Какую долю доступного объёма считать допустимой?
Универсального числа нет, и выбирают его сами. Логика выбора такая: чем выше доля, тем сильнее ваша заявка двигает цену и тем хуже средняя цена исполнения. Требование одно. Долю фиксируют до отправки заявки, а не подбирают в тот момент, когда уже видна нехватка объёма и хочется взять побольше.
Можно ли обойти ограничение по глубине, разбив заявку?
Разбиение меняет форму проблемы, а не её суть. Части исполнятся по разным ценам, средняя цена входа всё равно уйдёт от первой котировки, а между частями стакан успеет измениться. Разбиение помогает, когда объём набирается долго и спокойно; оно не помогает, когда весь объём нужен сразу.
Что делать, если глубина позволяет меньше, чем даёт расчёт по риску?
Взять меньшее и пересчитать плановый убыток. Он окажется ниже заданной суммы риска, и это допустимое отклонение: рисковать меньше плана не запрещено, рисковать больше — запрещено. Добирать объём второй заявкой означает возвращать себе ровно ту проблему, которую второй потолок и был призван снять.
Как тонкая ликвидность влияет на исполнение стопа?
Стоп исполняется по ближайшим доступным уровням, а их рядом может не оказаться. Фактический убыток тогда превышает расчётный, иногда заметно. Поэтому на тонком инструменте плановый риск разумно считать с запасом, а величину самого запаса брать из прежних исполнений по этому же инструменту, а не из усреднённых рыночных значений, которые к нему отношения не имеют.
Стакан меняется за секунды. Как тогда на него опираться?
Как на оценку порядка величины, а не как на точное число. Задача расчёта по глубине — отличить объём, который книга выдержит, от объёма, который она не выдержит, и разница между ними обычно кратная. Мгновенного снимка для этого достаточно. Точность до единицы здесь не нужна.
Материалы по теме:
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — почему видимая цена расходится с ценой исполнения.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — как измеряется глубина там, где стакана нет.
- Как настроить сетку заявок — разнесение входа по уровням вместо одной крупной заявки.
- Какие традиционные активы можно торговать на криптобирже — насколько различается глубина у разных классов активов.
Первоисточники: параграф 242.605 титула 17 Свода федеральных нормативных актов США о раскрытии качества исполнения и страница о типах заявок на Investor.gov. Данные проверены 16 октября 2026 года.
Вердикт
Расчёт по риску отвечает на вопрос «сколько я готов потерять», расчёт по глубине — на вопрос «сколько рынок готов мне продать». Второй вопрос задают реже, хотя на тонком инструменте он решает исход. В обращениях читателей картина повторяется: заявка исполнилась целиком, но по средней цене, из-за которой стоп оказался вдвое ближе, чем планировалось, и позиция закрылась на обычном колебании. Привычка сверять два потолка перед каждой заявкой стоит минуты, а экономит ту часть риска, которую иначе платят за собственное движение цены.
Разборы расчётов, стакана и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий