
 73.660
 2.059

На падающем рынке размер позиции считают по той же формуле: сумма риска делится на расстояние от входа до стопа. Отличие у короткой позиции одно, и оно принципиальное. Убыток сверху ничем не ограничен, потому что цена актива сверху не ограничена, а в расходы входит плата за заём, которая копится каждый день удержания. Обе поправки работают в одну сторону — уменьшают знаменатель доступного объёма.
Чем расчёт короткой позиции отличается от длинной
Разница видна на крайних значениях. У длинной позиции есть потолок убытка. Ниже нуля цена не опустится, и максимум потери равен стоимости покупки. У короткой потолка нет. Цена может вырасти в разы, и обязательство выкупить актив обратно вырастет вместе с ней.
Практический вывод отсюда один: стоп в короткой позиции перестаёт быть удобством и становится несущей частью конструкции, без которой расчёт размера не выполняется в принципе. Без него формула размера неприменима, поскольку знаменатель не определён. С ним — применима, но с поправкой на то, что расстояние до стопа вверх преодолевается рывками чаще, чем расстояние вниз.
Механику займа описывает страница Investor.gov Комиссии по ценным бумагам и биржам США о длинных и коротких позициях: короткая продажа обычно закрывается поставкой заимствованной бумаги, брокер одалживает её из собственных запасов или с маржинального счёта другого клиента, на такие операции распространяются маржинальные правила, а за заём взимается процент. Там же указано: если по заимствованной бумаге выплачивается дивиденд, выплатить его заимодавцу обязан продавец в короткую.
Как рассчитать размер позиции по риску на падающем рынке
- Задайте сумму риска как долю счёта. Направление сделки на эту долю не влияет.
- Определите цену входа и уровень стопа выше неё. Разницу переведите в деньги за единицу.
- Оцените срок удержания в днях. Без него плату за заём посчитать нельзя.
- Рассчитайте плату за заём на одну единицу за этот срок по ставке площадки.
- Сложите расстояние до стопа и плату за заём. Сумма — эффективный знаменатель.
- Разделите сумму риска на эффективный знаменатель. Результат — размер позиции.
- Сверьте полученный объём с требованием по обеспечению: для коротких оно выше, чем для длинных.
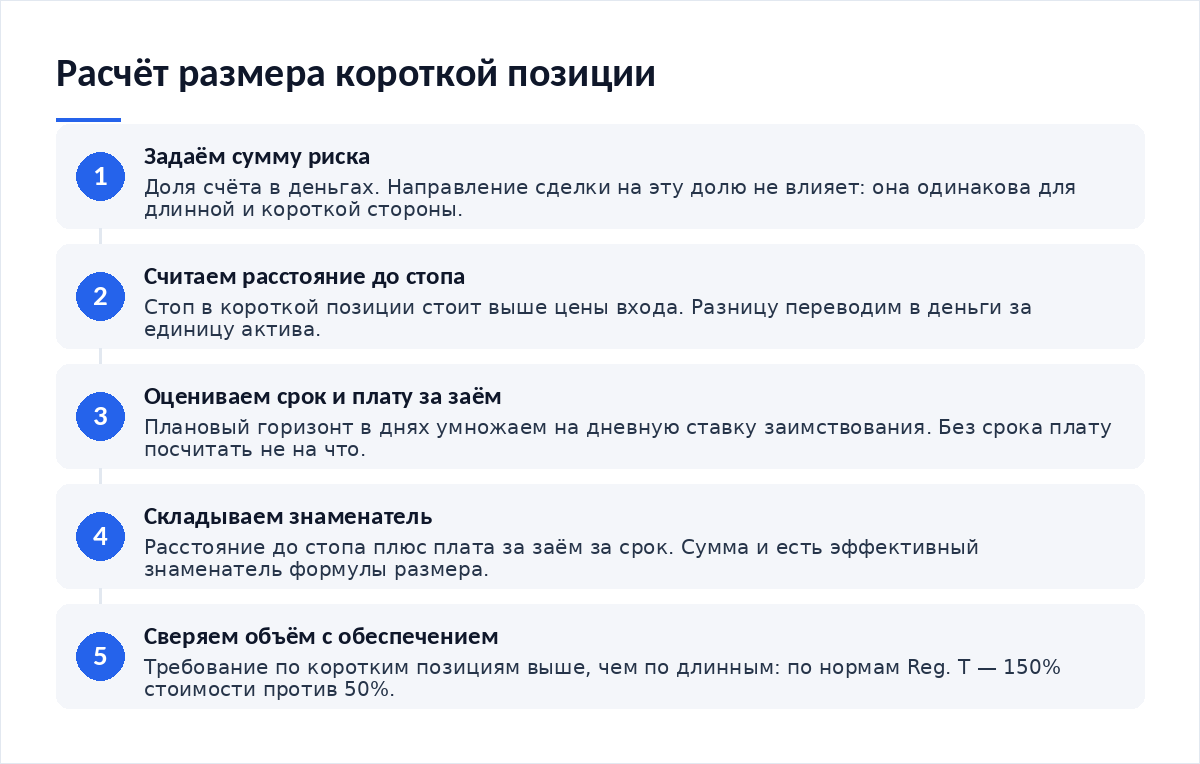
Третий шаг выпадает чаще остальных. Срок удержания в длинной позиции на расчёт размера не влияет вовсе, и привычка его не оценивать переносится на короткую сторону, где он входит в знаменатель напрямую и меняет ответ формулы. Зависимость линейная. Чем дольше позиция живёт, тем больше накопленная плата за заём, тем крупнее знаменатель формулы и тем меньше объём, который укладывается в прежнюю сумму риска.
Плата за перенос: что в неё входит и почему она непостоянна
Слагаемых обычно три. Первое — процент за пользование заимствованным активом. Второе — выплаты заимодавцу за период займа: по бумагам это дивиденд, по токенам бывают вознаграждения протокола. Третье — комиссии за саму операцию заимствования, если площадка взимает их отдельно от процента, а не включает в ставку одной строкой.
Ставка непостоянна. Это свойство ломает расчёты задним числом, потому что заимствование дорожает вслед за спросом: когда короткую сторону выбирают многие, доступность актива в кредит падает, а цена займа растёт вместе с ней. Закладывая в расчёт ставку сегодняшнего дня на тридцать дней вперёд, вы получаете нижнюю оценку платы, а не точную величину.
Сравнение расчёта для длинной и короткой позиции
| Параметр | Длинная позиция | Короткая позиция |
|---|---|---|
| Предельный убыток без стопа | Равен стоимости покупки: цена не опускается ниже нуля | Не определён: цена актива сверху ничем не ограничена |
| Знаменатель формулы | Расстояние от входа вниз до стопа | Расстояние от входа вверх до стопа плюс плата за заём за срок удержания |
| Влияние срока удержания | На размер позиции не влияет | Влияет прямо: каждый день займа увеличивает знаменатель |
| Что нужно вернуть | Ничего: актив остаётся вашим до продажи | Единицы актива заимодавцу плюс причитающиеся ему выплаты за период |
| Требование по обеспечению | Половина текущей рыночной стоимости для долевых бумаг | Полтора размера текущей рыночной стоимости для необлагаемых исключением бумаг |
| Поведение при резком движении против вас | Стоимость позиции уменьшается вместе с убытком | Стоимость обязательства растёт вместе с убытком, ускоряя требование довнести средства |
Предпоследняя строка взята из нормативного текста. В параграфе 220.12 титула 12 Свода федеральных нормативных актов США, редакция Reg. T от 16 января 1998 года, требуемое обеспечение для долевой бумаги в маржинальном счёте установлено в 50% текущей рыночной стоимости, а для короткой продажи бумаги, не отнесённой к исключениям, — в 150% текущей рыночной стоимости. Трёхкратная разница отражает ту самую асимметрию, о которой речь выше, и она заложена в норматив именно потому, что обязательство короткой стороны растёт одновременно с убытком, а не сокращается вместе с ним.
Ошибки, из-за которых короткая позиция выходит за план
- Плата за заём считается отдельно от риска. Тогда фактический убыток при срабатывании стопа превышает плановый.
- Срок удержания не задан. Плату не на что умножить, и она выпадает из расчёта целиком.
- Ставка берётся разовая и переносится на месяц вперёд. Это нижняя оценка, а не прогноз.
- Стоп не выставлен вовсе. Знаменатель не определён, и формула размера теряет смысл.
- Обеспечение посчитано как для длинной позиции. Требование по коротким выше, и объём не поместится.
- Выход планируется одной заявкой. Ступенчатое закрытие удобнее собирать настроенной сеткой заявок.
Отдельно стоит режим принудительного закрытия. Когда обеспечения перестаёт хватать, решение принимает площадка, а не вы, и расчётный стоп в этот момент уже не управляет размером убытка: порядок действий разобран в материале про страховой фонд и автоматическое сокращение позиций на бирже. Проверить, по какой цене считается ваше обеспечение, помогает разбор о том, как сравнить биржевую и ончейн-цену токена.
- Стоп выставлен до открытия короткой позиции, а не после.
- Срок удержания оценён в днях и записан вместе с расчётом.
- Плата за заём включена в знаменатель, а не вынесена в отдельную строку расходов.
- Ставка заимствования сверена у площадки на дату открытия.
- Требование по обеспечению для коротких позиций проверено отдельно от требования для длинных.
- Обязательства перед заимодавцем за период займа учтены сверх процента.
Итог
Короткая позиция меняет в расчёте не направление, а состав знаменателя. К расстоянию до стопа добавляется плата за время, а сверху исчезает естественная граница убытка, которая у длинной позиции есть по устройству рынка. Объём выходит меньше. Это правильный ответ формулы при той же сумме риска, а не её погрешность. Похожая логика действует и на товарных инструментах: особенности разобраны в материале про торговлю платиной и палладием через криптобиржу. Данные сверены на 16 октября 2026 года.
Частые вопросы
Почему убыток короткой позиции называют неограниченным?
Потому что цена актива сверху ничем не ограничена. Покупая, вы рискуете стоимостью покупки: ниже нуля цена не пойдёт. Продавая в короткую, вы обязаны вернуть единицы актива, а их рыночная стоимость может вырасти в несколько раз. Поэтому стоп здесь не удобство, а обязательная часть расчёта размера.
Как учесть плату за заём, если срок удержания заранее неизвестен?
Задать плановый горизонт и считать по нему. Возьмите срок, после которого вы в любом случае закрываете позицию, и умножьте дневную ставку на это число дней. Получится верхняя оценка платы в рамках плана. Если позиция закроется раньше, фактический риск окажется ниже планового — отклонение в безопасную сторону.
Нужно ли уменьшать долю риска для коротких сделок?
Необязательно, и в большинстве схем её оставляют прежней. Поправка на особенности короткой позиции уже встроена в знаменатель формулы: плата за заём увеличивает его и тем самым сама по себе уменьшает расчётный объём без дополнительных решений с вашей стороны. Снижение доли риска поверх этого — отдельное решение об управлении капиталом, принимаемое вне конкретной сделки.
Что происходит с расчётом, если ставка заимствования выросла после входа?
Фактический риск становится выше планового. Знаменатель посчитан по старой ставке, расходы идут по новой, и разница съедает часть суммы риска. Выходов два. Либо сократить объём до уровня, который укладывается в прежний план, либо сократить срок удержания и тем самым уменьшить число дней начисления платы за заём.
Почему обеспечение по короткой позиции выше, чем по длинной?
Из-за асимметрии убытка. Для длинной позиции стоимость обеспечения снижается вместе с ценой, и обязательство клиента уменьшается. Для короткой при росте цены обязательство увеличивается, поэтому норматив закладывает запас: по нормам Reg. T для долевых бумаг это 50% стоимости в длинной и 150% в короткой.
Материалы по теме:
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит, когда обеспечения по короткой позиции перестаёт хватать.
- Как настроить сетку заявок — ступенчатое закрытие короткой позиции вместо одной заявки.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — по какой цене считается обеспечение.
- Как торговать платиной и палладием через криптобиржу — та же логика расчёта на товарных инструментах.
Первоисточники: страница Investor.gov о длинных и коротких позициях и параграф 220.12 титула 12 Свода федеральных нормативных актов США. Данные проверены 16 октября 2026 года.
Вердикт
Продажа взаймы наказывает не за ошибку в направлении, а за небрежность в арифметике. Плата за заём выглядит мелочью на дневном горизонте и перестаёт быть мелочью на месячном, а стоп, который в длинной позиции можно поставить «примерно», здесь задаёт единственную границу определённого убытка. В обращениях читателей повторяется один сюжет: объём считали по разнице цен, плату за время записали в расходы отдельной строкой, и плановый риск разошёлся с фактическим на величину, сопоставимую с самой прибылью сделки. Знаменатель должен содержать всё, что вы заплатите при срабатывании стопа.
Разборы расчётов, заявок и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий