
 73.950
 2.073

На растущем рынке формула размера позиции не меняется: сумма риска делится на расстояние от входа до стопа. Меняется числитель. Счёт после серии прибыльных сделок больше, а доля риска задана в процентах, поэтому абсолютная сумма допустимого убытка растёт вместе с ним. Это и есть эффект сложения, и он работает в обе стороны. Вопрос расчёта сводится к одному: от какой базы брать процент и как часто её пересматривать.
Что растёт на растущем рынке, кроме цены
Растёт база. Счёт в 300 000 ₽ при доле риска в один процент даёт 3000 ₽ на сделку. Счёт в 420 000 ₽ при той же доле даёт 4200 ₽. Процент не трогали. Абсолютная сумма выросла на сорок процентов, и вместе с ней вырос объём каждой новой позиции при неизменном расстоянии до стопа.
Механизм разумен. Он соразмеряет позицию с капиталом и не даёт мелкому счёту брать крупный объём. Неприятность в другом. Пересчёт базы происходит чаще всего вверх и на подъёме, когда серия удачных сделок уже позади, а размах рынка расширился; к моменту разворота самая крупная по абсолютному риску позиция оказывается открытой в наименее удобный момент. Формула об этом не предупреждает, потому что смотрит на остаток счёта, а не на то, чем этот остаток вызван.
Есть и статистическая сторона вопроса, измеренная вне редакционных наблюдений. В рабочем документе Банка международных расчётов № 1049 от 14 ноября 2022 года на данных по 95 странам за 2015–2022 годы показано, что приток розничных пользователей на криптобиржи усиливается вслед за ростом цены, а из-за последующих снижений, по оценке авторов, 73–81% таких инвесторов вероятнее всего потеряли деньги на первоначальном вложении. Расчёт по растущей базе встречает эту закономерность лицом к лицу.
Как рассчитать размер позиции по риску на растущем рынке
- Выберите базу расчёта и запишите правило её пересмотра: по дате, по шагу прироста или по закрытию серии.
- Возьмите долю риска в процентах. Она остаётся постоянной и от направления рынка не зависит.
- Умножьте базу на долю. Получится сумма риска на сделку в деньгах.
- Определите расстояние от входа до стопа и переведите его в деньги за единицу.
- Разделите сумму риска на расстояние — это размер позиции.
- Проверьте стоимость позиции по доступным средствам и по предельному плечу, если средства заёмные.
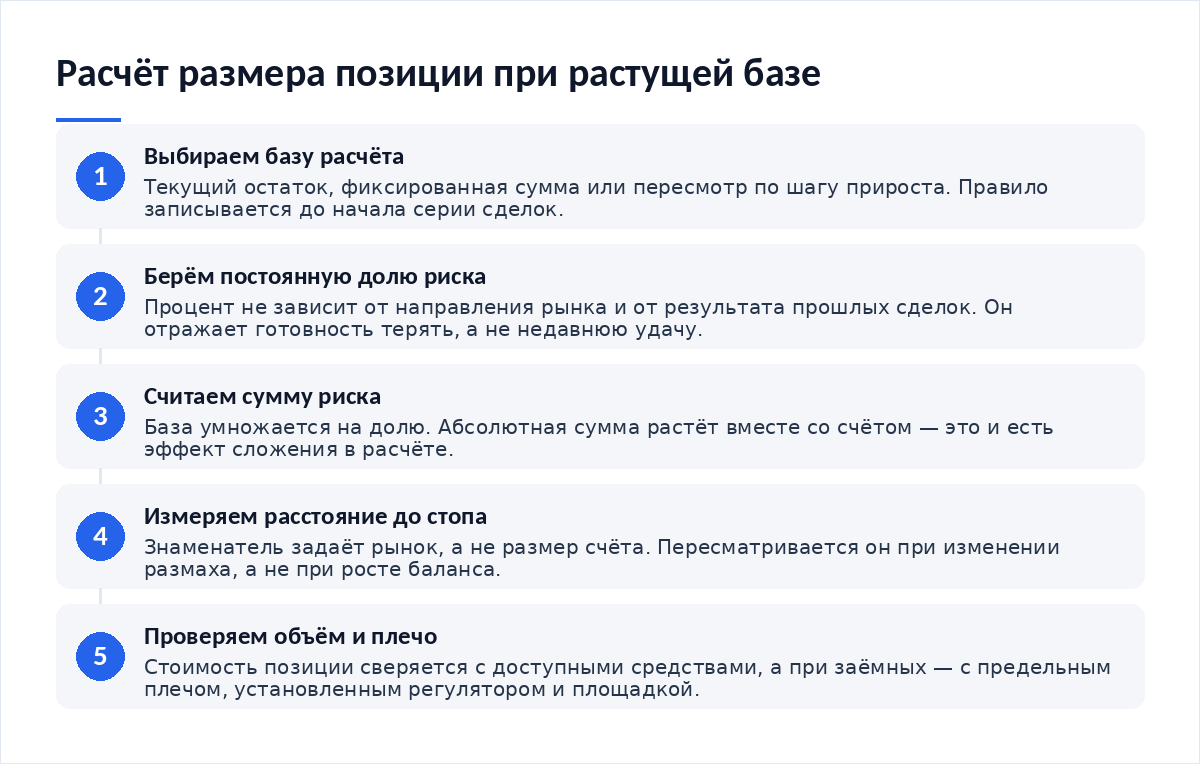
Первый шаг решает больше остальных. Пересчитывая базу после каждой сделки, вы получаете самый быстрый рост абсолютного риска; пересчитывая раз в месяц — самый медленный. Между полюсами лежат промежуточные правила. Любое из них лучше, чем никакого.
Три способа задать базу и чем они отличаются
| Способ | Как считается | Поведение на росте | Поведение на откате |
|---|---|---|---|
| Текущий остаток счёта | Процент берётся от баланса на момент входа | Абсолютный риск растёт сразу после каждой прибыльной сделки | Падает вместе с балансом, сокращая объём без отдельного решения |
| Зафиксированная база | Процент берётся от суммы на выбранную дату | Абсолютный риск не меняется до планового пересмотра базы | Также не меняется: прибыль и убыток накапливаются вне расчёта |
| Пересмотр по шагу прироста | База поднимается, когда счёт вырос на заданную величину | Растёт ступенями, отставая от баланса на размер шага | Опускается тем же шагом, если правило симметрично |
| Максимум достигнутого | Процент берётся от наибольшего значения счёта за период | Растёт так же, как при текущем остатке | Не снижается, из-за чего доля риска в фактическом балансе растёт |
Последняя строка — ловушка, которая выглядит дисциплиной. Привязав расчёт к достигнутому максимуму, вы продолжаете рисковать прежней суммой при уменьшившемся счёте, и доля риска в реальных деньгах увеличивается тем сильнее, чем глубже откат. Симметричные правила этого лишены. Проверяется свойство за минуту.
Где эффект сложения становится опасным
Опасность не в самом росте базы, а в совпадении трёх обстоятельств. Первое: база выросла. Второе: размах рынка на подъёме тоже расширился, и стоп пришлось отодвинуть. Третье: доля риска осталась прежней, но психологически сделки стали восприниматься как менее рискованные, потому что предыдущие закрывались в плюс.
Складываясь, эти три вещи дают позицию, абсолютный убыток по которой заметно больше привычного, открытую в момент, когда рынок уже прошёл значительную часть движения. Совпадение не случайное. Отсюда рабочее правило: пересмотр базы и пересмотр доли риска — разные решения, и принимать их одновременно не следует. База меняется по расписанию, доля — по итогам длинного периода и вне конкретной сделки.
Что ограничивает размер сверху, кроме суммы риска
Подъём часто подталкивает к заёмным средствам: расчётный объём перестаёт умещаться в доступные деньги. Здесь действует внешний предел. С вашей формулой он не связан. Европейское управление по ценным бумагам и рынкам в сообщении от 27 марта 2018 года ограничило розничным клиентам плечо по контрактам на разницу: для криптовалют — 2:1, самый жёсткий порог среди всех классов активов в том решении. Механика принудительного закрытия, когда предел достигнут, разобрана в материале про страховой фонд и автоматическое сокращение позиций на бирже.
Отдельная история — инструменты, у которых плечо встроено в конструкцию. Их поведение на длинной дистанции отличается от поведения базового актива, и расчёт размера по дневному движению даёт ошибку при удержании неделями: подробности в разборе про биржевые фонды с плечом и потерю ими стоимости. Схожая разница между активами разных классов описана в обзоре о том, какие традиционные активы можно торговать на криптобирже.
- База расчёта выбрана и записана вместе с правилом пересмотра.
- Доля риска в процентах не менялась под впечатлением от серии прибыльных сделок.
- Абсолютная сумма риска на сделку посчитана заново после пересмотра базы.
- Расстояние до стопа измерено по свежим данным, а не перенесено с прошлого месяца.
- Правило пересмотра базы работает симметрично: вверх и вниз.
- Стоимость позиции сверена с доступными средствами и предельным плечом.
Итог
Растущий рынок проверяет не расчёт, а дисциплину его применения. Формула честно отражает увеличившийся счёт и выдаёт больший объём — это её работа. Ваша работа в другом: заранее решить, с какой скоростью база догоняет баланс, и не пересматривать долю риска в те же дни, когда пересматривается база. Автоматизировать ступенчатый набор позиции удобнее через настроенный бот усреднения, но расчёт суммы риска он за вас не сделает. Данные сверены на 16 октября 2026 года.
Частые вопросы
Как часто пересматривать базу расчёта?
Правило важнее частоты. Пересмотр после каждой сделки даёт самый быстрый рост абсолютного риска, ежемесячный — самый медленный, пересмотр по шагу прироста находится между ними. Выберите один вариант. Зафиксируйте его письменно до начала серии, иначе база будет подниматься в удачные недели и застывать в неудачные.
Повышать ли долю риска после нескольких прибыльных сделок?
Серия прибыльных сделок не является для этого основанием. Доля риска отражает вашу готовность терять деньги, а не недавний результат, и пересматривается по итогам длинного периода вне конкретной сделки. Если база считается от текущего остатка, абсолютная сумма риска уже выросла вместе со счётом — повышение доли удвоит этот эффект.
Что происходит с расчётом при откате счёта?
При расчёте от текущего остатка всё происходит само: база уменьшается, абсолютная сумма риска падает, объём новых позиций сокращается без отдельного решения. При фиксированной базе и при привязке к достигнутому максимуму этого не случится, и доля риска в фактических деньгах окажется выше задуманной.
Учитывать ли нереализованную прибыль по открытым позициям в базе?
Надёжнее не учитывать. Она не закреплена. Нереализованная прибыль исчезает вместе с движением цены, а база, посчитанная с её учётом, завышает сумму риска новых сделок ровно в тот момент, когда открытые позиции уже нагружены. Считайте от закрытого результата, а переоценку держите отдельной строкой.
Нужно ли менять расстояние до стопа на растущем рынке?
Менять его нужно тогда, когда изменился размах инструмента, а не когда вырос счёт. Это разные входные данные. База отвечает за числитель, размах — за знаменатель. Рост рынка часто сопровождается расширением размаха, но связь эта не обязательная, и проверяется она измерением, а не предположением.
Материалы по теме:
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит при достижении предела по заёмным средствам.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — инструменты со встроенным плечом и ошибка расчёта по дневному движению.
- Какие традиционные активы можно торговать на криптобирже — различия в размахе между классами активов.
- Как настроить бот усреднения — автоматизация ступенчатого набора при растущей базе.
Первоисточники: рабочий документ Банка международных расчётов № 1049 от 14 ноября 2022 года и сообщение ESMA от 27 марта 2018 года об ограничении плеча для розничных клиентов. Данные проверены 16 октября 2026 года.
Вердикт
Эффект сложения — нейтральный механизм, который становится рискованным из-за того, как им пользуются. Вверх базу поднимают охотно и сразу. Вниз — с задержкой, а иногда не опускают вовсе, оставляя расчёт привязанным к лучшему дню квартала. Из обращений читателей видно, что именно эта несимметричность, а не размер доли риска, чаще всего объясняет убыток, непропорциональный плану. Лечится она письменным правилом пересмотра базы, составленным до серии, а не в её разгар.
Разборы расчётов, заявок и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий