
 74.511
 2.092

В боковом рынке формула размера позиции остаётся прежней: сумма риска делится на расстояние от входа до стопа. Меняется то, сколько раз вы её применяете. Диапазон даёт частые входы, и если каждому выдать полную сумму риска, суммарная экспозиция окажется кратно выше задуманной. Правильный порядок обратный: сначала задаётся общий риск на весь набор одновременных сделок, затем он делится между ними, и уже эта доля идёт в числитель.
Чем расчёт в диапазоне отличается от одиночного входа
Боковой рынок соблазняет узким знаменателем. Границы диапазона близко, стоп ставится за ближней границей, расстояние выходит небольшим — и формула выдаёт крупный объём. Арифметически всё верно. Для одной сделки.
Беда начинается со второй. В диапазоне редко входят один раз: отбой от границы повторяется, и к первому входу добавляется второй, третий, четвёртый. Каждый посчитан отдельно, каждый прошёл проверку «один процент на сделку», а вместе они держат четыре процента счёта под одним и тем же событием — пробоем диапазона. Формула про это ничего не знает: она считает ту сделку, которую ей дали.
Отсюда правило очерёдности. Сначала решается, сколько счёта вы готовы потерять на всём наборе входов внутри диапазона, и это число становится числителем не для одной сделки, а сразу для всех. Потом оно делится между запланированными входами. Каждый получает свою долю.
Как рассчитать размер позиции по риску в боковом рынке
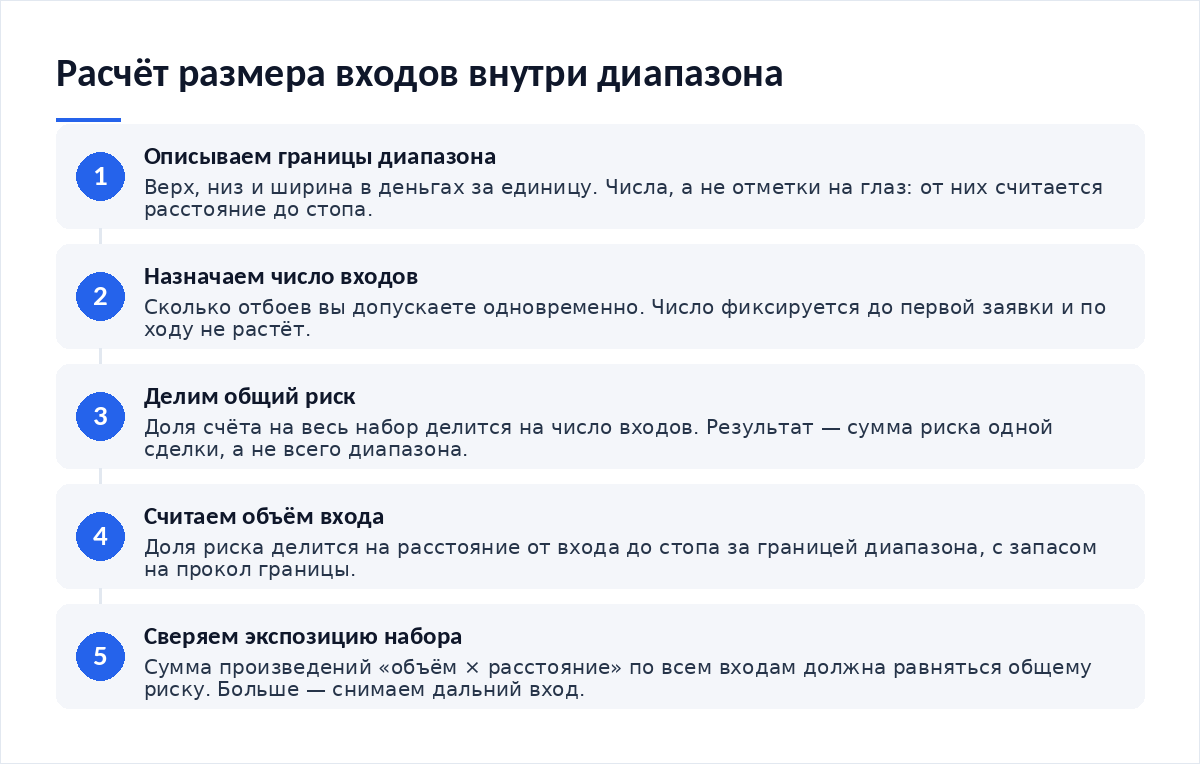
- Опишите диапазон числами: верхняя граница, нижняя граница, ширина в деньгах за единицу.
- Решите, сколько входов вы допускаете одновременно. Это планируемое число, а не то, что получится по ходу.
- Задайте общий риск на набор как долю счёта.
- Разделите общий риск на число входов. Получится сумма риска одной сделки.
- Поставьте стоп за границей диапазона с запасом на её прокол и переведите расстояние в деньги за единицу.
- Разделите долю риска на расстояние. Результат — объём одного входа.
- Сложите объёмы всех входов и проверьте стоимость набора по доступным средствам.
Шаг пятый стоит отдельного внимания. Стоп за границей диапазона — это стоп в зоне, где цена движется быстрее обычного, а заявка в этот момент перестаёт быть условной. По описанию страницы о типах заявок на Investor.gov, сайте Комиссии по ценным бумагам и биржам США, при достижении стоп-цены стоп-заявка становится рыночной, а рыночная заявка гарантирует исполнение, но не цену исполнения. Заложите это в расчёт заранее.
Когда несколько входов — это одна позиция
Деление риска между входами имеет смысл тогда, когда входы способны закрыться по отдельности. Если все они сделаны по одному инструменту и защищены одним стопом за границей диапазона, перед вами уже не набор отдельных сделок, а одна позиция, набранная частями по разным ценам. Считать её нужно по среднему входу: общий объём умножается на расстояние от средней цены до стопа, и произведение сравнивается с общим риском.
Разница практическая. В первом случае вы распределяете риск между независимыми сделками, во втором — усредняете цену входа одной позиции, и числитель формулы остаётся неделимым. Второй сценарий ближе к тому, как работает настроенный бот усреднения: он добавляет объём по мере ухода цены, и плановый убыток считается от итоговой средней, а не от первого входа. Механика ступенчатого набора разобрана в материале про настройку сетки заявок.
Что меняется при переходе от одного входа к набору
| Элемент расчёта | Один вход | Набор входов в диапазоне |
|---|---|---|
| Числитель формулы | Сумма риска на сделку как доля счёта | Доля от общего риска набора, делённого на число входов |
| Знаменатель | Расстояние от входа до стопа | Расстояние от каждого входа до общей границы диапазона |
| Что закрывает позицию | Собственный стоп сделки | Одно событие на всех: выход цены за границу диапазона |
| Суммарная экспозиция | Равна объёму единственной сделки | Сумма объёмов всех входов, проверяется отдельно от расчёта каждого |
| Типичная ошибка | Стоп внутри обычного колебания | Полная сумма риска выдана каждому входу отдельно |
| Признак, что расчёт сошёлся | Объём умножить на расстояние равно сумме риска | Сумма произведений по всем входам равна общему риску набора |
Нижняя строка — рабочая проверка. Она не требует ни индикаторов, ни истории сделок: умножьте объём каждого входа на его расстояние до стопа, сложите результаты и сравните полученную сумму с тем, что вы разрешили себе потерять на диапазоне. Сошлось — расчёт корректен. Сходится редко. Вышло больше — лишний объём снимается с самого дальнего входа, потому что именно у него расстояние до общего стопа наибольшее и вклад в суммарный убыток тоже наибольший.
Нормативная рамка и почему она считает так же
Подход «считать по счёту, а не по сделке» закреплён в регулировании маржинальных операций. В параграфе 220.12 титула 12 Свода федеральных нормативных актов США, редакция Reg. T от 16 января 1998 года, требуемое обеспечение задано для каждой позиции в маржинальном счёте, а итог складывается по счёту целиком: для долевых бумаг норма составляет 50% текущей рыночной стоимости. Регулятор смотрит на совокупность, а не на отдельную заявку, и в диапазоне разумно делать то же самое.
Ошибки, которые ломают расчёт в диапазоне
- Каждому отбою выдаётся полная сумма риска. Суммарная экспозиция растёт линейно с числом входов.
- Число входов не планируется заранее. Тогда делить общий риск не на что, и доля назначается задним числом.
- Стоп ставится на самой границе. Прокол границы закрывает набор до того, как диапазон подтвердится или сломается.
- Позиции по связанным инструментам считают разными наборами. Выход из диапазона у них часто синхронный.
- Цена входа берётся по экрану биржи без сверки. Расхождения разобраны в материале про биржевую и ончейн-цену токена.
- Заёмные средства подключаются, чтобы разместить весь набор. Последствия описаны в разборе про страховой фонд и автоматическое сокращение позиций на бирже.
- Границы диапазона записаны числами, а не отмечены на глаз.
- Общий риск на набор задан до первого входа.
- Число планируемых входов зафиксировано и не растёт по ходу.
- Стоп вынесен за границу с запасом на прокол.
- Сумма произведений «объём × расстояние» сверена с общим риском.
- Стоимость всего набора умещается в доступные средства счёта.
Итог
Диапазон не меняет формулу, он меняет порядок её применения. Сумма риска становится общей величиной, которую делят между входами, а не индивидуальной меркой каждой сделки. Проверка одна, и выполняется она на бумаге за минуту: сложите плановые убытки всех открытых входов и посмотрите, укладывается ли полученная сумма в тот предел, который вы назначили себе на этот диапазон до первой заявки. Узкий стоп в боковике — не повод для крупного набора, а причина внимательнее следить за его суммарным размером. Данные сверены на 16 октября 2026 года.
Частые вопросы
Сколько входов допустимо планировать в одном диапазоне?
Жёсткой нормы нет, и число задаёте вы сами. Важно другое. Число должно быть названо до первого входа, потому что именно на него делится общий риск набора, и задним числом эта операция теряет всякий смысл. Чем больше входов, тем мельче каждый и тем выше доля издержек в результате. Чем меньше — тем грубее усреднение цены внутри диапазона.
Считать риск от каждого входа или от средней цены?
Зависит от стопа. Если у входов общий стоп за границей диапазона, перед вами одна позиция: берите средневзвешенную цену входа и считайте расстояние от неё. Если у каждого входа свой стоп и они срабатывают независимо, риски считаются отдельно, а затем складываются и сверяются с общим лимитом набора.
Что делать, если цена вышла из диапазона, а набор не полон?
Расчёт на этот случай уже сделан. Неразмещённые входы перестают существовать вместе с диапазоном, а открытая часть закрывается общим стопом с плановым убытком меньше лимита, поскольку выбрана была не вся отведённая сумма риска. Добирать объём после выхода за границу означает считать по условиям, которых больше нет.
Можно ли увеличить общий риск, если диапазон держится давно?
Длительность диапазона не является аргументом расчёта. Общий риск — это доля счёта, которую вы готовы потерять, и она не зависит от того, сколько недель цена ходит между границами. Пересмотр этой доли — отдельное решение об управлении капиталом, принимаемое вне конкретной сделки и не под впечатлением от неё.
Как учесть прокол границы при расстановке стопа?
Добавить запас к расстоянию и пересчитать объём. Запас увеличивает знаменатель, поэтому объём уменьшается — это и есть плата за устойчивость к проколу. Величину запаса берут из наблюдений за тем, насколько глубоко цена заходила за границу диапазона раньше, и пересматривают её по свежим данным перед каждым новым набором, а не держат в памяти с прошлого месяца.
Материалы по теме:
- Как настроить сетку заявок — механика ступенчатого набора, на которую опирается деление риска.
- Как настроить бот усреднения — случай, когда входы считаются одной позицией по средней цене.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берутся расхождения в цене входа.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит, когда набор перестаёт покрываться средствами.
Первоисточники: страница о типах заявок на Investor.gov Комиссии по ценным бумагам и биржам США и параграф 220.12 титула 12 Свода федеральных нормативных актов США. Данные проверены 16 октября 2026 года.
Вердикт
Торговля в коридоре обманчива тем, что каждая отдельная сделка выглядит аккуратной. Узкий стоп, понятные границы, ясный план выхода. Сумма этих аккуратных сделок и создаёт проблему, потому что закрывает их одно движение. В обращениях читателей это видно по характерному описанию: «стоп был маленький, а потеряли много». Арифметика там всегда одинаковая — полную сумму риска выдали каждому входу. Лечится это одним действием: общий лимит назначается до первой заявки и делится, а не назначается после и складывается.
Разборы расчётов, сеток и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий