
 74.574
 2.090

Размер позиции считают от суммы допустимого убытка, а не от остатка на счёте. Формула одна: количество единиц равно сумме риска, делённой на расстояние от цены входа до цены стоп-заявки. При высокой волатильности расстояние до стопа приходится увеличивать, иначе цену задевает обычный шум. Знаменатель растёт, результат деления падает. Меньший размер в таком режиме — это ответ расчёта, а не сбой. Сумма риска остаётся прежней, меняется лишь число единиц, между которыми она распределена.
Какую задачу решает расчёт
Расчёт отвечает на один вопрос: сколько единиц брать. Не «стоит ли входить» и не «куда пойдёт цена» — только объём. Входные данные тоже три, и все они известны до сделки: размер счёта, доля счёта, которой вы готовы рискнуть в одной сделке, и расстояние от входа до стопа. Первые два задаёте вы. Третье задаёт рынок, и именно оно меняется от режима к режиму.
Отсюда главное свойство формулы. Сумма риска плановая, она не обязана реагировать на новости, тогда как расстояние до стопа обязано: стоп без учёта текущего размаха срабатывает не на событии, а на дыхании рынка. Размер позиции поглощает изменения волатильности, оставляя плановый убыток неподвижным.
Важная оговорка про исполнение. Стоп-заявка не гарантирует цену: по описанию глоссария Investor.gov, сайта Комиссии по ценным бумагам и биржам США, при достижении указанного уровня стоп-заявка превращается в рыночную, и цена исполнения может отличаться от стоп-цены, особенно на быстром рынке. Расчётный убыток — нижняя граница фактического. Не точное значение.
Как рассчитать размер позиции по риску при высокой волатильности
Порядок не меняется, меняются числа в знаменателе.
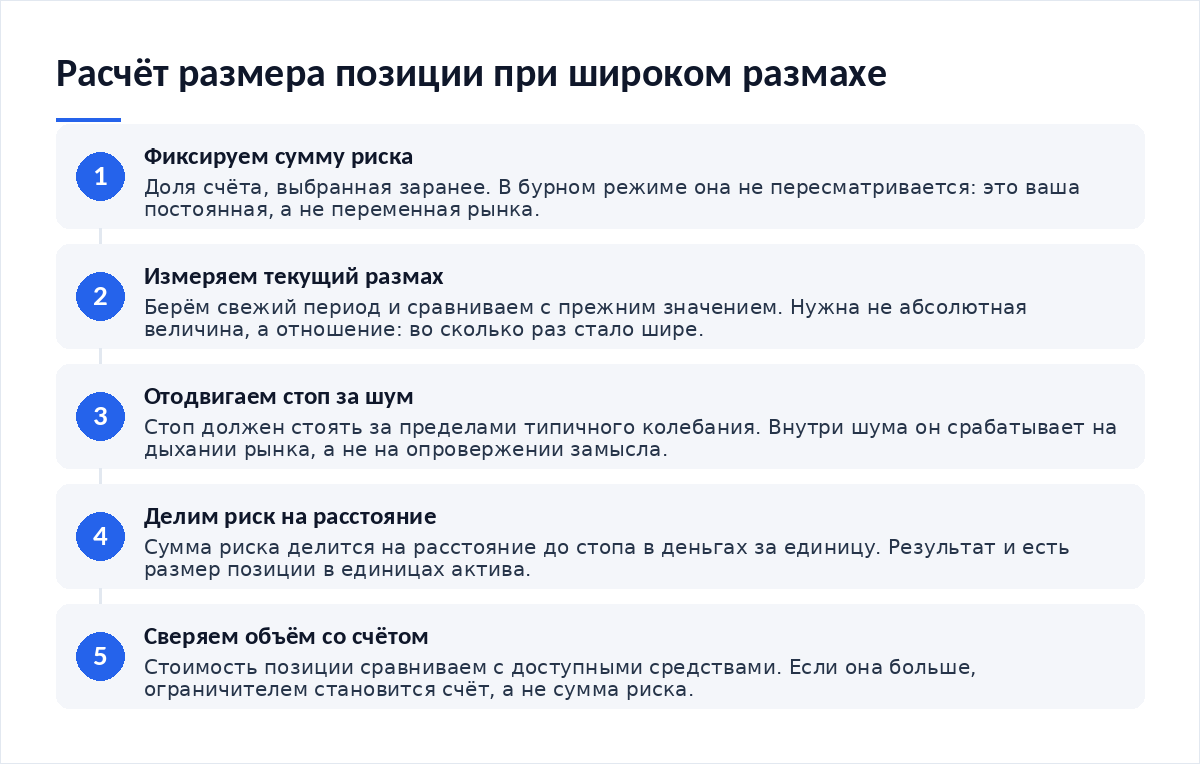
- Зафиксируйте сумму риска на сделку. Это доля счёта, выбранная заранее, одна и та же для спокойного и бурного рынка.
- Измерьте текущий размах инструмента любой принятой у вас мерой и сверьте её значение с тем, что было месяц назад. Нужна не абсолютная величина, а отношение: во сколько раз стало шире.
- Отодвиньте стоп так, чтобы он стоял за пределами типичного дневного колебания, а не внутри него.
- Переведите расстояние до стопа в деньги за единицу актива.
- Разделите сумму риска на это расстояние. Полученное число и есть размер позиции.
- Сравните стоимость позиции с размером счёта. Если она превышает доступные средства, ограничителем становится счёт, а не риск.
Шестой шаг пропускают чаще остальных. Формула выдаёт объём, а не стоимость. На дорогом инструменте расчётный объём иногда стоит больше, чем у вас есть, и тогда сделка либо не состоится, либо потребует заёмных средств — отдельного решения со своими последствиями.
Почему нельзя вернуть прежний размер сужением стопа
Соблазн понятен. Размер упал втрое, и рука тянется подвинуть стоп ближе, чтобы знаменатель уменьшился, а объём вернулся к привычному. Арифметика сойдётся. Смысл — нет. Проверить это легко.
Стоп отделяет случайное движение от того, которое опровергает замысел сделки. Расстояние задаёт рынок, а не ваше желание держать прежний объём. Сдвинув стоп внутрь обычного колебания, вы не уменьшаете риск — вы повышаете вероятность того, что он реализуется, и делаете это ровно тогда, когда размах и без того вырос.
Есть и вторая сторона. Сумма риска в одной сделке остаётся плановой, но число сработавших стопов за период растёт, и суммарный убыток по серии оказывается больше задуманного при формально «правильном» расчёте каждой отдельной сделки. Формула считает одну сделку. Серию она не считает. Это разные задачи.
Что меняется в расчёте при разной волатильности
| Элемент расчёта | Спокойный режим | Высокая волатильность |
|---|---|---|
| Сумма риска на сделку | Доля счёта, заданная заранее | Та же доля счёта: в режиме рынка она не пересматривается |
| Расстояние до стопа | Укладывается в обычный дневной размах инструмента | Увеличивается пропорционально росту размаха, иначе стоп стоит внутри шума |
| Размер позиции | Результат деления при узком знаменателе | Падает во столько же раз, во сколько вырос знаменатель |
| Стоимость позиции | Обычно умещается в доступные средства | Падает вместе с объёмом, освобождая часть средств счёта |
| Точность исполнения стопа | Цена исполнения близка к стоп-цене | Отклонение от стоп-цены выше: заявка становится рыночной на быстром рынке |
| Что становится ограничителем | Сумма риска | Сумма риска, а при заёмных средствах — ещё и предельное плечо |
Последняя строка требует пояснения. Регуляторы ограничивают плечо для розничных клиентов напрямую: Европейское управление по ценным бумагам и рынкам (ESMA) в сообщении от 27 марта 2018 года установило для контрактов на разницу по криптовалютам предел 2:1 — самый жёсткий из всех классов активов в том решении. Логика та же, что у формулы: чем шире размах, тем меньший номинал допустим на единицу собственных средств.
Ошибки, из-за которых фактический риск выходит за план
- Размер оставляют прежним, а стоп двигают. Знаменатель уменьшен искусственно, и стоп срабатывает на шуме.
- Размах измеряют по периоду, который закончился до всплеска. Данные устарели, стоп рассчитан под другой рынок.
- Сумму риска увеличивают «под ситуацию». Тогда формула перестаёт удерживать плановый убыток, ради чего и применялась.
- Несколько позиций по связанным инструментам считают отдельно. Общий размах они переживают вместе, и риск складывается.
- Цена входа берётся по экрану, а не по исполнению. На быстром рынке расхождение между ними заметно, особенно у биржевой и ончейн-цены токена.
- Заёмные средства подключают, чтобы вернуть прежнюю стоимость позиции. Механика принудительного закрытия описана в разборе про страховой фонд и автоматическое сокращение позиций на бирже.
Отдельная ловушка — инструменты, устроенные так, что их размах встроен в конструкцию. Поведение таких продуктов на длинной дистанции разобрано в материале про биржевые фонды с плечом и потерю ими стоимости: там расчёт размера по риску даёт заниженный ответ, если считать по дневному движению, а держать позицию неделями.
- Сумма риска зафиксирована до входа и не менялась под впечатлением от рынка.
- Текущий размах измерен на свежем периоде, а не взят из старой записи.
- Стоп стоит за пределами типичного колебания, а не внутри него.
- Расстояние до стопа переведено в деньги за единицу, а не оставлено в процентах.
- Стоимость позиции сверена с доступными средствами счёта.
- Связанные позиции посчитаны вместе, а не по отдельности.
Итог
Высокая волатильность не ломает расчёт. Она двигает единственную переменную, которую расчёт берёт у рынка, — расстояние до стопа. Сумма риска остаётся вашей и неподвижной, размер позиции подстраивается. Меньший объём в бурном режиме равнозначен прежнему убытку. Это одно действие, записанное с двух сторон. Если объём получается неудобно мелким, разносить вход частями удобнее через настроенную сетку заявок, а не через возврат к прежнему размеру. Данные сверены на 16 октября 2026 года.
Частые вопросы
Нужно ли уменьшать процент риска, когда рынок разогнался?
Нет, уменьшать его не требуется. Процент риска — ваша постоянная, он задаёт плановый убыток и не зависит от режима рынка. Подстраивается размер позиции: при более широком стопе та же сумма риска делится на большее расстояние и даёт меньший объём. Плановый убыток при этом остаётся прежним.
Что делать, если расчётный объём получился меньше минимального шага?
Сделку в этом размере открыть нельзя. Округление вверх превышает плановый риск, округление вниз даёт ноль. Остаются два выхода: выбрать инструмент с меньшей ценой единицы или пропустить вход. Третьего варианта формула не предлагает, а подгонка стопа под доступный шаг объёма возвращает к искусственно суженному стопу.
Можно ли считать стоп в процентах от цены входа?
Можно, но это промежуточный шаг. Процент удобно хранить в записях, но делить сумму риска нужно на деньги за единицу актива, иначе размерности в числителе и знаменателе не совпадут и результат потеряет смысл. Перевод делается умножением процента на цену входа. Ошибка возникает, когда процент берут от размера счёта, а не от цены: тогда объём завышается во столько раз, во сколько цена единицы отличается от условной сотни.
Как учесть, что стоп исполнится хуже указанной цены?
Заложить запас в сумму риска, а не в расстояние. Стоп-заявка при достижении уровня становится рыночной, и на быстром рынке цена исполнения отклоняется от стоп-цены. Практичный приём — считать плановый убыток как расчётный плюс отклонение, наблюдавшееся на инструменте раньше.
Волатильность упала — возвращать прежний объём?
Да, если расчёт это подтверждает. Узкий размах позволяет поставить стоп ближе по той же логике, что раньше заставляла его отодвинуть, и знаменатель уменьшается уже не искусственно. Проверяйте по свежим данным, а не по памяти: пересчёт делается на дату входа, а не один раз на месяц вперёд.
Материалы по теме:
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — что происходит, когда размер позиции перестаёт покрываться средствами.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — инструменты со встроенным размахом и расчёт под них.
- Как настроить сетку заявок — разнесение входа частями вместо возврата к прежнему объёму.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — почему цена входа по экрану расходится с ценой исполнения.
Первоисточники: описание стоп-заявки в глоссарии Investor.gov Комиссии по ценным бумагам и биржам США и сообщение ESMA от 27 марта 2018 года об ограничении плеча. Данные проверены 16 октября 2026 года.
Вердикт
Формула размера по риску устроена честнее, чем кажется. Она не обещает защиты, он лишь переносит решение из области ощущений в область деления. Вся трудность — выдержать результат. В обращениях читателей повторяется один сюжет: формула выдала объём втрое меньше привычного, человек согласился с арифметикой, а затем вернул прежний объём, подвинув стоп. Это и есть отказ от расчёта, оформленный как расчёт. Если бурный режим делает сделку неудобной по размеру, это ответ, а не препятствие.
Разборы расчётов, заявок и биржевой механики публикуем в нашем Telegram-канале.

Обсуждение
Добавить комментарий