
 74.462
 2.082

Расстояние до стоп-заявки по ATR получают умножением среднего истинного диапазона на множитель. Вся работа — в выборе этого множителя. Он не константа: число зависит от периода расчёта индикатора, таймфрейма, горизонта удержания позиции и свойств конкретного инструмента. Выбранное значение проверяют по архиву — считают, как часто заявка срабатывала и сколько раз она срабатывала до разворота цены. Ниже разобраны оба этапа: от чего зависит множитель и чем его проверяют.
Какая задача решается выбором множителя
Размах ничего не предсказывает. Сам по себе он никуда не указывает. Он отвечает на один вопрос: сколько пунктов инструмент проходит за интервал в обычном режиме. Множитель переводит этот ответ в решение — на каком удалении поставить заявку, чтобы она не реагировала на рядовое колебание, но срабатывала при изменении характера движения.
Отсюда вытекает конфликт, который не снимается ни одной формулой и не решается ссылкой на чужой опыт, потому что цена ошибки в обе стороны ложится на один и тот же счёт. Малый множитель бережёт депозит и выбивает позицию часто. Большой множитель терпит колебания и делает каждое срабатывание дороже. Выбор между ними — это выбор частоты, а не точности, и никакое значение не даёт одновременно редких и дешёвых срабатываний, потому что произведение частоты на стоимость при постоянном размахе остаётся примерно тем же.
Как рассчитать размер стоп-заявки через индикатор ATR: от чего зависит множитель
Четыре параметра меняют подходящее значение сильнее остальных. Остальное вторично.
- Период расчёта. Классическое значение — 14 интервалов, предложенное Уэллсом Уайлдером в книге 1978 года. Короткий период быстрее реагирует на всплеск и на спокойном рынке даёт меньшее число, поэтому под коротким периодом множитель обычно берут выше.
- Таймфрейм. Дневной размах и часовой — величины разного порядка. Множитель, подобранный на дневных данных, на часовых даёт расстояние, которое перекрывается за один всплеск.
- Горизонт удержания. Внутридневная позиция живёт часы, позиционная — недели. Чем длиннее горизонт, тем больше колебаний должна пережить заявка и тем выше множитель.
- Инструмент. Отношение обычного размаха к глубине типичного отката у разных активов различается. Это и есть главная причина, по которой одно число не переносится с пары на пару.
Есть и пятый параметр. Он менее очевиден — это способ сглаживания. Средний истинный диапазон считают либо экспоненциальным сглаживанием по Уайлдеру, либо обычным средним за период. На одном и том же графике два способа дают разные числа, и множитель, подобранный под один из них, под другой не подходит. Перед проверкой стоит зафиксировать, какой вариант считает ваш терминал. Это одна строка в настройках.
Как проверить выбранный множитель по архиву
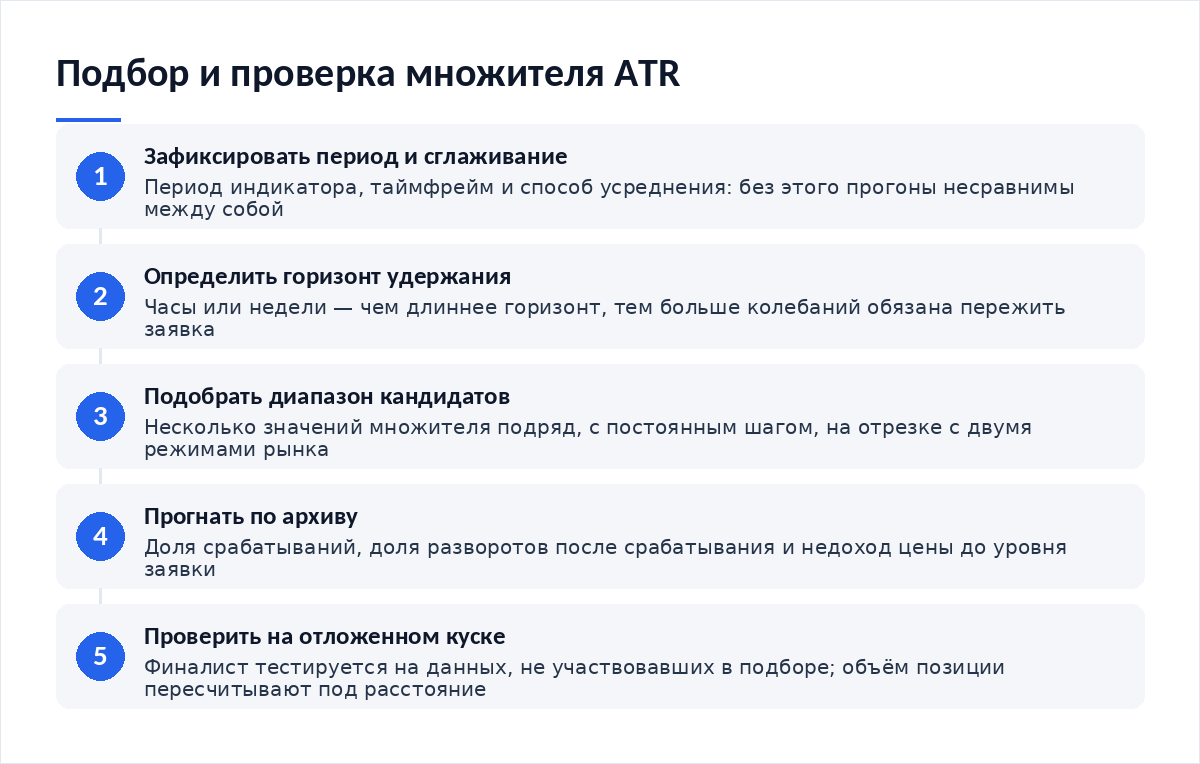
- Зафиксируйте период индикатора, таймфрейм и способ сглаживания. Без этого сравнивать прогоны между собой нельзя.
- Возьмите отрезок истории, покрывающий и спокойный, и бурный режим рынка. Один режим даёт ответ только про него.
- Прогоните несколько кандидатов подряд — например, от 1,5 до 4,0 с шагом 0,5. Диапазон приведён для иллюстрации процедуры.
- Для каждого кандидата посчитайте три величины: долю эпизодов со срабатыванием, долю срабатываний, после которых цена развернулась в сторону первоначального движения, и среднее расстояние, на которое цена не дошла до заявки.
- Отложите часть архива и не используйте её при подборе. Проверьте финалиста на отложенном куске.
- Повторяйте проверку ежеквартально. Размах инструмента меняется, значит и подходящий множитель со временем смещается.
Расчёт на примере суммы
Цифры условные, это демонстрация арифметики, а не ориентир для сделки. Допустим, позиция открыта на 60 000 рублей, дневной размах инструмента на момент входа равен 2,4% от цены, а допустимый убыток по одной позиции владелец ограничил 1,5% депозита в 400 000 рублей, то есть 6 000 рублей.
Убыток при срабатывании: 60 000 × 4,8% = 2 880 рублей — укладывается в лимит.
Тот же множитель при размахе 4,0%: расстояние 8,0%, убыток 4 800 рублей.
Множитель 3,0 при размахе 4,0%: расстояние 12,0%, убыток 7 200 рублей — лимит превышен, размер позиции приходится уменьшать.
Из расчёта виден механизм, который часто упускают и который стоит проговорить отдельно: множитель и размер позиции связаны обратно, и любое увеличение расстояния до заявки обязано сопровождаться уменьшением объёма, иначе лимит убытка на одну позицию перестаёт выполняться. Шире стоп — меньше объём. Та же зависимость управляет шагом в случае, когда сетка заявок распределяет объём по нескольким уровням: расстояние между уровнями и объём каждого уровня подбираются вместе.
Почему одинаковый множитель даёт разную частоту срабатывания
| Свойство инструмента | Что происходит с ATR | Следствие для множителя |
|---|---|---|
| Частые скачки на новостях | Размах завышен отдельными интервалами | Множитель, рассчитанный от среднего, перекрывает обычный шум с запасом |
| Ровное движение без разрывов | Размах близок к типичному колебанию | Тот же множитель даёт заявку вплотную к шуму и срабатывает чаще |
| Тонкая глубина рынка | Размах раздут проскальзыванием и редкими сделками | Расстояние выглядит безопасным, но исполнение уходит дальше расчётного |
| Крупный шаг цены относительно цены | Размах округляется вверх | На дешёвых парах расстояние систематически завышено |
| Инструмент с внутридневной сессией | Размах включает разрыв между сессиями | Ночной разрыв засчитан в размах и раздувает расстояние для дневной торговли |
Последняя строка таблицы заслуживает пояснения, поскольку её чаще остальных переносят на крипторынок по аналогии, не замечая, что разрыв между сессиями на нём отсутствует как явление и сама величина складывается иначе. Границы торгового дня определяют, что вообще считать дневным размахом. По расписанию торгов Московской биржи, проверенному 16 октября 2026 года, утренняя сессия на фондовом рынке открывается в 06:50, а вечерняя закрывается в 23:49:59 по московскому времени — торговый день занимает около семнадцати часов. Крипторынок торгуется без перерыва, и его дневной размах складывается из двадцати четырёх часов. Сравнивать множители между этими двумя мирами напрямую нельзя. Числа несопоставимы.
Режим рынка меняется и внутри одного инструмента. Периоды повышенной волатильности на российском рынке Банк России разбирает в регулярном обзоре рисков финансовых рынков — на 16 октября 2026 года это действующая серия публикаций регулятора наряду с обзором финансовой стабильности. Смена режима и есть тот момент, когда прежний множитель перестаёт соответствовать рынку.
Ошибки, из-за которых проверка даёт неверный ответ
- Один множитель на все инструменты портфеля. Частота срабатывания расползается, и совокупный риск перестаёт быть управляемым.
- Подбор на отрезке одного режима. Значение, найденное на спокойном рынке, не переживает первый же всплеск.
- Пересчёт расстояния при каждом новом баре без фиксации. Заявка, которая ползёт следом за ценой в обе стороны, теряет смысл.
- Сравнение прогонов с разным периодом индикатора. Это сравнение разных величин, а не разных множителей.
- Выбор по итоговой доходности прогона, а не по частоте и стоимости срабатываний.
Автоматические схемы наследуют тот же выбор: в них расстояние задаётся параметром, и разбор о том, как настроить бот усреднения, показывает, где это значение прописывается. Высокая волатильность бьёт и по производным инструментам — механика потерь разобрана в материале о том, как устроены биржевые фонды с плечом.
Отдельный случай — позиции с плечом. Там к собственному риску добавляется механика площадки, и расстояние до стоп-заявки приходится согласовывать с тем, как работают страховой фонд и автоматическое сокращение позиций. Если расчётное расстояние окажется дальше уровня принудительного закрытия, заявка не сработает никогда — позицию закроет механизм площадки, и выбранный с таким трудом множитель в этой сделке не сыграет никакой роли.
Итог
- Период, таймфрейм и способ сглаживания зафиксированы до подбора.
- Кандидаты прогнаны на отрезке с двумя режимами рынка.
- Финалист проверен на отложенном куске архива.
- Для каждого инструмента множитель подбирается заново.
- Размер позиции пересчитан под выбранное расстояние.
- Проверка повторяется ежеквартально.
- Как настроить сетку заявок — связь шага между уровнями и объёма каждого уровня.
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — предел, дальше которого стоп-заявку ставить бессмысленно.
- Как устроены биржевые фонды с плечом и почему они теряют стоимость со временем — что делает с результатом высокая волатильность.
- Как настроить бот усреднения — где расстояние задаётся параметром, а не вручную.
Частые вопросы
Есть ли универсальное значение множителя?
Нет. Любая названная цифра привязана к периоду индикатора, таймфрейму и инструменту, на которых её получили. Перенос значения без пересчёта меняет частоту срабатывания непредсказуемым образом. Проверка по архиву занимает меньше времени, чем разбор последствий чужого числа.
Как часто пересматривать множитель?
Привязывайтесь не к календарю, а к размаху. Если средний истинный диапазон инструмента за последний месяц отличается от предыдущего в полтора раза и больше, прежнее расстояние перестало соответствовать рынку. Квартальная проверка — разумный минимум для позиций, которые удерживаются неделями.
Что считать признаком слишком малого множителя?
Повторяющиеся срабатывания, после которых цена разворачивается в сторону исходного движения. Если такая доля превышает половину всех срабатываний на длинной выборке, расстояние попадает в зону обычного шума. Это измеримая величина, и считать её стоит по архиву, а не по впечатлению.
Подходит ли ATR для низколиквидных пар?
С оговоркой. На тонкой глубине рынка размах раздувается редкими сделками и проскальзыванием, индикатор показывает движение, которого по сути не было. Расстояние выходит завышенным, а исполнение всё равно хуже расчётного. На таких парах полезно считать размах по более длинному периоду.
Вердикт
Множитель — не настройка индикатора, а параметр вашей собственной дисциплины: он задаёт, как часто вы готовы терять небольшую сумму вместо редкой крупной. Число, взятое из чужого описания, переносит на ваш счёт чужую частоту срабатываний. В редакционной практике разумный путь один — прогнать несколько кандидатов по собственному архиву, оставить отложенный кусок для проверки и пересчитать объём позиции под выбранное расстояние. Проверять данные стоит на дату работы: размах инструмента меняется быстрее, чем устаревает статья.
Разборы по заявкам и расчёту риска выходят в нашем Telegram-канале Cryptium.

Обсуждение
Добавить комментарий