
 74.240
 2.075


Рассчитать размер позиции по риску и проверить на истории — это две разные операции, и вторая важнее. Расчёт перед входом показывает намерение. Проверка по архиву показывает, что получилось: для каждой закрытой сделки восстанавливается фактический риск и сравнивается с заявленным процентом. Смотреть нужно не среднее, а распределение — медиану, девяностый процентиль и максимум. Хвост этого распределения и есть настоящая мера дисциплины. Расчёты ниже условные, свои данные берите из выгрузки на дату проверки.
Какую задачу решает проверка размера позиции по архиву
Заявленный процент на сделку — величина декларативная. Фактический — измеряемая. Между ними вклиниваются три источника расхождения, и каждый оставляет свой след в журнале.
Первый источник — округление объёма. Расчёт даёт дробное число, биржа принимает только кратное шагу объёма, и фактический риск после округления отклоняется от заданного в большую или в меньшую сторону на величину одной ступени. Второй — исполнение стопа. Заявка срабатывает по доступной цене, а не по указанной, и в активные минуты разница доходит до процентов. Третий источник самый неприятный: стоп сняли или отодвинули. В журнале такая сделка выглядит обычной записью, а в распределении потерь занимает крайнее положение.
Отдельно о базе. Капитал берётся на дату входа каждой сделки. Соблазн поделить на текущий счёт велик — выгрузка под рукой, считать проще. Результат получается искажённым: при выросшем счёте ранние сделки выглядят безобидными, при упавшем — чрезмерными. Разница на серии из сотни записей набегает заметная, и выводы о соблюдении правила меняются на прямо противоположные, хотя исходные данные в выгрузке остались теми же самыми. Проверка плеча и принудительного сокращения позиций подчиняется той же логике — страховой фонд и автоматическое сокращение позиций на бирже тоже считают от состояния счёта на конкретный момент.
Как восстановить фактический риск: шаги с параметрами
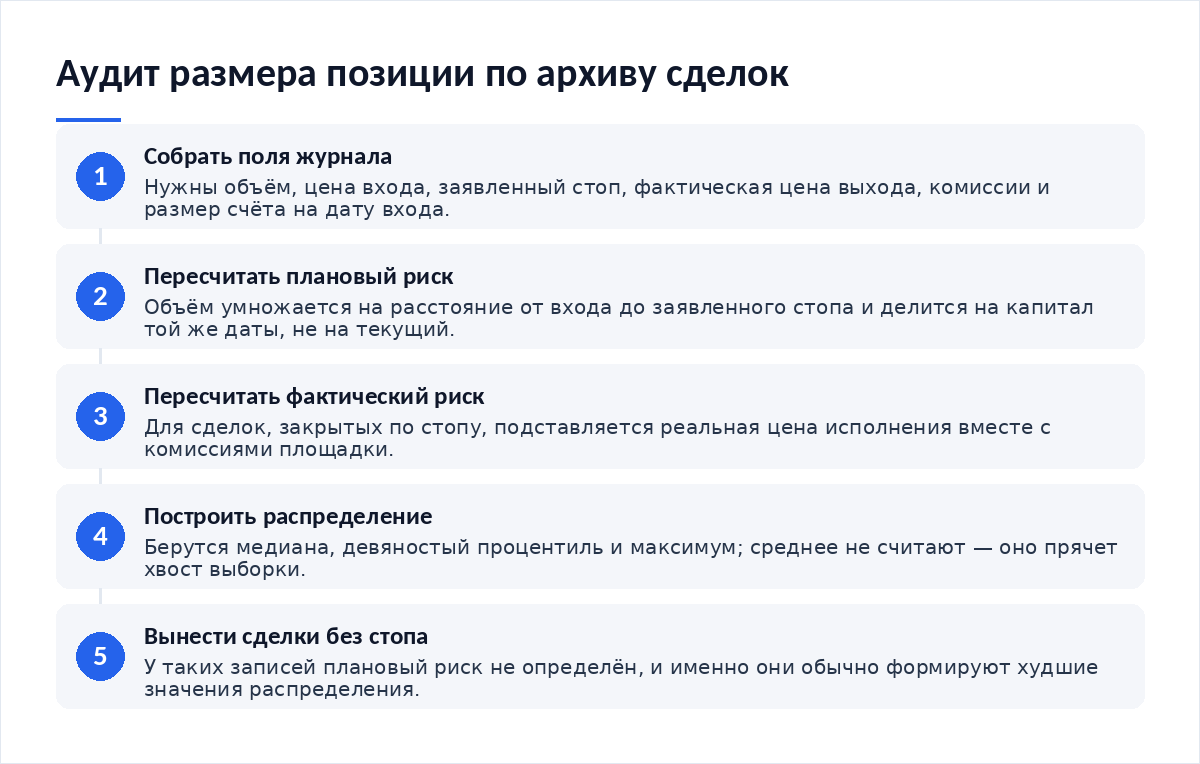
Из выгрузки нужны шесть полей на каждую сделку: дата входа, объём в единицах инструмента, цена входа, заявленная цена стопа, фактическая цена выхода, размер счёта на дату входа. Седьмым полем идут комиссии, если площадка их выделяет отдельно.
| Что сравниваем | Как считается | О чём говорит расхождение |
|---|---|---|
| Заявленный процент и плановый риск по записи | Объём умножить на расстояние от входа до заявленного стопа, поделить на счёт той даты | Дисциплина расчёта объёма: отклонение означает округление или ручную правку размера |
| Плановый риск и фактический по цене исполнения | То же, но вместо заявленного стопа подставляется реальная цена выхода и комиссии | Качество исполнения: разрыв формируют проскальзывание и глубина на уровне стопа |
| Медиана и девяностый процентиль фактического риска | Записи сортируются по величине, берутся значения в середине и на границе верхней десятой части | Разброс: узкий коридор означает устойчивое правило, широкий — эпизодические нарушения |
| Максимум фактического риска и заявленный процент | Наибольшее значение по архиву делится на декларированный процент на сделку | Худший случай: отношение выше двух обычно означает снятый или отодвинутый стоп |
| Доля сделок без заявленного стопа | Число записей с пустым полем стопа делится на общее число сделок | Слепая зона архива: для этих сделок плановый риск не определён вовсе |
Порядок работы такой. Сначала считается плановый риск по всем записям, где стоп был заявлен. Потом фактический — по тем записям, что закрылись по стопу, с подстановкой реальной цены исполнения и комиссий. Затем обе величины раскладываются в распределение. Среднее на этом этапе не вычисляется вовсе: оно сглаживает ровно то, ради чего проверка затевалась.
Расчёт на примере суммы
Условный архив: 40 сделок за квартал, заявленный риск 1% на сделку, счёт на начало периода 400 000 ₽. Числа подобраны для демонстрации метода, не для подтверждения какой-либо схемы.
Читается это так. Медиана планового риска почти совпадает с заявленным процентом — объём считался правильно, и округление вносит доли процента. Девяностый процентиль уже в полтора раза выше: каждая десятая сделка выходила за рамки. Максимум планового риска превышает заявленный процент в два с половиной раза, а максимум фактического — почти в четыре раза, и это уже не отклонение, а другая величина риска. Четырёхкратное превышение не объясняется ни округлением, ни проскальзыванием. Объяснение одно: стопа в той сделке не было.
Цифра суммарного превышения полезнее остальных. Шесть с лишним процентов капитала за квартал — это цена нарушений дисциплины, выраженная в деньгах, а не в ощущениях. Её можно сравнить с результатом периода и понять, во что обошлись отступления от правила.
Что видно в стакане и как это читать
Разрыв между плановым и фактическим риском объясняется стаканом на уровне стопа, а не на уровне входа. Это главная поправка к распространённой привычке смотреть глубину только при открытии позиции.
Стоимость немедленного исполнения меняется вместе с рыночными условиями и меняется неравномерно. В обзоре рисков финансовых рынков Банка России за сентябрь 2026 года, опубликованном 8 октября 2026 года, отмечено, что спреды корпоративных облигаций к ОФЗ сузились у бумаг с высоким рейтингом и расширились у бумаг рейтингов «А» и «ВВВ». Инструмент инструменту рознь. Поэтому распределение фактического риска строят по группам ликвидности, а не по всему архиву сразу.
- Сумма заявок под уровнем стопа. Если в пределах одного процента ниже вашего стопа в стакане стоит меньше заявок, чем составляет ваш объём, то исполнение неизбежно сдвинет цену дальше в неблагоприятную сторону. Величину сдвига видно заранее.
- Скопления у круглых отметок. Стопы участников группируются под одинаковыми уровнями. Срабатывают они пачкой, и глубина в этот момент исчезает быстрее обычного.
- Спред в неактивные часы. Расширение спреда означает, что немедленное исполнение подорожало. Стоп, сработавший в такой момент, даёт фактический риск заметно выше планового.
- Расхождение площадок. Когда цены на разных площадках разъезжаются, исполнение зависит от того, где стоит ваша заявка. Причины таких расхождений разбирали в материале о том, как сравнить биржевую и ончейн-цену токена.
Практический приём из редакционной практики: рядом с фактической ценой исполнения стопа записывайте лучшую цену, которая была на момент срабатывания. Разница между ними — вклад стакана в ваш фактический риск, и накапливается она в отдельную колонку статистики.
Ошибки, из-за которых проверка даёт ложный результат
- Капитал берут текущий вместо капитала на дату входа. Искажение растёт вместе с изменением счёта за период.
- Сделки без заявленного стопа выбрасывают из выборки как «неполные записи». Именно они обычно и формируют хвост распределения.
- Считают средний риск по архиву. Среднее в 1,1% при максимуме 3,8% выглядит приемлемо и скрывает проблему целиком.
- Берут цену закрытия дня вместо цены исполнения. Разница съедает весь смысл проверки качества исполнения.
- Смешивают в одной гистограмме инструменты разной ликвидности. Тонкие пары дают свой хвост, и он маскирует поведение ликвидных.
Как встроить проверку в регулярный процесс
- Выгрузка сделок делается раз в квартал, с полями до цены исполнения включительно.
- Капитал на дату входа подтягивается отдельной колонкой.
- Плановый и фактический риск считаются раздельно.
- Результат смотрят распределением: медиана, девяностый процентиль, максимум.
- Сделки без стопа считаются отдельной группой и не выбрасываются.
Автоматические схемы проверяются тем же способом, и для них аудит нужнее: робот выставляет объём без колебаний, зато ошибку в параметрах повторяет сотню раз подряд. Настройки, которые стоит сверять с архивом, описаны в разборах о том, как настроить сетку заявок и как настроить бот усреднения: у обоих инструментов фактический риск накапливается по мере добавления частей, и в журнале это видно только при пересчёте.
Масштаб активности для ориентира. По обзору ключевых показателей брокеров Банка России за II квартал 2026 года сделки на фондовом рынке Московской Биржи заключали в среднем 3 млн лиц ежемесячно, на «СПБ Бирже» — 1,4 млн; кварталом ранее было 3,1 и 1,6 млн соответственно. Рынок другой, вывод общий: архив набирается быстро, и квартальной выгрузки обычно достаточно для осмысленного распределения.
Итог
Проверка размера позиции по истории — это аудит, а не бэктест. Берётся журнал, для каждой записи считается плановый риск от капитала той даты и фактический по цене исполнения, затем обе величины раскладываются в распределение. Среднее не считают. Медиана показывает дисциплину расчёта, девяностый процентиль — частоту отступлений, максимум — цену худшего случая. Сделки без стопа выносятся отдельно: у них плановый риск не определён, и в хвосте они оказываются чаще прочих. Суммарное превышение в процентах капитала переводит дисциплину в деньги.
Материалы по теме:
- Как работают страховой фонд и автоматическое сокращение позиций на бирже — почему состояние счёта берётся на конкретный момент.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берётся разница цен исполнения.
- Как настроить сетку заявок — где у сеточных схем накапливается фактический риск.
- Как настроить бот усреднения — почему автоматическим схемам аудит журнала нужнее ручным.
Частые вопросы
Почему нельзя делить на текущий размер счёта?
Потому что риск сделки определяется относительно капитала, который был доступен в момент входа. Если счёт за период вырос, старые сделки по текущей базе выглядят мельче реальных; если упал — наоборот. На серии в сотню записей искажение меняет выводы о дисциплине на противоположные.
Что делать со сделками, где стоп не выставлялся?
Выносить в отдельную группу и считать по ним только фактический риск — плановый там не определён. Эта группа почти всегда даёт максимумы распределения. Удалять такие записи из выборки нельзя: вместе с ними из статистики исчезает основная часть проблемы, ради которой проверка и делается.
Какой разрыв между плановым и фактическим риском считать нормальным?
Универсальной цифры нет, она зависит от ликвидности инструментов и времени торговли. Ориентир из практики: расхождение медиан в пределах десятой доли процентного пункта объясняется округлением и спредом. Разрыв на уровне девяностого процентиля в полтора раза и больше указывает на проблемы с исполнением либо с соблюдением правил.
Как часто проводить такую проверку?
Раз в квартал достаточно для большинства режимов торговли: за это время набирается выборка, на которой распределение читается. При высокой частоте сделок имеет смысл делать проверку ежемесячно. Главное условие — не менять методику между замерами: при другой базе расчёта или другом наборе полей результаты соседних периодов перестают быть сопоставимыми между собой.
Вердикт
Расчёт объёма перед входом занимает полминуты, и почти все его делают. Проверку по архиву не делает почти никто — а именно она показывает, чего стоило правило в деньгах. Три числа решают дело: медиана, девяностый процентиль и максимум фактического риска. Если максимум фактического риска вчетверо выше заявленного процента на сделку, то разговор идёт уже не о качестве стратегии, а о наличии стопов в журнале. Ни один пример в тексте не является рекомендацией к сделке; проверка описывает прошлое и ничего не обещает в будущем.
Разборы биржевой механики и расчётов — в телеграм-канале Cryptium.

Обсуждение
Добавить комментарий